엔비디아 NVDA
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1993캘리포니아에서 창업1993년 4월 캘리포니아에서 설립됨. 젠슨 황이 공동 창업자이며 창업 때부터 CEO를 맡고 있음. GPU는 처음에 게임, 영화의 가상 세계를 그리는 데 쓰였음.10-K FY2026
- 1999GPU 발명, PC 게임 시장 성장엔비디아가 GPU를 발명함. 이 칩이 PC 게임 시장의 성장을 이끌고 컴퓨터 그래픽을 바꿈.10-K FY2026
- 2006CUDA 공개GPU의 병렬 처리 능력을 그래픽 밖의 계산에도 쓸 수 있게 함. 회사는 이것이 현대 AI의 길을 열었다고 설명함.10-K FY2026
- 2012, 2017AI의 출발점과 첫 AI 전용 GPU2012년 엔비디아 GPU로 학습한 AlexNet이 ImageNet 대회에서 우승함. 2017년 AI용으로 처음부터 설계한 첫 Tensor Core GPU를 내놓음.10-K FY2026
- 2020멜라녹스 인수로 네트워킹 진출멜라녹스 인수로 네트워킹 제품이 생기고 데이터센터 단위 플랫폼을 만들 수 있게 됨. 새 프로세서 DPU도 내놓음.10-K FY2026
- 2023첫 데이터센터 CPU Grace대형 AI, HPC용 CPU Grace를 내놓음. Grace CPU의 최근 12개월 매출은 $5B를 넘음(8/26).10-K FY2026, 어닝콜 FY27 Q2 (8/26)
- 2024Blackwell, 랙 단위로 파는 회사Grace CPU 36개와 Blackwell GPU 72개를 수랭식 랙 하나로 묶은 Blackwell을 내놓음. 칩이 아니라 데이터센터 단위로 파는 구조가 됨.10-K FY2026
- 2026.08FY2027 2분기: 매출의 92.5%가 데이터센터분기 매출 $96.2B 가운데 데이터센터가 $89B임. 차세대 Vera Rubin의 생산 출하를 시작함.어닝콜 FY27 Q2 (8/26)
시작: 엔비디아는 1993년 캘리포니아에서 세워진 그래픽 칩 회사임. 1999년 GPU를 발명했고, 이 칩이 PC 게임 시장을 키움. GPU는 처음에 게임, 영화의 가상 세계를 그리는 데 쓰였음.
발전: 2006년 CUDA로 GPU를 그래픽 밖의 계산에도 쓰게 함. 2012년 GPU로 학습한 AlexNet이 AI 붐의 출발점이 됨. 이후 2020년 멜라녹스 인수로 네트워킹을, 2023년 Grace로 CPU를 더함. 2024년 Blackwell부터는 GPU, CPU, 네트워킹, 소프트웨어를 랙 하나로 묶어 팜. 칩 회사에서 데이터센터 한 동을 채우는 시스템 회사로 바뀜.
현재: 가장 큰 매출은 데이터센터임. FY2027 2분기 매출 $96.2B 가운데 $89B(92.5%)가 데이터센터에서 나옴. 고객은 대형 클라우드(하이퍼스케일, $49B)와 NeoCloud, 기업, 국가 AI(ACIE, $40B)임. 엔비디아는 공장 없이 설계만 하고, 완성된 GPU 시스템, 네트워킹 장비, CPU를 팔아 돈을 범. 회사는 이 묶음을 "AI 팩토리"라고 부름.
매출 구성 (FY2027 2분기, $96.2B)
| 구분 | 매출 | 비중 |
|---|---|---|
| 데이터센터 | $89B | 92.5% |
| └ 하이퍼스케일 | $49B | — |
| └ ACIE (NeoCloud, 산업, 기업, 소버린) | $40B | — |
| 기타 (게이밍, 프로비주얼, 자동차 등) | 약 $7B | 7.5% |
고객, 경쟁, 밸류체인 위치
고객은 대형 클라우드(하이퍼스케일러) 비중이 가장 큼. 지역 클라우드(NeoCloud), 국가 단위 AI(소버린), 일반 기업, AI 연구소로 넓어지는 중임.
경쟁은 AMD GPU, 그리고 고객이 직접 설계하는 자체 칩(구글 TPU, AWS Trainium 등)임.
위치는 설계만 하는 팹리스임. 생산, 패키징은 TSMC(CoWoS), 메모리(HBM)는 SK하이닉스, 삼성전자, 마이크론이 맡음.
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
총 공급 확보 $145B (5/20)
엔비디아
FY27 2분기 $96.2B
AI 연구소 약 $50B
고객
대표 제품: 무엇을 파는 회사인가
엔비디아는 칩만 파는 회사가 아님. 칩 → 보드 → 랙 → 데이터센터 설계까지 한 묶음으로 만들어, 고객이 사서 바로 AI를 돌릴 수 있는 형태로 납품함. 칩 제조는 TSMC가 맡고 엔비디아는 설계와 시스템 구성을 맡음(팹리스).

계산하는 GPU, 지휘하는 CPU, 칩끼리 잇는 스위치, 서버 밖으로 잇는 네트워크 칩까지 한 세트로 설계함.
- Rubin GPU: 50PF, HBM4 메모리
- Vera CPU: 자체 코어 88개
- NVLink 6 스위치: 3,600GB/s
- ConnectX-9, BlueField-4, Spectrum-6: 네트워크
 사진은 직전 세대(블랙웰) GB200
CPU 1개와 GPU 2개를 한 판에 올린 계산 단위. 루빈 세대는 Vera CPU 1개 + Rubin GPU 2개로 구성함.
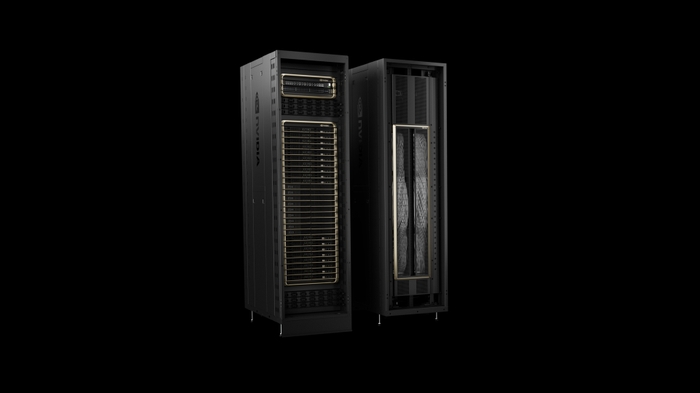 사진은 직전 세대 GB200 NVL72
보드 36장(GPU 72개)을 랙 하나에 넣고 NVLink 스위치로 묶어 거대한 GPU 한 대처럼 쓰게 함. 물로 식히는 수냉식.
- 엔비디아가 설계를 정하고 폭스콘, 콴타, 위스트론 같은 위탁생산업체와 델, 슈퍼마이크로, HPE가 조립해 납품함
 Rubin 랙을 줄지어 세운 모습
랙을 줄지어 세운 데이터센터(엔비디아는 「AI 팩토리」라 부름). 랙 사이는 엔비디아 스위치(Spectrum-X 이더넷, InfiniBand)로 연결하고, 데이터센터 설계도(DSX 참조 설계)까지 내놓음.
- 주요 고객: 마이크로소프트, 메타, 아마존(AWS), 구글, 오라클, 코어위브, OpenAI, xAI 등
 사진은 RTX 40 시리즈
PC 게임, 영상 편집용 그래픽카드. 엔비디아가 처음 시작한 사업임.
- 자체 카드도 팔지만 대부분은 에이수스, MSI 같은 협력사가 엔비디아 칩으로 만들어 팜

차 안에서 자율주행, 운전 보조를 계산하는 칩과 소프트웨어.
- 협력사: 메르세데스벤츠, 볼보, 재규어랜드로버, GM 등
GPU용 개발 도구 CUDA는 무료로 풀어 개발자를 엔비디아 GPU에 묶어 둠. 기업용 AI 소프트웨어는 GPU 한 장당 해마다 구독료를 받음.
- 사진 없음: 눈에 보이는 제품이 아니라 GPU를 쓰게 만드는 「잠금 장치」 역할
주요 투자 포인트
소수 의견, 점검할 쟁점
순환금융 우려: 엔비디아는 AI 연구소에 약 $50B를 투자했고, 다른 AI 연구소 한 곳에는 약 2GW 규모 신용보강을 제공할 예정임. 회사는 이런 지원을 받는 AI 연구소 수요가 다음 해 매출의 약 4분의 1이 될 것으로 봄(8/26). 회사는 이를 순환금융으로 보는 시각이 있다고 인정하면서 반박함. 8/28 해외 기사(Benzinga)는 마이클 버리가 10-Q의 오픈AI 관련 $105B 보증을 순환금융 신호로 지적했다고 전함. 9/10 젠슨 황은 투자 프로젝트의 최종 고객 계약이 약 $100B라며 반박함.
금융 지원 축소 보도: 8/28 국내, 해외 기사(아주경제, Benzinga)는 엔비디아가 반독점 우려로 AI 클라우드 대상 수익공유, 신용지원 프로그램을 일부 멈췄다고 보도함. 회사가 확인한 내용은 아님.
고객 자체 칩: 8/26 콜에서 BofA의 Vivek Arya가 투자 대상인 오픈AI, Anthropic이 자체 칩을 설계한다는 점을 물음. 젠슨 황은 자체 XPU는 특정 클라우드, 서비스용 추론 칩이고, 엔비디아는 AI 전 과정을 맡는 플랫폼이라고 답함.
증권사 의견: 최근 12개월 Yahoo 기록 147건 가운데 의견 하향은 없음. 목표가를 내린 곳은 HSBC 1곳임(2/24, $320→$310, Buy 유지). 의견 상향도 HSBC 1곳임(2025/10/15, Hold→Buy, $200→$320). 최근 신규 커버리지는 BMO(8/21, Outperform, $340)와 Piper Sandler(9/10, Overweight, $300)임.
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q (8~10월)회계 FY25 Q3 | 2024-10-27 | $35.1B | +93.6% | 74.6% | $21.9B | 62.3% | $19.3B | $0.78 | ✓ 3곳 일치 |
| CY24 4Q (11~1월)회계 FY25 Q4 | 2025-01-26 | $39.3B | +77.9% | 73.0% | $24.0B | 61.1% | $22.1B | $0.89 | ✓ 3곳 일치 |
| CY25 1Q (2~4월)회계 FY26 Q1 | 2025-04-27 | $44.1B | +69.2% | 60.5% | $21.6B | 49.1% | $18.8B | $0.76 | ✓ 3곳 일치 |
| CY25 2Q (5~7월)회계 FY26 Q2 | 2025-07-27 | $46.7B | +55.6% | 72.4% | $28.4B | 60.8% | $26.4B | $1.08 | ✓ 5곳 일치 |
| CY25 3Q (8~10월)회계 FY26 Q3 | 2025-10-26 | $57.0B | +62.5% | 73.4% | $36.0B | 63.2% | $31.9B | $1.30 | ✓ 5곳 일치 |
| CY25 4Q (11~1월)회계 FY26 Q4 | 2026-01-25 | $68.1B | +73.2% | 75.0% | $44.3B | 65.0% | $43.0B | $1.76 | ✓ 5곳 일치 |
| CY26 1Q (2~4월)회계 FY27 Q1 | 2026-04-26 | $81.6B | +85.2% | 74.9% | $53.5B | 65.6% | $58.3B | $2.39 | ✓ 5곳 일치 |
| CY26 2Q (5~7월)회계 FY27 Q2 | 2026-07-26 | $96.2B | +105.9% | 75.0% | $63.7B | 66.2% | $59.7B | $2.46 | ✓ 4곳 일치 |
다음 분기(CY26 3Q (8~10월), 회계 FY27 Q3) 회사 가이던스 매출 $108B ±2% 가이던스, 어닝콜 8/26, 시장 컨센서스 매출 $109.0B ✓ Yahoo 10/7, Nasdaq 9/29 일치, EPS(조정) $2.47 Yahoo 10/7
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 매출 전망은 더 강해졌고, 마진 전망은 약해졌음.
Q&A 질문도 지난 분기의 새 사업 구분, CPU, 추론 점유율에서 70% 성장의 근거, 공급 병목, 생태계 투자 약정으로 옮겨 감.
| 주제 | 지난 분기 (5/20) | 이번 분기 (8/26) | 방향 | 근거 |
|---|---|---|---|---|
| 수요 | "수요가 포물선처럼 증가" | 고객 전망상 다음 해 성장 2배, 공급 가능한 성장은 약 70%로 숫자 제시 | 강해짐 | 5/20 "Demand has gone parabolic.", 8/26 "Customers' forecasts point to our growth doubling next year." |
| 가격, 믹스 | H100 임대가격 연초 대비 20%, A100 약 15% 상승 강조 | 메모리 가격 급등, FY2028 1분기부터 제품 가격 인상 반영 | - | 5/20 "The price of renting an H100 has risen 20%", 8/26 "as executed price increases take effect in Q1" |
| 마진, 비용 | 연간 총마진 70% 중반, 영업비용 증가율 40% 후반 | 3분기 총마진 74%±0.5%p, 4분기 71~72% 저점, 영업비용 증가율 50% 초반 | 약해짐 | 5/20 "we are still expecting to be in the mid seventies", 8/26 "margins to bottom in Q4 in the 71%-72% range" |
| 투자 | 재고, 구매 약정, 선급금 포함 총 공급 $145B 확보 | AI 연구소 투자 약 $50B, 외부 자본 $500B+ 조달 플랫폼 | 강해짐 | 5/20 "increased total supply ... to $145 billion", 8/26 "we have invested nearly $50 billion in the Frontier AI labs" |
| Vera Rubin | 하반기 3분기부터 생산 출하 시작 예정 | 8월 초 생산 출하 시작, 3분기 데이터센터 매출의 약 20% | 강해짐 | 5/20 "commence production shipments of VeraRubin ... starting in Q3", 8/26 "We commenced production shipments of Vera Rubin earlier this month." |
| 가이던스 | 2분기 $91B ±2%, Blackwell, Rubin 2025~2027년 매출 $1T 가시성 | 3분기 $108B ±2%, FY2028 매출 약 70% 성장 제시 | 강해짐 | 5/20 "Total revenue is expected to be $91 billion, plus or minus 2%", 8/26 "Total revenue is expected to be $108 billion ±2%." |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Joseph Moore (Morgan Stanley) | 한 해 앞선 70% 성장 가이던스를 낸 근거, 수요, 공급 차이를 좁힐 수 있는지 | 에이전트는 사람이 쓸 때보다 컴퓨팅을 15~100배 씀. 부지, 전력까지 공급망 위아래에 관여해 가시성이 높아짐. 수요는 70%보다 훨씬 크지만 공급이 보장하는 수준이 70%임. | 새 질문 |
| C.J. (소속 미표기, 지난 분기 Christopher Muse, Cantor Fitzgerald) | 에이전틱 AI 시대 추론 점유율, Groq 3 LPX의 역할 | AI 수명주기가 4단계로 복잡해져 한 시스템으로 다 처리하는 NVL72가 유리함. LPX는 빠른 응답이 필요한 고가 서비스에 덧붙이는 제품이고, 데이터센터 대부분은 Vera Rubin NVL72가 맡음. | 반복 |
| Vivek Arya (BofA Securities) | 생태계 투자, 보증 합계가 약 $500B인지, FY2028 현금 부담, 투자 대상(오픈AI, Anthropic)의 자체 칩 | 자체 XPU는 특정 클라우드용 추론 칩이고 엔비디아는 전 과정 플랫폼이라고 답함. CFO는 공급 약정 대부분이 첫 3년에 몰려 있다고 답함. $500B 합계와 FY2028 현금 규모는 확인하지 않음. | 새 질문 |
| James Schneider (Goldman Sachs) | 부지, 전력, DRAM, 파운드리 가운데 가장 심한 병목 순위 | 병목을 꼽지 않고 공급망 전체가 최대로 돌고 있다고 답함. 생산능력과 수율은 매일 조금씩 늘어남. 지금 공급은 약 70% 성장분임. | 답변 신중해짐 |
| Timothy Arcuri (UBS) | 오픈 모델 확산이 엔비디아에 좋은지 나쁜지 | 폐쇄, 오픈 모델 모두 사용이 급증함. 거의 모든 오픈 모델이 엔비디아에서 돌아가고, 어느 쪽이 커져도 판매가 늘어난다고 답함. | 새 질문 |
Q&A 톤 변화
지난 분기(5/20)에는 새 사업 구분(하이퍼스케일, ACIE), 독립형 Vera CPU, 추론 점유율, $1T 가시성 위의 추가분에 질문이 몰림. 이번 분기(8/26)에는 70% 성장 가이던스의 근거, 공급 병목, 약 $500B 생태계 투자, 보증과 고객 자체 칩으로 질문이 옮겨 감. 경영진은 수요는 "훨씬 크다"며 자신감을 유지했지만, 병목 순위와 투자 약정 총액, 현금 부담에는 숫자를 주지 않음.
해당 산업의 변화
AI 반도체 공급망 지도 AI 초안, 사람 확인 전 펼쳐 보기
산업마다 한 번 만들어 두고, 종목 페이지에서는 그 종목 칸만 색칠함. 진한 칸이 엔비디아, 초록 테두리는 직접 거래하는 회사, 밑줄은 리서치 볼트에 종목 페이지가 있는 회사임. 점선 칸은 어닝콜, 브리핑, 기사에서 이름을 확인하지 못한 회사(일반 지식 기준).
점선 칸은 이 산업 종목들의 어닝콜, 아침 브리핑, 종목 기사에서 이름을 확인하지 못한 회사(일반 지식 기준). 칸에 마우스를 올리면 근거가 보임.
수요 쪽: 데이터센터 투자 규모
상위 5개 클라우드의 설비투자는 2026년 약 $800B, 2027년 $1.3T로 전망됨(엔비디아 어닝콜). NeoCloud 설치 용량은 2025년 말 3GW에서 2026년 말 8GW로 늘어날 전망임. 젠슨 황은 2030년까지 AI 인프라 투자가 $3~4T 규모라고 봄(9/10).
정책
중국 산업정보부가 일부 기업의 RTX PRO 5500 구매를 승인할 계획이라는 보도가 있었음(9/28).
원가 쪽: DDR5 16Gb 현물가
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 엔비디아 | $5.46T | 14.2 | 28.6직접 28.6 ✓ | 27.0 | 18.0직접 18.0 ✓ | 23.9 |
| 브로드컴 | $1.69T | 18.3 | 45.3직접 45.3 ✓ | 33.1 | 19.0직접 19.0 ✓ | 17.0 |
| AMD | $970.1B | 37.8 | 148직접 153 ✓ | 100.5 | 23.5직접 23.5 ✓ | 14.4 |
| 마벨 | $238.9B | 36.5 | 84.4직접 87.7 ✓ | 82.3 | 25.3직접 25.3 ✓ | 12.8 |
| TSMC | $2.30T | 20.2 | 31.6직접 33.1 ✓ | — | 0.5직접 16.7 ⚠ | — |
최근 90일 증권사 의견 변경 30건, 목표가 상향 15, 하향 0, 의견 상향 0, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-01 | Cantor Fitzgerald | Overweight (재확인) | $350 | $228.38 | +53.3% |
| 2026-09-29 | Rosenblatt | Buy (유지) | $390 | $228.86 | +70.4% |
| 2026-09-10 | Piper Sandler | Overweight (신규) | $300 | $223.67 | +34.1% |
| 2026-09-04 | Rosenblatt | Buy (유지) | $390 | $228.45 | +70.7% |
| 2026-09-04 | Needham | Buy (재확인) | $300 | $228.45 | +31.3% |
| 2026-08-27 | Citigroup | Buy (유지) | $300 → $315 | $209.66 | +50.2% |
| 2026-08-27 | Mizuho | Outperform (유지) | $300 → $315 | $209.66 | +50.2% |
| 2026-08-27 | JP Morgan | Overweight (유지) | $280 → $320 | $209.66 | +52.6% |
| 2026-08-27 | Bernstein | Outperform (유지) | $315 → $400 | $209.66 | +90.8% |
| 2026-08-27 | RBC Capital | Outperform (유지) | $300 → $330 | $209.66 | +57.4% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 30건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (59명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 엔비디아만 유독 크게 움직인 날을 고름. 그날 국내, 해외 기사와 아침 브리핑에서 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
08/28
08/27
07/27
07/08
06/01
05/06
04/30
04/27
02/26
02/06
11/10
10/28
10/14