브로드컴 AVGO
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1961HP 반도체 사업부로 출발휴렛팩커드의 반도체 사업부에서 시작해 Agilent를 거쳐 Avago Technologies로 독립함.공개 자료 기준, 확인 필요
- 2016Avago가 Broadcom 인수Avago가 통신 칩 회사 Broadcom을 사들이고 회사 이름을 Broadcom으로 바꿈. 이후 인수로 덩치를 키우는 방식이 회사의 성장 방식이 됨.공개 자료 기준, 확인 필요
- 2023.11VMware 인수로 소프트웨어 회사가 됨가상화 소프트웨어 회사 VMware를 인수함(11/22). 인수 현금을 $30.4B 규모 대출로 마련했고, 소프트웨어가 매출의 큰 축이 됨.10-K FY2025
- 2025OpenAI와 10GW 협력, 고객 6곳OpenAI와 2029년까지 10GW 규모 협력을 발표했고, OpenAI가 여섯 번째 맞춤형 AI 칩 고객이 됨.어닝콜 CY25 4Q, CY26 1Q (회계 FY25 Q4, FY26 Q2)
- 2026.04구글 장기계약, 앤트로픽 5GW 추가구글과 여러 세대 TPU, AI 네트워크를 개발, 공급하는 장기계약을 맺었고, 앤트로픽이 2027년부터 5GW를 더 쓰기로 함. 메타와도 MTIA 다세대 협력을 발표함.어닝콜 CY26 1Q (6/3), 해외 기사 (4/7)
- 2026.06AI XPV 플랫폼 출범Apollo, Blackstone과 함께 AI 연구소용 컴퓨팅 자금을 대는 플랫폼을 만들고, 앤트로픽 1GW용 첫 $35B를 마감함. 7/8에는 애플과 $30B 이상 미국산 칩 계약도 발표됨.어닝콜 CY26 2Q (9/2), keyword_news_events (7/8)
- 2026.08현재: 분기 매출 $29.6B, AI가 56%CY26 2Q(회계 FY26 Q3) 매출 $29.6B로 전년 대비 86% 늘었음. AI 반도체 매출이 $16.7B로 3배가 넘게 늘어 전체의 56%가 됨.어닝콜 CY26 2Q (9/2)
시작: HP 반도체 사업부에서 출발한 Avago가 2016년 Broadcom을 인수해 지금의 이름이 됨(공개 자료 기준, 확인 필요). 공장 대부분을 외부에 맡기고 통신, 네트워크, 저장장치 칩을 설계해 팔았음.
발전: 큰 인수로 사업을 넓혀 왔고, 2023년 11월 VMware를 인수해 소프트웨어가 매출의 한 축이 됨(10-K). AI 시대에는 구글 TPU를 시작으로 메타, 앤트로픽, OpenAI 등 6개 고객의 맞춤형 AI 칩(XPU)을 만들며 AI 반도체 회사로 바뀜.
현재: AI 반도체(맞춤형 XPU, AI 네트워크 칩), 일반 반도체(광대역, 저장장치, 무선), 인프라 소프트웨어(VMware)로 돈을 범. CY26 2Q(회계 FY26 Q3) 매출 $29.6B 중 AI 반도체가 $16.7B(56%), 소프트웨어가 $8.8B(30%)임. 영업이익률은 사상 최고인 68%이고, 회사는 FY2026 AI 매출 $58B, FY2027 약 $115B, FY2028 $230B를 내다봄.
매출 구성 (CY26 2Q(회계 FY26 Q3), $29.6B)
| 구분 | 매출 | 비중 |
|---|---|---|
| 반도체 솔루션 | $20.8B | 70% |
| └ AI 반도체 (맞춤형 XPU, AI 네트워크) | $16.7B | 56% |
| └ 일반 반도체 (광대역, 저장장치, 무선 등) | $4.2B | 14% |
| 인프라 소프트웨어 (VMware 등) | $8.8B | 30% |
고객, 경쟁, 밸류체인 위치
고객은 맞춤형 AI 칩 고객 6곳임. 회사가 밝힌 곳은 구글(TPU), 앤트로픽(TPU 기반 컴퓨팅), OpenAI(Jalapeño), 메타(MTIA)이고 나머지 2곳은 이름을 밝히지 않음(9/2). 앤트로픽이 2027년 최대 XPU 고객이 될 것이라고 함. 일반 반도체에서는 애플이 $30B 이상 미국산 칩 계약을 발표함(7/8).
경쟁은 AI 가속기에서 엔비디아 GPU, 맞춤형 칩에서 MediaTek 같은 다른 설계 업체임. 회사는 TPU v8i를 MediaTek의 v8t보다 먼저 출하했다고 밝힘(9/2). 구글이 공급처를 일부 나눌 수 있다는 점은 회사도 인정함(6/3).
위치는 고객과 함께 칩을 설계하고 생산은 외부 파운드리에 맡기는 쪽임. 이더넷 스위치(Tomahawk), 광 DSP, 레이저까지 AI 클러스터를 잇는 칩을 함께 팔고, 레이저용 InP 공장과 기판은 직접 늘리는 중임(9/2).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
4분기 Capex $1.4B 예상
브로드컴
CY26 2Q $29.6B
Apollo, Blackstone 등이 연구소용 컴퓨팅 자금 조달 (첫 $35B)
고객
대표 제품: 무엇을 파는 회사인가
브로드컴은 AI 연구소가 자기 모델에 맞춰 쓰는 맞춤형 AI 칩(XPU)을 함께 설계해 만들어 주고, 그 칩 수만 개를 잇는 네트워크 칩을 팜. 여기에 기업 데이터센터를 돌리는 VMware 소프트웨어를 구독으로 팜. CY26 2Q 매출 $29.6B 중 AI 반도체가 56%임.
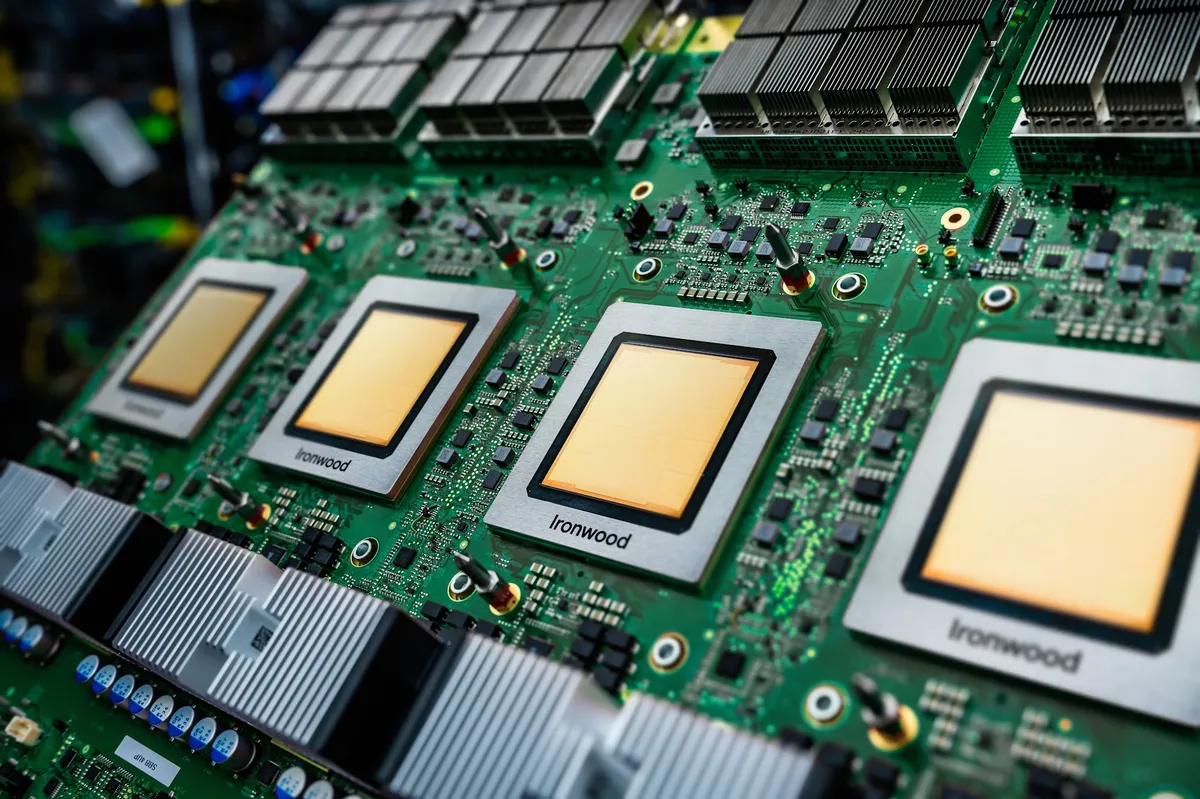
구글의 AI 전용 칩. 브로드컴이 함께 설계해 공급하고, 구글과 앤트로픽이 씀.
- v8i 양산 출하 시작, 회사는 Vera Rubin GPU와 비슷하거나 낫다고 주장 (9/2)
- 구글에 향후 수년간 연 수백억 달러어치 공급 계획
OpenAI와 메타가 자기 서비스에 맞춰 만든 AI 추론 칩. 브로드컴이 설계와 생산 관리를 맡음.
- Jalapeño 3분기 첫 출하, 2027년 1.3GW 배치 예정
- 메타 MTIA는 2027년 말까지 3세대 공급

AI 칩 수만 개 사이 데이터를 보내는 스위치 칩. Tomahawk 7은 업계 첫 200T 제품으로 테이프아웃함.
- AI 네트워크 매출 전년 대비 2.5배 이상 (CY26 2Q)
- XPU를 안 쓰는 고객도 Tomahawk 6를 씀
광트랜시버, CPO에 들어가는 칩과 레이저. 미국, 싱가포르 InP 레이저 공장을 직접 늘리는 중임.
- InP 레이저 공장 용량을 전년 대비 3배 넘게 늘림 (9/2)
통신망, 저장장치, 스마트폰에 들어가는 칩. 애플 무선 칩이 대표적임.
- 매출 $4.2B, +5% (CY26 2Q)
- 애플과 $30B 이상 미국산 칩 계약 (7/8)
기업이 자기 데이터센터를 클라우드처럼 쓰게 해 주는 가상화 소프트웨어. AI 추론, 에이전트도 같은 환경에서 돌리게 함.
- 누가 쓰나: 대기업, 금융, 정부의 자체 데이터센터
- 돈 받는 법: 구독
- 매출 $8.8B, +29%, ARR +15% (CY26 2Q)
주요 투자 포인트
소수 의견, 점검할 쟁점
마진 희석: HBM이 많이 들어가는 XPU 비중이 커져 총마진이 계속 내려감(4분기 약 73%). 회사는 분기마다만 마진을 안내하겠다고 함(9/2). 실적 직후 4분기 매출 가이던스 $34.8B가 컨센서스($35.03B)를 약 0.7% 밑돌아 시간외 한때 4~6% 내렸음(브리핑 9/2, 9/3).
자금 조달 구조: AI XPV 플랫폼에서 회사가 일부 잔존가치 보증을 설 수 있음(9/2). 보증 한도를 묻는 질문에 새로 밝힐 것이 없다고 답함. 8/14 BofA가 이 자금 조달 구조의 선순위 부채가 $370B에 이를 수 있다고 추정하자 주가가 5.9% 내렸음(해외 기사).
고객 집중과 병목: 매출 대부분이 소수 프런티어 AI 연구소에 달려 있음. 9/15 앤트로픽의 AI 개발 속도 조절 논란에 주가가 내렸음(브리핑). 경영진은 칩보다 전력, 부지, 데이터센터 건물이 더 큰 병목이라고 밝힘(브리핑 9/9).
규제: 9/23 중국 국자위가 국유기업 데이터센터의 Broadcom 스위치 사용 실태를 조사 중이라는 FT 보도가 나옴(보급률 최대 90%). EU는 VMware 라이선스 개편과 관련해 유럽 클라우드 업체에 자료를 요구함(브리핑 9/11). Tesco는 VMware 계약 문제로 소송을 냄(국내 기사 6/18).
신중한 증권사 의견: RBC는 Sector Perform($400), DA Davidson은 Neutral로 9/4 목표가를 $400→$350로 낮춤. Macquarie는 6/4 Neutral로 낮췄다가 9/3 Outperform으로 다시 올림(Yahoo).
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q (8~10월)회계 FY24 Q4 | 2024-11-03 | $14.1B | +51.2% | 64.1% | $4.63B | 32.9% | $4.32B | $0.90 | ✓ 3곳 일치 |
| CY24 4Q (11~1월)회계 FY25 Q1 | 2025-02-02 | $14.9B | +24.7% | 68.0% | $6.26B | 42.0% | $5.50B | $1.14 | ✓ 3곳 일치 |
| CY25 1Q (2~4월)회계 FY25 Q2 | 2025-05-04 | $15.0B | +20.2% | 68.0% | $5.83B | 38.8% | $4.96B | $1.03 | ✓ 3곳 일치 |
| CY25 2Q (5~7월)회계 FY25 Q3 | 2025-08-03 | $16.0B | +22.0% | 67.1% | $5.89B | 36.9% | $4.14B | $0.85 | ⚠ 영업이익 Yahoo |
| CY25 3Q (8~10월)회계 FY25 Q4 | 2025-11-02 | $18.0B | +28.2% | 68.0% | $7.51B | 41.7% | $8.52B | $1.74 | ⚠ 영업이익 Yahoo |
| CY25 4Q (11~1월)회계 FY26 Q1 | 2026-02-01 | $19.3B | +29.5% | 68.1% | $8.56B | 44.3% | $7.35B | $1.50 | ⚠ 총이익 Alpha Vantage 외 1 |
| CY26 1Q (2~4월)회계 FY26 Q2 | 2026-05-03 | $22.2B | +47.9% | 69.5% | $10.8B | 48.6% | $9.31B | $1.91 | ⚠ 총이익 Alpha Vantage 외 1 |
| CY26 2Q (5~7월)회계 FY26 Q3 | 2026-08-02 | $29.6B | +85.5% | 69.1% | $16.0B | 53.9% | $13.1B | $2.68 | ⚠ 영업이익 Yahoo |
다음 분기(CY26 3Q (8~10월), 회계 FY26 Q4) 회사 가이던스 매출 $35B 가이던스, 어닝콜 9/2, 시장 컨센서스 매출 $34.9B ✓ Yahoo 10/7, Nasdaq 9/29 일치, EPS(조정) $3.83 Yahoo 10/7
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: FY2028 AI 매출 $230B를 처음 제시하고, 앤트로픽, OpenAI의 2028년 GW 계획을 숫자로 밝힘.
질문은 GW당 매출, 마진 희석, 연구소 자금 조달 보증 위험으로 옮겨 감.
| 주제 | 지난 분기 (6/3) | 이번 분기 (9/2) | 방향 | 근거 |
|---|---|---|---|---|
| FY2026 AI 매출 | 약 $56B, 3분기 $16B 예상 | 약 $58B, 3분기 $16.7B, 4분기 $21.7B 예상 | 강해짐 | 6/3 "AI semiconductor revenue of $56 billion", 9/2 "fiscal 2026 AI revenue to be $58 billion" |
| 장기 AI 전망 | FY2027 $100B 이상 | FY2027 약 $115B, FY2028 $230B | 강해짐 | 6/3 "in excess of $100 billion", 9/2 "double AI revenue to approximately $115 billion" |
| 고객 GW 계획 | 앤트로픽 2027년 5GW, OpenAI 2027년 1.3GW, 메타 2028년까지 3GW | 앤트로픽 2028년 추가 10GW, OpenAI 2028년 5GW 이상 | 강해짐 | 6/3 "another 5 gigawatts of next generation TPU", 9/2 "an incremental 10 gigawatts" |
| 총마진 | 2분기 77.1%, 3분기 가이던스 약 74% | 3분기 75%, 4분기 가이던스 약 73% | 약해짐 | 6/3 "down to approximately 74%", 9/2 "approximately 73%, down from 78% a year ago" |
| 인프라 소프트웨어 | 매출 $7.2B(+9%), ARR +17% | 매출 $8.8B(+29%), ARR +15%, 4분기 약 $8.7B로 정체 | 약해짐 | 6/3 "sustained ARR growth of 17%", 9/2 "sustained ARR growth of 15%" |
| 공급 확보 | 2026, 2027년 확보, 2028, 2029년 협의 중 | FY2027, FY2028 전망 물량 확보 | 강해짐 | 6/3 "Working on 28 and 29 right now", 9/2 "we have secured the supply to meet this outlook" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Harlan Sur (JP Morgan) | Tomahawk 6 공급, Tomahawk Ultra 채택 | Tomahawk 6는 XPU 고객 거의 전부와 XPU를 쓰지 않는 고객에게도 깔렸다고 답함. 스케일업용 Tomahawk Ultra 채택은 예상보다 빨라 이번 분기부터 배치된다고 함. | 답변 자신감 커짐 |
| 애널리스트 (이름 미기재) | 2027, 2028년 GW 합계와 GW당 매출 | 질문자는 2027년 약 10GW, 2028년 약 20GW, GW당 $11B~$12B로 계산함. 받아쓰기 원문에 답변이 남아 있지 않음. | 반복 |
| Jack (소속 미기재) | 연구소 자금 조달 보증의 최대 위험 | 잔존가치 보증, 보증 한도에 대해 새로 밝힐 것이 없다고 답함. 앞으로 계약마다 조건이 다를 것이라고 함. | 답변 신중해짐 |
| 애널리스트 (이름 미기재) | 2027, 2028년 마진, 연구소가 실제로 칩을 고를 수 있나 | XPU 비중과 메모리 함량이 마진을 낮추며 마진은 분기마다만 안내한다고 답함. 3분기 반도체 부문 총마진을 약 67%로 정정함. | 답변 신중해짐 |
| 애널리스트 (이름 미기재) | 세대별 GW당 매출, Capex 증가 이유 | 미국, 싱가포르 InP 레이저 공장 용량을 전년 대비 3배 넘게 늘리고, 기판 생산도 곧 시작한다고 답함. | 새 질문 |
Q&A 톤 변화
지난 분기(6/3)에는 백로그 규모, 구글 내 점유율, 2027년 10GW 계획에 질문이 몰렸고 회사는 공급 확보에 자신 있게 답함. 이번 분기(9/2)에는 GW당 매출, 마진 희석, 연구소 자금 조달 보증 위험으로 질문이 옮겨 감. 경영진은 수요에는 여전히 자신 있었지만 보증 한도와 마진 전망에는 말을 아꼈음.
해당 산업의 변화
수요 쪽: 소수 프런티어 AI 연구소가 수요를 이끎
브로드컴은 AI 컴퓨팅 수요 대부분이 최첨단 모델을 만드는 소수 연구소에서 나온다고 봄. 기업도 AI를 쓰지만 결국 이 연구소들의 API를 사서 쓰기 때문에 같은 곳으로 수요가 모인다고 설명함(6/3). 고객들이 전력, 메모리까지 미리 맞추려고 일찍 주문해 매출 가시성이 2028년까지 늘었다고 함(6/3).
고객 쪽 자료도 대규모 투자를 보여 줌. 앤트로픽 투자설명서에는 약 $161.2B의 취소 불가 Broadcom 임대 의무가 적혔고(브리핑 9/29), 은행 10곳이 구글 TPU 구매용으로 Crux AI에 $22B를 대출함(브리핑 9/16).
공급, 규제 쪽: 전력, 데이터센터가 병목
혹 탄 CEO는 부지, 전력, 데이터센터 건물과 첨단 웨이퍼, 기판, 메모리가 출하 상단을 정한다고 밝힘(브리핑 9/4). 9/9 Goldman Sachs 콘퍼런스에서는 반도체 공급보다 전력과 데이터센터 준비가 더 큰 병목이라고 함(브리핑). 회사는 InP 레이저 공장을 3배 넘게 늘리고, Toppan과의 합작 싱가포르 기판 공장을 가동함(9/2, 브리핑 9/29).
규제 쪽에서는 9/23 중국 국자위가 국유기업 데이터센터의 Broadcom 스위치 사용 실태를 조사 중이라는 FT 보도가 나왔고, 9/11에는 EU가 VMware 라이선스 개편과 관련해 자료를 요구했다는 보도가 나옴(브리핑).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 브로드컴 | $1.69T | 18.3 | 45.3직접 45.3 ✓ | 33.1 | 19.0직접 19.0 ✓ | 17.0 |
| 마벨 | $238.9B | 36.5 | 87.5직접 87.7 ✓ | 82.3 | 25.3직접 25.3 ✓ | 12.8 |
| 엔비디아 | $5.46T | 14.2 | 28.6직접 28.6 ✓ | 27.0 | 18.0직접 18.0 ✓ | 23.9 |
| AMD | $970.1B | 37.8 | 152직접 153 ✓ | 100.5 | 23.5직접 23.5 ✓ | 14.4 |
최근 90일 증권사 의견 변경 17건, 목표가 상향 6, 하향 4, 의견 상향 1, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-09-10 | Piper Sandler | Overweight (신규) | $460 | $364.38 | +26.2% |
| 2026-09-04 | Citigroup | Buy (유지) | $500 → $515 | $357.16 | +44.2% |
| 2026-09-04 | DA Davidson | Neutral (유지) | $400 → $350 | $357.16 | -2.0% |
| 2026-09-03 | Macquarie | Neutral → Outperform (상향) | $490 | $367.24 | +33.4% |
| 2026-09-03 | Raymond James | Outperform (유지) | $450 → $475 | $367.24 | +29.3% |
| 2026-09-03 | Evercore ISI Group | Outperform (유지) | $582 → $578 | $367.24 | +57.4% |
| 2026-09-03 | TD Cowen | Buy (유지) | $500 → $475 | $367.24 | +29.3% |
| 2026-09-03 | Truist Securities | Buy (유지) | $550 → $520 | $367.24 | +41.6% |
| 2026-09-03 | StoneX | Buy (재확인) | $545 | $367.24 | +48.4% |
| 2026-09-03 | Morgan Stanley | Overweight (유지) | $502 → $505 | $367.24 | +37.5% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 17건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (47명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 브로드컴만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
08/14
07/08
06/17
06/05
06/04
04/07
03/05
02/06
12/15
12/12
11/24
10/13