마이크로소프트 MSFT
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1975마이크로소프트 설립소프트웨어 회사로 출발함. 지금도 소프트웨어, 서비스, 기기, 솔루션을 개발하고 지원하는 회사라고 스스로 설명함.10-K FY2026 (설립 연도)
- 1986나스닥 상장, PC 운영체제로 성장PC용 운영체제 Windows와 업무용 프로그램 Office가 오랫동안 주 수익원이었음. 지금도 Windows는 PC 제조사에 라이선스로 팔림.공개 자료 기준, 확인 필요
- 2010클라우드 Azure 출시기업에 서버, 저장 공간을 빌려주는 클라우드 사업을 시작함. 지금의 가장 큰 성장 엔진인 Intelligent Cloud 부문의 출발점임.공개 자료 기준, 확인 필요
- 2016링크드인 인수직장인 소셜 네트워크 LinkedIn을 사들임. 지금은 채용, 마케팅 솔루션 매출이 Productivity and Business Processes 부문에 잡힘.공개 자료 기준, 확인 필요
- 2019OpenAI 투자 시작AI 연구소 OpenAI에 투자하고 Azure로 컴퓨팅을 공급하기 시작함. 이후 OpenAI는 Azure의 최대 고객 중 하나가 됨.공개 자료 기준, 확인 필요
- 2023.10액티비전 블리자드 인수 완료2023년 10월 13일 게임사 Activision Blizzard 인수를 마침. Xbox 콘텐츠, 서비스 매출이 크게 늘어난 계기임.10-K FY2026
- 2026.04OpenAI 계약 구조 개정OpenAI 프런티어 모델 IP를 2032년까지 로열티 없이 쓰게 됨. OpenAI가 회사에 주는 매출 배분은 2030년까지 이어지고, 회사가 OpenAI에 주던 매출 배분은 없어짐.어닝콜 CY26 1Q(회계 FY26 Q3) (4/29)
- 2026.07현재: 연매출 $331.8B, Azure 연 $100B 돌파회계 2026년(2026년 6월 마감) 매출 $331.8B(+18%), 영업이익 $155.2B를 냄. Microsoft Cloud 매출은 $214B를 넘었고 Azure는 처음 연 $100B를 넘음(+41%). 회계 2027년부터는 보고 부문을 Agents and Infra, Devices and Consumer 2개로 바꿈.SEC 분기 손익, 어닝콜 CY26 2Q(회계 FY26 Q4) (7/29), 아침 브리핑 9/4
시작: 마이크로소프트는 1975년에 세워진 소프트웨어 회사임. PC 운영체제 Windows와 업무용 프로그램 Office를 팔아 성장함. 한 번 사면 계속 쓰는 소프트웨어 라이선스가 수익의 바탕이었음.
발전: 이후 Office를 구독형 Microsoft 365로 바꾸고, 클라우드 Azure를 두 번째 축으로 키움. 링크드인, 액티비전 블리자드를 사들여 채용, 게임으로 넓힘. OpenAI에 투자해 AI 모델을 Azure와 자사 제품에 먼저 넣었고, 2026년 4월에는 OpenAI IP를 2032년까지 로열티 없이 쓰는 구조로 계약을 바꿈.
현재: 가장 큰 부문은 Intelligent Cloud로 CY26 2Q(회계 FY26 Q4) 매출 $39.3B(+32%), 전체 $90.0B의 약 44%임. 그 안의 Azure가 +43% 늘어 성장을 이끎. Microsoft 365, Dynamics 365, LinkedIn이 든 Productivity and Business Processes가 $37.8B(+14%), Windows, Xbox, 검색 광고가 든 More Personal Computing이 $12.9B(-4%)임. 기업은 좌석당 구독료와 쓴 만큼 사용료를, PC 제조사는 Windows 라이선스료를, 광고주는 Bing 광고비를 냄. AI 비서 Microsoft 365 Copilot 유료 좌석은 3,000만 개를 넘음.
매출 구성 (CY26 2Q(회계 FY26 Q4), $90.0B)
| 구분 | 매출 | 비중 | 전년 대비 |
|---|---|---|---|
| Intelligent Cloud | $39.3B | 43.7% | +32% |
| └ Azure 및 기타 클라우드 | $29.4B | 32.7% | +43% |
| Productivity and Business Processes | $37.8B | 42.0% | +14% |
| More Personal Computing | $12.9B | 14.3% | -4% |
| 참고: Microsoft Cloud (부문 걸침) | $59.3B | 65.9% | +27% |
고객, 경쟁, 밸류체인 위치
고객은 네 갈래임. 첫째는 기업 IT 부서임(Microsoft 365 상업용 좌석 4.5억 개 이상, 1/28). 둘째는 AI 연구소와 대형 컴퓨팅 고객임(1/28 기준 상업 RPO의 약 45%가 OpenAI 관련). 셋째는 개발자임(GitHub 이용자 2.25억 명). 넷째는 소비자, 게이머, PC 제조사, 광고주임.
경쟁은 클라우드에서 Amazon AWS, Google Cloud임(4/30 CNBC는 1분기 Google 클라우드 성장이 MS, Amazon을 앞섰다고 보도). 업무용 AI에서는 여러 모델 회사와 경쟁하면서 동시에 그 모델을 Foundry에서 팜. 영국 CMA는 업무용 소프트웨어 생태계를 조사하기 시작함(5/15).
위치는 칩부터 앱까지 직접 하는 풀스택임. 자체 칩 Maia 200, Cobalt를 설계하고 NVIDIA, AMD GPU도 함께 씀. 데이터센터를 짓고, OpenAI, Anthropic, Mistral, xAI와 자체 MAI 모델 1만 1천 개 이상을 Foundry에서 제공함. 그 위에 Microsoft 365 Copilot, GitHub Copilot, 보안 제품을 올려 팜.
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
CY2026 약 $175B (리스 재분류 반영)
마이크로소프트
CY26 2Q $90.0B
Copilot Cowork, GitHub Copilot 사용량 과금 시작
고객
대표 제품: 무엇을 파는 회사인가
마이크로소프트는 기업에 클라우드 Azure와 업무용 구독 Microsoft 365를 팔아 대부분의 돈을 범. 여기에 AI 비서 Copilot을 얹어 좌석당 요금과 쓴 만큼 요금을 함께 받기 시작함.
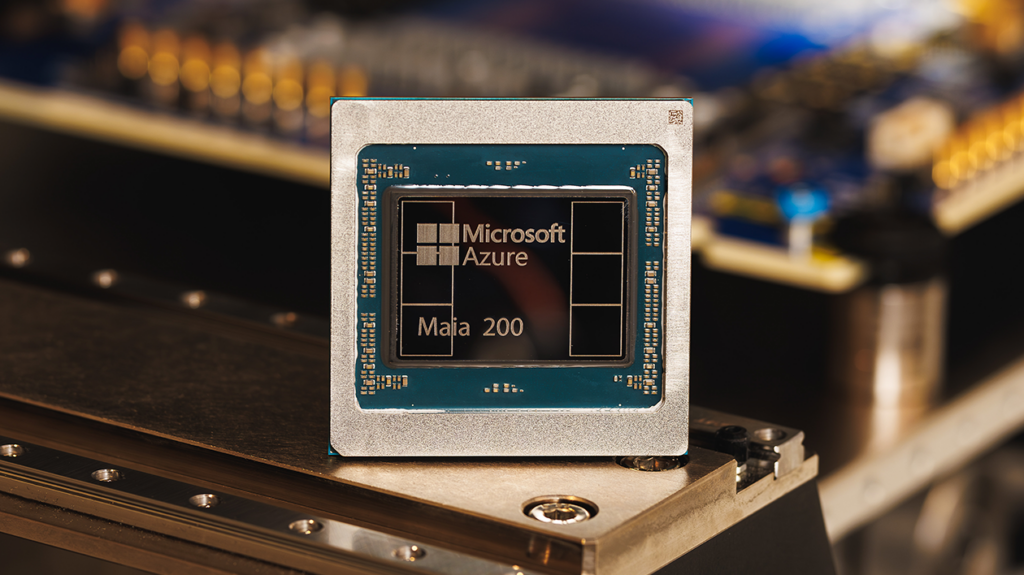
AI 계산용 칩을 직접 설계하고 NVIDIA, AMD 칩과 섞어 씀. 분기마다 약 1GW씩 용량을 늘리고 있음.
- Maia 200: 기존 최신 장비보다 달러당 성능 30% 좋음 (회사 발표)
- Cobalt 200 랙: 7월 말까지 25곳 넘는 데이터센터에 설치 예정
- 2년 안에 전체 용량을 약 2배로 늘릴 계획
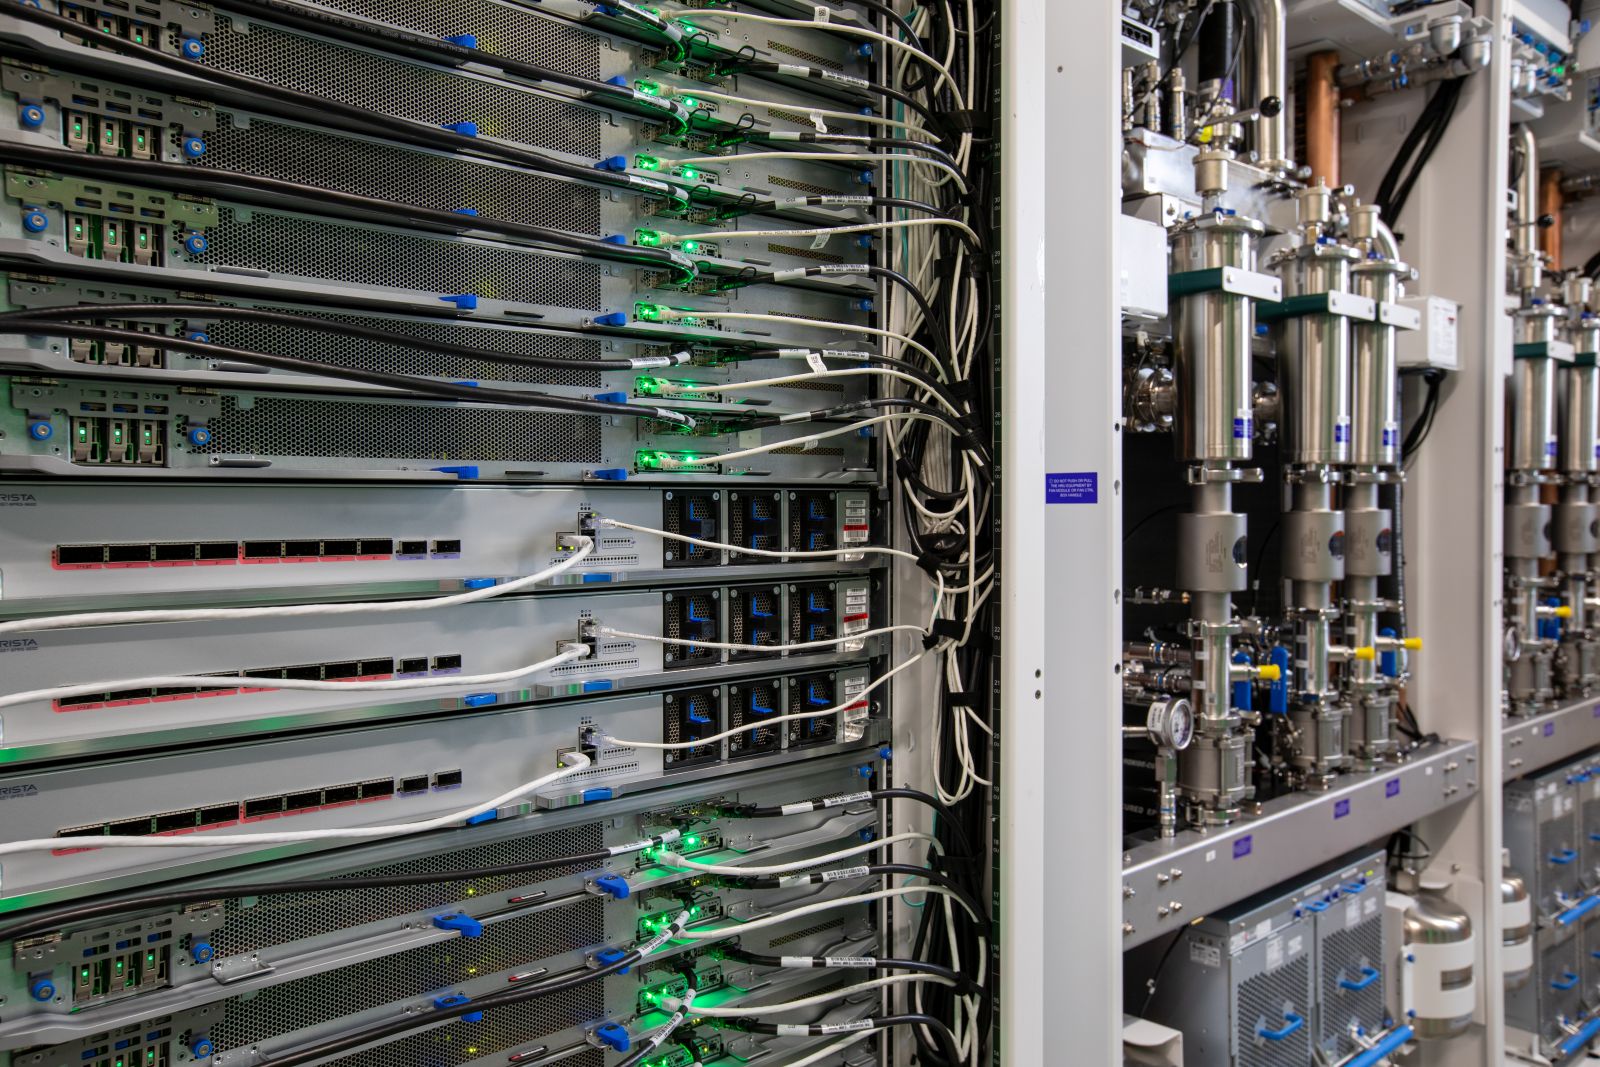
서버, 저장 공간, 데이터베이스를 빌려줌. AI 학습과 추론용 GPU도 빌려줌.
- 누가 쓰나: 기업, AI 연구소 (OpenAI, Adobe 등)
- 돈 받는 법: 쓴 만큼 사용료, 몇 년짜리 약정 계약
- Azure 분기 매출 $29.4B(+43%), 회계 2026년 연 $101.9B
OpenAI, Anthropic, Mistral, xAI와 자체 MAI 모델 1만 1천 개 이상을 골라 쓰게 함. 기업 데이터와 연결해 에이전트를 만들게 도움.
- 누가 쓰나: 기업 개발자 (Foundry 고객 10만 곳)
- 돈 받는 법: 모델 호출, 컴퓨팅 사용료
- Foundry 매출은 1년 새 2배 넘게 늘었다고 밝힘 (7/29)
개발자가 코드를 올리고 함께 고치는 서비스. AI 코딩 도구 GitHub Copilot을 붙여 팜.
- 누가 쓰나: 개발자 (GitHub 이용자 2.25억 명, Copilot 이용자 5,000만 명)
- 돈 받는 법: 좌석 구독료에 6월부터 사용량 과금을 더함
- 포춘 500 기업의 90% 넘게 GitHub 사용
회사원이 매일 쓰는 문서, 메일, 회의 프로그램을 구독으로 팜. 개인용 구독도 따로 있음.
- 누가 쓰나: 기업 직원 (유료 상업용 좌석 +6%), 개인 (개인 구독 +7%)
- 돈 받는 법: 좌석당 월 구독료, 상위 요금제(E5, E7)로 단가를 올림
- 상업용 클라우드 매출 +14% (조정 기준 +16%)
회사 메일, 문서, 회의 내용을 바탕으로 일을 대신 처리하는 AI 비서. 대화형에서 오래 혼자 일하는 에이전트로 넓히는 중임.
- 누가 쓰나: 기업 (유료 좌석 3,000만 개 초과, EY 40만 명, HSBC 20만 석 등)
- 돈 받는 법: 좌석당 요금 + 7월부터 Copilot Cowork 사용량 과금
- 새 묶음 상품 E7: 출시 두 달 만에 수백 개 기업이 수백만 좌석 구매
기업의 영업, 회계, 고객 상담 업무를 처리하는 프로그램. AI 에이전트가 업무 데이터를 쓰도록 열어 둠.
- 누가 쓰나: 기업 업무 부서
- 돈 받는 법: 좌석 구독 + 사용량 크레딧
- 매출 +13%, 고객 서비스 사용량 크레딧은 전분기의 4배
직장인 프로필과 채용 공고, 기업 마케팅 광고를 연결하는 서비스.
- 누가 쓰나: 회원 13억 명 (4/29), 채용 담당자, 광고주
- 돈 받는 법: 채용 솔루션 구독, 마케팅 광고비, 프리미엄 구독
- 매출 +12%
PC 제조사에 Windows를 라이선스로 팔고, 자체 PC Surface도 만듦.
- 누가 쓰나: PC 제조사, 개인, 기업 (월간 활성 Windows 기기 16억 대, 4/29)
- 돈 받는 법: 기기당 라이선스료, 기기 판매
- Windows OEM과 기기 매출 -7%, 다음 분기는 20%대 초반 감소 예상
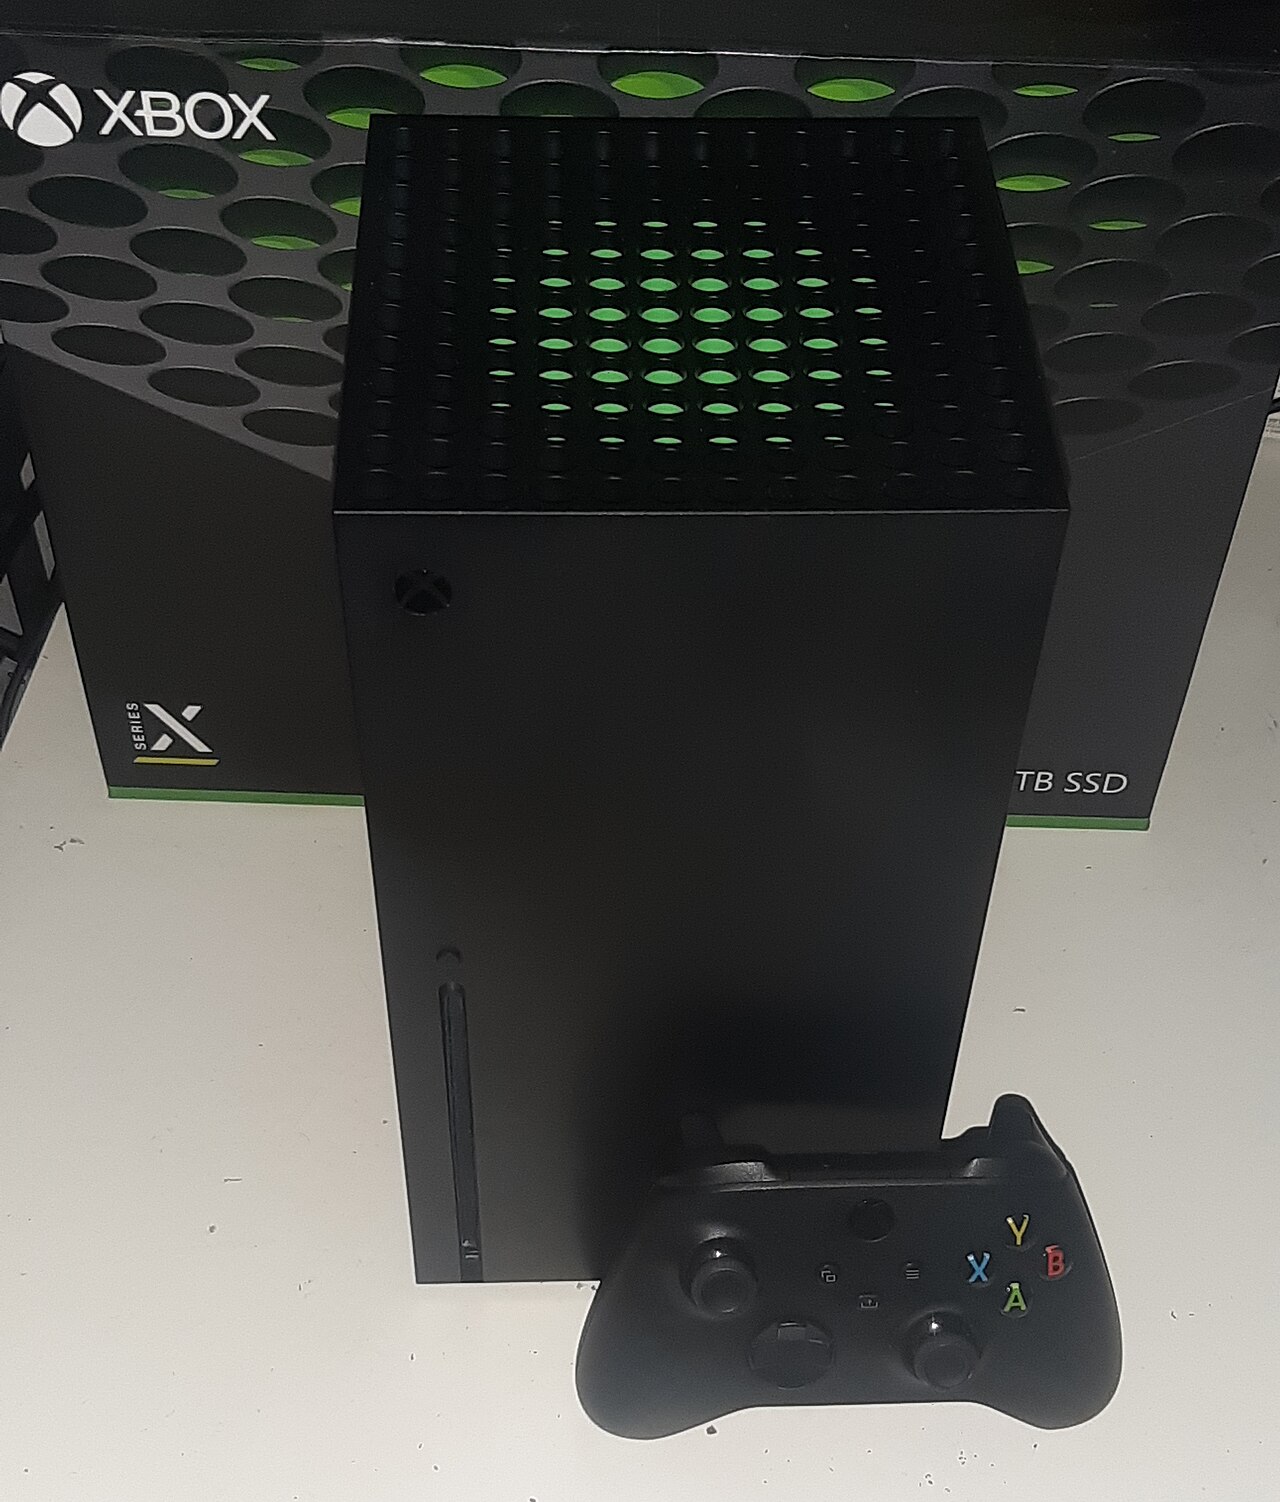
게임기와 게임 구독 Game Pass, 자체 개발 게임을 팜.
- 누가 쓰나: 게이머
- 돈 받는 법: 게임 판매, 구독료, 게임기 판매
- Xbox 매출 -10%, 회사는 회계 2027년 성장 복귀를 목표로 제시
검색 결과에 광고를 붙여 돈을 범.
- 누가 쓰나: 일반 이용자 (Bing 월 이용자 처음 10억 명, 4/29)
- 돈 받는 법: 광고비 (트래픽 획득 비용 제외 매출 +10%)
주요 투자 포인트
소수 의견, 점검할 쟁점
증권사 의견: 최근 90일 Yahoo 기록은 목표가 상향 19건, 하향 5건, 유지 10건임. 최근 12개월 의견 하향은 Rothschild & Co(2025.11.18, Buy→Neutral), Stifel(2026.2.5, Buy→Hold) 2건이고, Stifel은 9/23 다시 Buy로 올림. 목표가가 가장 낮은 편은 UBS $480(7/27), Mizuho $490(7/15)임.
OpenAI 집중: 1/28 기준 상업 RPO의 약 45%가 OpenAI 관련이었음. 7/30 해외 기사는 $678B 잔고의 약 3분의 1이 한 고객에서 나온다고 분석함.
마진 압박: Stifel은 6/25 시장의 회계 2027년 매출총이익률 추정이 너무 높다며 목표가를 낮춤(해외 기사). 회사도 CY26 2Q 매출총이익률이 67%로 내려갔고 회계 2027년 영업이익률이 1%p 미만 하락한다고 밝힘.
소비자 사업 약세: 다음 분기 Windows OEM과 기기 매출은 20%대 초반 감소, Xbox 콘텐츠와 서비스는 한 자릿수 중반 감소가 예상됨(7/29). 메모리 값 상승으로 Xbox 가격을 다시 올렸음(6/26 해외 기사). Xbox에서는 손상차손과 퇴직금 비용도 생김.
규제: 영국 CMA가 업무용 소프트웨어 생태계 조사를 시작함(5/15). EU가 공공 조달에서 미국 클라우드 의존을 줄이는 규칙을 추진한다는 보도가 있었음(6/2).
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q회계 FY25 Q1 | 2024-09-30 | $65.6B | +16.0% | 69.4% | $30.6B | 46.6% | $24.7B | $3.30 | ✓ 2곳 일치 |
| CY24 4Q회계 FY25 Q2 | 2024-12-31 | $69.6B | +12.3% | 68.7% | $31.7B | 45.5% | $24.1B | $3.23 | ✓ 2곳 일치 |
| CY25 1Q회계 FY25 Q3 | 2025-03-31 | $70.1B | +13.3% | 68.7% | $32.0B | 45.7% | $25.8B | $3.46 | ✓ 2곳 일치 |
| CY25 2Q회계 FY25 Q4 | 2025-06-30 | $76.4B | +18.1% | 68.6% | $34.3B | 44.9% | $27.2B | $3.65 | ✓ 4곳 일치 |
| CY25 3Q회계 FY26 Q1 | 2025-09-30 | $77.7B | +18.4% | 69.0% | $38.0B | 48.9% | $27.7B | $3.72 | ✓ 4곳 일치 |
| CY25 4Q회계 FY26 Q2 | 2025-12-31 | $81.3B | +16.7% | 68.0% | $38.3B | 47.1% | $38.5B | $5.16 | ✓ 4곳 일치 |
| CY26 1Q회계 FY26 Q3 | 2026-03-31 | $82.9B | +18.3% | 67.6% | $38.4B | 46.3% | $31.8B | $4.27 | ✓ 4곳 일치 |
| CY26 2Q회계 FY26 Q4 | 2026-06-30 | $90.0B | +17.7% | 67.2% | $40.6B | 45.1% | $35.8B | $4.80 | ✓ 3곳 일치 |
다음 분기(CY26 3Q, 회계 FY27 Q1) 회사 가이던스 매출 $90B ±0.6% 가이던스, 어닝콜 7/29, 시장 컨센서스 매출 $90.7B ✓ Yahoo 10/12, Nasdaq 9/29 일치, EPS(조정) $4.72 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: Azure가 43%로 빨라지고 Copilot 좌석이 3,000만 개를 넘으며 AI 투자의 매출 전환이 숫자로 보이기 시작함.
질문도 "설비투자를 감당할 수 있나"에서 "모델 선택, 사용량 과금, 부품값 상승을 어떻게 관리하나"로 옮겨 감.
| 주제 | 지난 분기 (4/29) | 이번 분기 (7/29) | 방향 | 근거 |
|---|---|---|---|---|
| Azure | +40%(고정환율 +39%), 다음 분기 39~40% 가이던스 | +43%, 다음 분기 고정환율 약 45% 가이던스 | 강해짐 | 4/29 "we expect Q4 revenue growth to be between 39 and 40%", 7/29 "In Azure, we expect revenue growth of approximately 45%" |
| Microsoft 365 Copilot | 유료 좌석 2,000만 개, 좌석 순증 +250%(전년 대비) | 유료 좌석 3,000만 개 초과, 순증 전분기의 2배 이상 | 강해짐 | 4/29 "now have over 20 million Microsoft 365 Copilot paid seats", 7/29 "over 30 million paid Microsoft 365 Copilot seats" |
| 과금 방식 | GitHub Copilot 사용량 과금 전환 발표 (6/1 시행) | Copilot Cowork에도 사용량 과금, 좌석 + 사용량 구조 확대 | 강해짐 | 4/29 "usage-based pricing model for GitHub Copilot", 7/29 "we added usage-based billing to Copilot Cowork" |
| 수주잔고 (상업 RPO) | $627B(+99%) | $678B(+84%), 순증분은 모두 프런티어 모델 회사 밖 고객 | - | 4/29 "RPO increased to $627 billion and was up 99%", 7/29 "grew 84% to $678 billion" |
| 설비투자 | CY2026 약 $190B (부품값 상승분 약 $25B 포함) | 리스 재분류로 약 $175B, 다음 분기 $50B 초과 | 동일 | 4/29 "We expect to invest roughly $190 billion", 7/29 "adjusts our expectation to approximately $175 billion" |
| PC, 게임 | Windows OEM 10%대 후반 감소 가이던스 | Windows OEM과 기기 20%대 초반 감소 가이던스, Xbox 손상차손 | 약해짐 | 4/29 "Windows OEM revenue should decline in the high teens", 7/29 "should decline in the low 20s" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Karl Keirstead (UBS) | 공개 모델, 맞춤 모델 확산이 얼마나 클지, 프런티어 연구소 노출이 큰 MS가 어떻게 득을 보나 | 나델라는 하네스(기억, 맥락)를 모델과 분리해 어떤 모델이든 바꿔 쓸 수 있게 한다고 답함. CFO는 어떤 모델을 골라도 Azure 수요는 는다고 덧붙임. | 새 질문 |
| Brent Thill (Jefferies) | Azure가 43%로 빨라진 원인, 아직 용량 제약인가 | 여전히 수요가 공급을 넘는다고 답함. CPU, GPU 효율 개선과 설치 기간 단축분이 바로 매출이 됐다고 설명함. | 답변 자신감 커짐 |
| Mark Moerdler (Bernstein) | 공급 과잉 우려와 부품값 상승이 가격, 마진에 주는 영향 | 비용의 큰 몫인 CPU, GPU는 수요가 바뀌면 속도를 늦출 수 있다고 답함. 새 계약 가격에 부품값을 반영하지만 경기 순환의 오르내림은 있다고 인정함. | 답변 신중해짐 |
| Adam Wood (Morgan Stanley) | Copilot이 시범에서 전사 배포로 넘어가는지, 좌석, E7, 사용량 중 무엇이 수익화 동력인가 | 배포에서 활발한 사용까지 몇 달 걸리던 것이 며칠로 줄었다고 답함. 좌석 + 사용량 구조로 시장 규모가 넓어진다고 설명함. | 반복 |
| Gabriela Borges (Goldman Sachs) | 설비투자 수익률(ROI)이 1년 전과 비교해 어떤지, 자체 칩 등 남은 개선 수단 | 계산 방식은 같지만 시장 확대와 마진 개선 수단에 대한 확신이 커졌다고 답함. 자체 칩과 모델 다변화를 마진 개선 수단으로 꼽음. | 새 질문 |
Q&A 톤 변화
지난 분기(4/29) 질문은 "누가 이 수요를 결제하나", 하반기 설비투자 집행 가능성, 설비투자와 매출 속도 차이, OpenAI 계약 개정에 몰렸음. 이번 분기(7/29)에는 모델 선택과 기업 IP 보호, Azure 가속의 원인, 부품값 상승과 공급 과잉 우려, 보안 제품, 투자 수익률로 옮겨 감. 경영진은 Azure와 Copilot 숫자에는 자신감을 보였지만, 부품값과 수요 순환에 대해서는 "오르내림이 있을 것"이라며 신중하게 답함.
해당 산업의 변화
수요 쪽: AI 컴퓨팅과 업무용 에이전트
회사는 수요가 공급을 넘는 상태가 적어도 2026년 내내 이어진다고 봄(4/29). 7/29에는 "spot market" 자산 가격에서도 이런 불균형이 보인다고 밝힘. 1조 토큰 연환산 이상을 쓰는 Foundry 고객 수는 1년 새 4배가 됨(7/29). 9/10에는 데이터센터 용량을 2032년까지 약 38GW로 늘린다는 계획이 나왔고(브리핑), 9/21에는 인도 투자 약정 $20.5B 중 일부를 하이데라바드 새 리전 등 운영 인프라로 돌림(브리핑). 중동에서는 HUMAIN과 Copilot, Azure 묶음을 기업 사용자 100만 명에게 공급하는 제휴를 넓힘(9/1 브리핑).
공급 쪽: 부품값 상승과 자체 칩
AI 수요가 메모리 등 부품값을 끌어올리고 있음. 회사는 CY2026 설비투자 약 $190B 가운데 약 $25B가 부품값 상승분이라고 밝힘(4/29). 같은 이유로 PC 가격이 오르면서 Windows OEM 매출이 줄고, Xbox 가격도 다시 올림(6/26 해외 기사, 회사는 메모리 값이 2027년 가을까지 2배가 될 것으로 봄). 공급 측 대응으로 회사는 NVIDIA Vera Rubin, AMD Helios 랙을 먼저 들이는 동시에 자체 칩 Maia 200, Cobalt 200 비중을 늘리고 있음(7/29).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 마이크로소프트 | $4.02T | 22.9 | 30.1직접 30.1 ✓ | 21.0 | 12.1직접 12.1 ✓ | 9.1 |
| 알파벳 | $4.31T | 23.2 | 17.7직접 17.7 ✓ | 24.3 | 9.7직접 9.7 ✓ | 6.9 |
| 아마존 | $2.80T | 24.8 | 20.9직접 20.9 ✓ | 17.3 | 3.6직접 3.6 ✓ | 5.1 |
| 오라클 | $416.5B | 12.5 | 21.5직접 21.5 ✓ | 16.1 | 5.8직접 5.8 ✓ | 6.7 |
최근 90일 증권사 의견 변경 35건, 목표가 상향 19, 하향 5, 의견 상향 1, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-07 | Evercore ISI Group | Outperform (유지) | $528 → $635 | $529.30 | +20.0% |
| 2026-10-05 | Scotiabank | Sector Outperform (유지) | $510 → $615 | $517.53 | +18.8% |
| 2026-10-01 | Wells Fargo | Overweight (유지) | $700 → $725 | $512.90 | +41.4% |
| 2026-09-30 | Piper Sandler | Overweight (유지) | $550 → $610 | $508.96 | +19.9% |
| 2026-09-23 | Stifel | Hold → Buy (상향) | $530 → $575 | $498.00 | +15.5% |
| 2026-09-22 | Oppenheimer | Outperform (유지) | $515 → $570 | $501.61 | +13.6% |
| 2026-09-21 | Cantor Fitzgerald | Overweight (유지) | $522 → $608 | $493.78 | +23.1% |
| 2026-09-15 | Citizens | Market Outperform (재확인) | $550 | $505.41 | +8.8% |
| 2026-09-04 | Stifel | Hold (유지) | $450 → $530 | $510.12 | +3.9% |
| 2026-09-01 | B of A Securities | Buy (유지) | $500 → $600 | $507.29 | +18.3% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 35건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (53명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 마이크로소프트만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
07/30
06/26
06/02
05/29
05/15
04/30
04/15
01/29