램리서치 LRCX
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1980식각 장비 회사로 설립미국 캘리포니아에서 설립됨. 웨이퍼의 필요 없는 부분을 플라스마로 깎아 내는 식각 장비로 출발함.10-K FY2026 (설립 연도), 첫 사업은 공개 자료 기준, 확인 필요
- 2012.06증착 장비 회사 Novellus 인수막을 입히는 증착 장비 회사 Novellus를 인수함. 식각과 증착을 함께 파는 지금의 사업 구조가 됨.10-K FY2026
- FY20253D NAND 최대 설치 기반, 연매출 $18.4B3D NAND 장비 설치 기반이 업계 최대인 회사로 자리 잡음. FY2025(2025년 6월 마감) 매출은 분기 합산 $18.4B임.어닝콜 CY26 1Q(회계 FY26 Q3) (4/22), 분기 실적 합산
- 2025투자자의 날: 장비 시장 내 몫 확대 목표전체 웨이퍼 장비 투자(WFE) 중 회사가 팔 수 있는 시장(SAM)의 비중을 30% 초반에서 30% 후반으로 넓히겠다는 목표를 냄.어닝콜 CY26 2Q(회계 FY26 Q4) (7/29)
- 2026말레이시아 두 번째 공장가장 큰 공장인 말레이시아 1공장과 비슷한 규모의 2공장을 2026년 하반기 가동 예정임. 고객 가까이에서 만드는 전략이 마진을 끌어올렸다고 회사가 설명함.어닝콜 CY26 1Q(회계 FY26 Q3) (4/22)
- 2026.06현재: FY2026 매출 $23.2B, 20년 만의 최고 마진FY2026 매출 $23.2B, 매출총이익률 50.6%, EPS $5.82(+41%)로 모두 최고치임. 6월 분기 매출총이익률 52%는 20년 만의 최고임.어닝콜 CY26 2Q(회계 FY26 Q4) (7/29)
시작: 1980년 미국에서 설립된 식각 장비 회사임. 플라스마로 웨이퍼 위 막을 깎아 회로 모양을 만드는 장비를 팔았음.
발전: 2012년 증착 장비 회사 Novellus를 사들여 막을 입히는 장비까지 갖춤. 칩이 위로 쌓이는 3D 구조(3D NAND, GAA 트랜지스터, HBM)가 늘면서 깊고 좁은 구멍을 파고 채우는 식각, 증착 공정이 많아져 회사 몫이 커짐. 3D NAND 장비 설치 기반이 업계 최대임.
현재: 메모리, 파운드리 회사에 식각, 증착, 세정 장비를 팔고, 깔린 장비의 부품, 업그레이드, 서비스를 파는 고객지원(CSBG)으로 돈을 범. CY26 2Q(회계 FY26 Q4) 매출 $6.72B 중 CSBG가 약 $2.5B로 최대치였고, 장비 매출은 메모리 46%, 파운드리 44%임. FY2026 매출은 $23.2B, 매출총이익률 50.6%임.
매출 구성 (CY26 2Q(회계 FY26 Q4), $6.72B)
| 구분 | 매출 | 비중 |
|---|---|---|
| 장비 (시스템) | 약 $4.2B | 약 63% |
| └ 파운드리 | 미공시 | 장비의 44% |
| └ DRAM | 미공시 | 장비의 23% |
| └ NAND 등 비휘발성 메모리 | 미공시 | 장비의 23% |
| └ 로직, 기타 | 미공시 | 장비의 10% |
| 고객지원 (CSBG: 부품, 업그레이드, 서비스, Reliant) | 약 $2.5B | 약 37% |
| (참고) 지역 | 대만 27%, 중국 26% | 한국 20% |
고객, 경쟁, 밸류체인 위치
고객은 메모리, 파운드리, 종합 반도체 회사임. FY2024~FY2026 주요 고객은 Micron, 삼성전자, SK hynix, TSMC임(10-K). 6월 분기 지역 비중은 대만 27%, 중국 26%, 한국 20%이고, 중국 안에서는 다국적 고객이 늘고 중국 현지 고객이 줄었음(7/29). 미국의 새 로직 고객과도 논의 중이라고 밝힘.
경쟁: 식각, 증착에서 Applied Materials, Tokyo Electron 등과 경쟁함(공개 자료 기준, 확인 필요). 회사는 도체 식각 업계 1위로 설치 챔버가 4만 개 넘는다고 밝힘(7/29). 9/4에는 PSK가 Lam의 베벨 에처 특허 1건에 대해 추가 무효 판단을 받았음(브리핑).
위치: 노광 다음 단계에서 막을 쌓고 깎는 공정을 맡음. 미국 오리건, 캘리포니아, 오하이오와 말레이시아, 대만, 한국, 오스트리아에 공장이 있고(7/29), 설치된 챔버가 10만 개 넘어 부품, 업그레이드 매출 기반이 큼(4/22).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
Capex $189M, 재고 $4.3B (CY26 2Q)
램리서치
CY26 2Q $6.72B
이연 매출 $2.43B (+$213M)
고객
대표 제품: 무엇을 파는 회사인가
램리서치는 웨이퍼 위에 막을 입히고(증착) 그 막을 깎아(식각) 회로를 만드는 장비를 팜. 칩이 3D로 높게 쌓일수록 깊은 구멍을 파고 채우는 공정이 늘어 회사 장비가 더 많이 들어감. 깔린 장비에는 부품, 업그레이드, 정비 서비스를 팔아 CY26 2Q(회계 FY26 Q4) 매출의 약 37%를 벌었음.
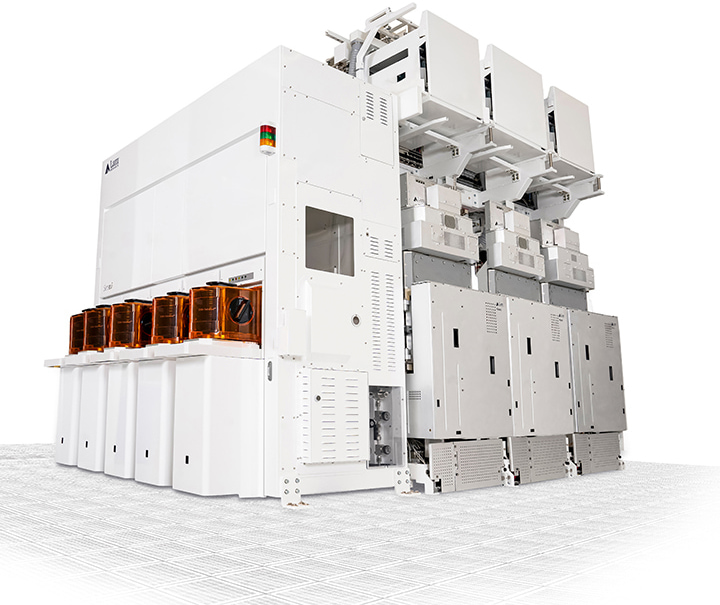
금속, 실리콘 막을 플라스마로 깎아 트랜지스터 게이트와 배선을 만드는 장비.
- 설치 챔버 4만 개 넘음, 업계 1위 (7/29)
- Akara 설치 기반이 출시 뒤 해마다 2배로 늘었고 DRAM으로 확대 (7/29)
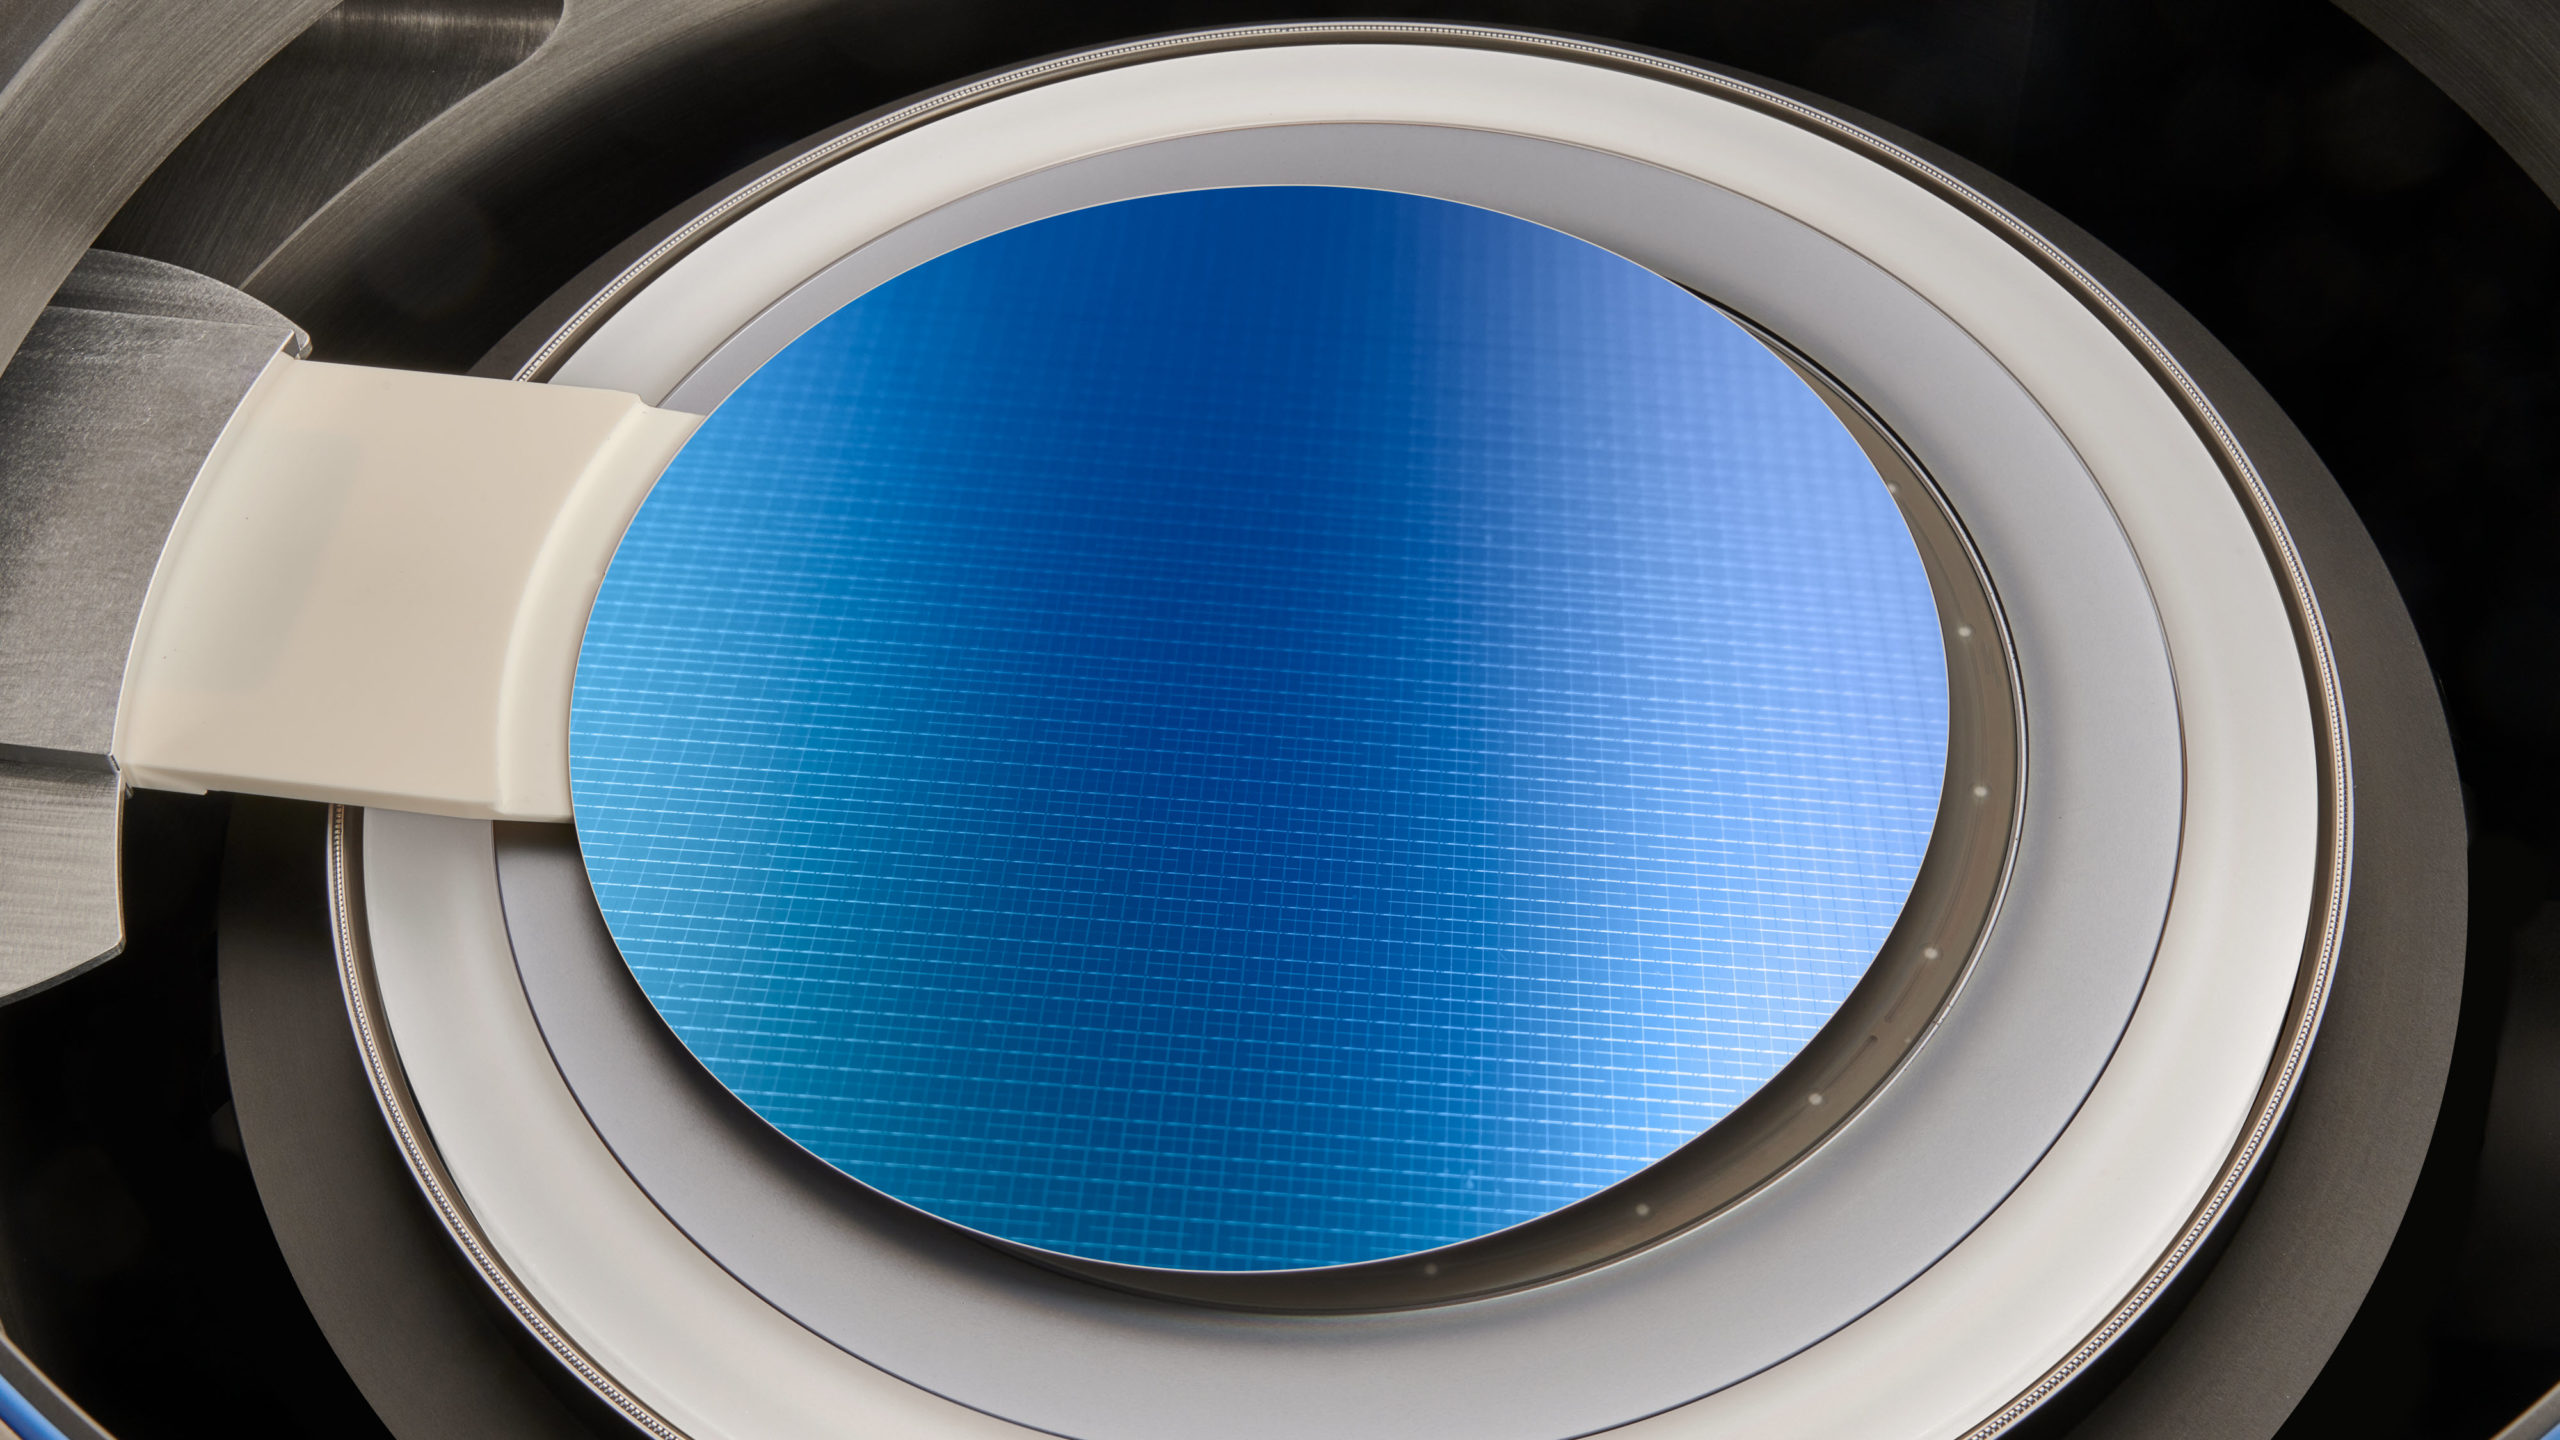
절연막에 아주 깊고 좁은 구멍을 뚫는 장비. 3D NAND 채널 구멍 공정의 핵심임.
- NAND 웨이퍼당 회사가 팔 수 있는 장비 시장이 128단에서 500단 이상으로 가면 2배 (7/29)
필요한 막만 골라 다듬고, 웨이퍼 가장자리 오염을 지워 결함을 줄이는 장비.
- FinFET에서 GAA로 가면 표면 처리 공정 수가 약 2배 (7/29)
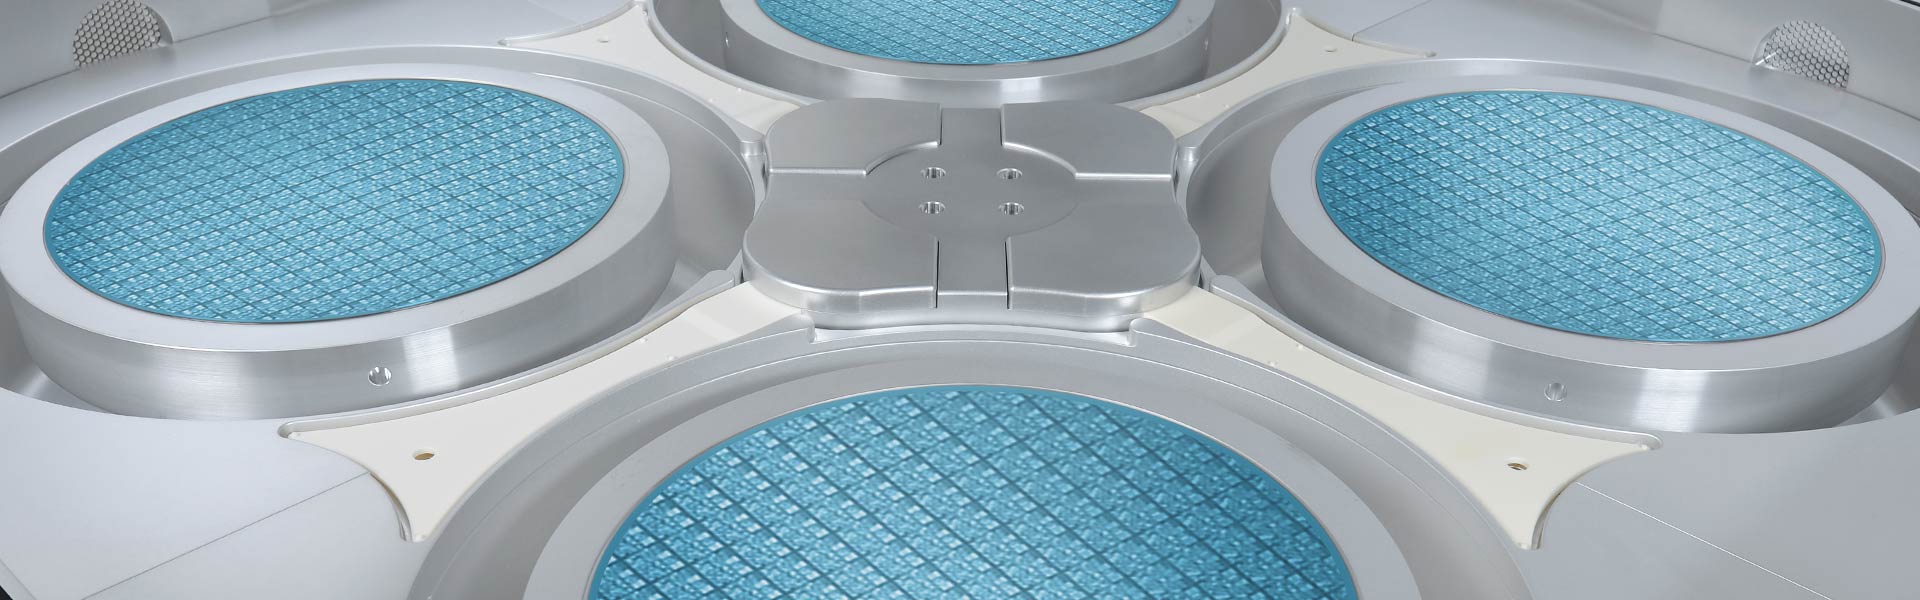 사진은 이전 세대 제품
절연막을 입히는 장비. DRAM 비트라인 스페이서, NAND 층 쌓기에 쓰임.
- Striker는 주요 메모리 회사 모두에서 비트라인 스페이서 공정 표준 장비 (4/22)
칩 안의 배선과 접점을 금속으로 채우는 장비.
- NAND 전환에서 몰리브덴 도입이 새 장비 수요를 만든다고 설명 (4/22)
HBM처럼 칩을 쌓을 때 칩을 관통하는 구멍(TSV)을 뚫고 구리로 채움. 큰 사각 패널용 장비도 냄.
- 2026년 패키징 매출 70% 넘게 성장 예상 (7/29, 4월에는 50% 이상)
- 510x515mm 패널 장비를 여러 지역 개발 라인에 출하 (7/29)
깔린 10만 개 넘는 챔버에 부품을 대고, 최신 기능으로 업그레이드하고, 데이터로 가동률을 올려 줌.
- 누가 쓰나: 장비를 산 메모리, 파운드리 회사
- 돈 받는 법: 부품 판매, 업그레이드 판매, 서비스 계약
- CY26 2Q 약 $2.5B, 전년 대비 +43%, 3분기 연속 최대 (7/29)

사람 대신 장비 정비를 자동으로 해 정비 품질을 고르게 하고 가동률을 올리는 협업 로봇.
- 누가 쓰나: NAND에서 시작해 DRAM 고객으로 확대 중
- 돈 받는 법: 서비스 매출
- 2026년 들어 자동화 가능한 예방정비 작업 수 2배 (7/29)
최첨단이 필요 없는 공정에 쓰는 장비를 새로 만들거나 고쳐 팜.
- 중국, 아날로그, 자동차 칩 투자에 따라 달라짐 (7/29)
주요 투자 포인트
소수 의견, 점검할 쟁점
실적 뒤 목표가 하향: 7/30 주가는 18% 올랐지만 같은 날 Wells Fargo($450→$350), Morgan Stanley($404→$367), B. Riley($385→$350)는 목표가를 내림. 8/25 Mizuho($370→$365), 9/1 UBS($435→$425)도 소폭 내림(Yahoo).
중국 감소: 중국 비중이 34%(3월 분기)에서 26%(6월 분기)로 줄었고, 중국 현지 고객 매출이 감소함(7/29). 중국 WFE는 2026년 보합이나 소폭 증가로 봄.
NAND 공급 과잉 우려: 7/29 Q&A에서 TrendForce가 2027년 NAND 공급 과잉을 전망한다는 질문이 나옴. 회사는 업그레이드가 이어져 기초 여건은 같다고 답함. 3/26에는 Google의 AI 메모리 절감 알고리즘(TurboQuant) 보도로 메모리 장비주가 함께 내림(해외 기사).
추가 상향 여지 축소: CEO는 $150B WFE 전망에는 더 이상 「상향 여지」를 붙이지 않았고, 하반기에 더 큰 깜짝 상향은 어렵다고 답함(7/29).
특허 분쟁: 9/4 PSK가 Lam의 베벨 에처 특허 1건에 대해 추가 무효 판단을 받았음. Lam은 8월 침해 소송에서 이 특허 주장을 철회했음(브리핑).
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q회계 FY25 Q1 | 2024-09-29 | $4.17B | +19.7% | 48.0% | $1.26B | 30.3% | $1.12B | $0.86 | ✓ 2곳 일치 |
| CY24 4Q회계 FY25 Q2 | 2024-12-29 | $4.38B | +16.4% | 47.4% | $1.33B | 30.5% | $1.19B | $0.92 | ✓ 2곳 일치 |
| CY25 1Q회계 FY25 Q3 | 2025-03-30 | $4.72B | +24.4% | 49.0% | $1.56B | 33.1% | $1.33B | $1.03 | ✓ 2곳 일치 |
| CY25 2Q회계 FY25 Q4 | 2025-06-29 | $5.17B | +33.6% | 50.1% | $1.74B | 33.7% | $1.72B | $1.35 | ✓ 3곳 일치 |
| CY25 3Q회계 FY26 Q1 | 2025-09-28 | $5.32B | +27.7% | 50.4% | $1.83B | 34.4% | $1.57B | $1.24 | ✓ 3곳 일치 |
| CY25 4Q회계 FY26 Q2 | 2025-12-28 | $5.34B | +22.1% | 49.6% | $1.81B | 33.9% | $1.59B | $1.26 | ✓ 3곳 일치 |
| CY26 1Q회계 FY26 Q3 | 2026-03-29 | $5.84B | +23.8% | 49.8% | $2.05B | 35.0% | $1.83B | $1.45 | ✓ 3곳 일치 |
| CY26 2Q회계 FY26 Q4 | 2026-06-28 | $6.72B | +30.0% | 51.7% | $2.51B | 37.4% | $2.28B | $1.81 | ✓ 2곳 일치 |
다음 분기(CY26 3Q, 회계 FY27 Q1) 회사 가이던스 매출 $8B ±4.9% 가이던스, 어닝콜 7/29, 시장 컨센서스 매출 $8.1B Yahoo 10/12, EPS(조정) $2.18 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: NAND 매출이 2배로 뛰며 최대 실적을 냈고, 2026년 WFE 전망을 $150B 초반으로 올리며 장기 마진 목표도 한 단계 올림.
9월 분기 매출 가이던스 $8.1B는 전분기 대비 20% 넘는 증가임.
| 주제 | 지난 분기 (4/22) | 이번 분기 (7/29) | 방향 | 근거 |
|---|---|---|---|---|
| 2026년 WFE | $140B, 상향 여지 있음 | $150B 초반 | 강해짐 | 4/22 "WFE of $140 billion with a bias to the upside", 7/29 "in the low $150 billion range" |
| NAND | 장비의 12%, 연중 증가 예상 | 장비의 23%, 매출 2배 넘게 증가 | 강해짐 | 4/22 "Nonvolatile memory contributed 12%", 7/29 "NAND revenue dollars more than doubled" |
| 첨단 패키징 | 2026년 50% 넘게 성장 | 2026년 70% 넘게 성장 | 강해짐 | 4/22 "expected to exceed 50% in calendar year 2026", 7/29 "on track to deliver greater than 70%" |
| 마진 | 6월 분기 가이던스 50.5%, 남은 해 비슷한 수준 | 52% 달성, 장기 목표 50% 중반 | 강해짐 | 4/22 "keep it roughly in the levels that we just guided", 7/29 "drive gross margins to the mid 50% level" |
| 중국 | 매출의 34%, 6월 분기 감소 예상 | 매출의 26%, 현지 고객 감소 | 약해짐 | 4/22 "China came in at 34%", 7/29 "accounted for 26% of revenue" |
| 고객 선수금 | 약 4년 만의 최저 | 이연 매출 증가의 가장 큰 원인 | 강해짐 | 4/22 "lowest level we've seen in nearly 4 years", 7/29 "the largest of which was customer down payments" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Harlan Sur (JPMorgan) | 마진 개선 원인(말레이시아, 가격, 신제품), 패키징 전망 상향 이유 | 여러 나라에 나뉜 공장, 공급망과 신제품, 정당한 가격 받기가 모두 작용했다고 답함. 패키징은 2.5D, HBM, 패널 등 곳곳에서 채택돼 예측이 어려울 만큼 빠르다고 함. | 새 질문 |
| Atif Malik (Citi) | 2027년 NAND 공급 과잉 전망, 대만 파운드리 점유율 | NAND는 200단 이상 업그레이드가 이어져 기초 여건이 같다고 답함. 2027년은 DRAM, 파운드리 로직, NAND 순으로 자라고, 모든 첨단 파운드리 고객에서 새 장비가 잘 팔린다고 함. | 반복 |
| Srini Pajjuri (RBC Capital Markets) | WFE 추가 상향 여지와 납기, 중국 수요 | $150B에는 더 이상 상향 여지를 붙이지 않았고 올해 큰 깜짝 상향은 어렵다고 답함. 중국 WFE는 보합에서 소폭 증가로 봄. | 답변 신중해짐 |
| Stacy Rasgon (Bernstein Research) | 2027년 성장을 클린룸이 막는지, 분기마다 성장할 수 있는지 | 숫자는 주지 않았지만 내년 말까지 새 팹 8~10개가 열리고, 다음 분기들에 대해 갈수록 좋게 본다고 답함. | 반복 |
| James Schneider (Goldman Sachs) | 2027년 성장률 비교, 가격 인상 여지 | 업계가 여전히 공급 부족이라 2027년이 좋을 것이라면서도 숫자는 피함. 가격은 늘 마진 요인 중 하나이고 50% 중반을 향해 모두 개선하겠다고 답함. | 새 질문 |
Q&A 톤 변화
4/22 Q&A는 마진이 얼마나 지속되는지, NAND가 왜 갑자기 좋아졌는지, 선수금이 왜 줄었는지에 몰렸음. 7/29에는 새 장기 마진 목표에 언제 닿는지, 2027년 성장 폭, NAND 공급 과잉 위험으로 옮겨 감. 마진과 NAND에는 자신 있게 답했지만, 2027년 숫자는 끝까지 내지 않았고 올해 추가 상향 여지는 낮춰 말함.
해당 산업의 변화
수요 쪽: AI가 메모리 장비 투자를 끌어올림
Lam은 2026년 데이터센터용 NAND 비트가 PC와 모바일을 합친 것보다 많을 것으로 봄(4/22). 업계 NAND 웨이퍼 생산능력은 연말까지 이전 고점보다 20% 넘게 줄어 새 투자가 필요하다고 설명함.
CFO는 데이터센터 투자 $100B당 WFE 약 $8B로 보던 비율이 지금은 $1~2B 더 높다고 밝힘(7/29). 6/24 Micron 호실적 뒤 장비주가 함께 올랐고, Lam은 Micron 증설을 돕기 위해 미국 Boise에 사무소를 열었음(해외 기사 6/25).
공급 쪽: 클린룸과 장비 납기
올해 장비 투자는 고객 클린룸 공간이 묶어 둠. 고객은 공간을 짜내고 병목 장비를 풀어 투자를 늘렸고, 대형 고객 기준 내년 말까지 새 팹 8~10개가 열림(7/29).
장비 납기는 길어지는 중임(4/22). Lam은 6월 분기에 직원을 약 1,800명 늘려 약 2만 2,400명이 됐고, 말레이시아 2공장을 하반기에 가동함. 공급망 2~3단계 아래까지 수요 정보를 공유한다고 밝힘(7/29).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 램리서치 | $387.4B | 26.3 | 53.7직접 53.7 ✓ | 44.7 | 16.7직접 16.7 ✓ | 31.1 |
| 어플라이드 머티리얼즈 | $394.8B | 26.9 | 42.9직접 42.9 ✓ | 38.7 | 12.8직접 12.8 ✓ | 15.4 |
| KLA | $248.1B | 28.2 | 51.9직접 51.8 ✓ | 41.2 | 18.3직접 18.3 ✓ | 39.1 |
| ASML | $672.3B | 30.1 | 56.8직접 56.9 ✓ | — | 19.0직접 17.0 ⚠ | — |
최근 90일 증권사 의견 변경 10건, 목표가 상향 4, 하향 5, 의견 상향 0, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-05 | Morgan Stanley | Overweight (유지) | $367 → $385 | $347.49 | +10.8% |
| 2026-10-01 | B. Riley Securities | Buy (유지) | $350 → $390 | $328.51 | +18.7% |
| 2026-09-01 | UBS | Buy (유지) | $435 → $425 | $301.49 | +41.0% |
| 2026-08-25 | Mizuho | Outperform (유지) | $370 → $365 | $310.17 | +17.7% |
| 2026-07-30 | Morgan Stanley | Overweight (유지) | $404 → $367 | $252.35 | +45.4% |
| 2026-07-30 | B. Riley Securities | Buy (유지) | $385 → $350 | $252.35 | +38.7% |
| 2026-07-30 | Wells Fargo | Overweight (유지) | $450 → $350 | $252.35 | +38.7% |
| 2026-07-30 | Needham | Buy (재확인) | $390 | $252.35 | +54.5% |
| 2026-07-30 | Jefferies | Buy (유지) | $315 → $335 | $252.35 | +32.8% |
| 2026-07-20 | Evercore ISI Group | Outperform (유지) | $300 → $355 | $313.30 | +13.3% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1.
증권사 목표가 분포 (31명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 램리서치만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
09/14
07/30
07/02
07/01
06/25
06/23
06/11
04/08
03/26
02/04
01/09
01/02