루멘텀 LITE
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 2015.08JDSU에서 분사해 독립 상장2015년 2월 JDS Uniphase(JDSU)의 자회사로 설립돼 8월 분사, 상장함. 통신망용 광부품과 산업용 레이저를 통신사, 네트워크 장비 업체에 파는 회사로 출발함.10-K FY2026, 출발 당시 제품 구성은 공개 자료 기준, 확인 필요
- 2018Oclaro 인수광부품, 레이저 칩 회사 Oclaro를 인수해 제품군을 넓힘.10-K FY2026
- 2022NeoPhotonics, IPG 통신 전송 사업 인수NeoPhotonics와 IPG Photonics의 통신 전송 제품군을 인수함. 고속 광통신 부품 비중이 커짐.10-K FY2026
- 2023.11Cloud Light 인수로 트랜시버 완제품까지트랜시버 회사 Cloud Light를 인수함. 레이저 칩에서 데이터센터용 광트랜시버 완제품까지 직접 파는 구조가 됨.10-K FY2026, 어닝콜 FY26 Q4 (8/11)
- FY2025AI, 클라우드 수요로 성장 전환2025 회계연도 초 네트워크 장비 업체 재고 조정이 끝나고 AI, 클라우드 고객 수요가 늘기 시작함. 수요가 공급을 넘어 물량을 배분하는 상태가 됨. 연매출 $1.65B임.10-K FY2026, 분기 실적 합산
- 2026.03그린즈버러 팹 인수, 엔비디아 투자미국 그린즈버러 공장을 $38M에 사들여 InP 레이저 팹으로 바꾸는 중임(첫 매출 2028년 초). 같은 분기 엔비디아가 루멘텀에 직접 투자함. 3/23 S&P500에 편입됨.10-K FY2026, 어닝콜 FY26 Q3 (5/6)
- 2026.06현재: 분기 매출 $1B, 마진 50% 돌파FY2026 4분기 매출 $1.01B로 전년 대비 109% 늘었음. 부품 $649M, 시스템 $357M이고, Non-GAAP 총마진 50.4%임. FY2026 연매출은 $3.01B임.어닝콜 FY26 Q4 (8/11), 10-K FY2026
시작: 2015년 8월 통신장비, 광부품 회사 JDSU에서 분사해 독립 상장함. 처음에는 통신망에 들어가는 광부품과 산업용 레이저를 통신사, 네트워크 장비 업체에 팔았음.
발전: 2018년 Oclaro, 2022년 NeoPhotonics, IPG 통신 전송 사업, 2023년 Cloud Light를 인수해 레이저 칩에서 트랜시버 완제품까지 범위를 넓힘. 2025 회계연도 초부터 AI, 클라우드 고객 수요가 크게 늘어 수요가 공급을 넘었음. 2026년에는 미국 그린즈버러 팹을 사들여 레이저 생산을 늘리고 있음.
현재: 레이저 칩, 광부품을 파는 부품 사업과 트랜시버, 광회로스위치(OCS), 산업용 레이저를 파는 시스템 사업으로 돈을 범. FY2026 4분기(6월 마감) 매출 $1.01B 중 부품이 $649M(64.5%)로 가장 크고, 시스템이 $357M임. 고객은 자체 AI 클러스터를 짓는 하이퍼스케일러와 트랜시버 제조사, 네트워크 장비 업체임. FY2026 연매출은 $3.01B로 FY2025($1.65B)보다 83% 늘었고, 4분기 Non-GAAP 총마진은 50.4%임.
매출 구성 (FY2026 4분기, $1.01B)
| 구분 | 매출 | 비중 |
|---|---|---|
| 부품 (Components) | $649.4M | 64.5% |
| └ 레이저 칩 (EML, CW), 펌프 레이저, 협선폭 레이저 | 미공시 | — |
| 시스템 (Systems) | $356.9M | 35.5% |
| └ Cloud Light 트랜시버 (800G, 1.6T), OCS, 산업용 레이저, 케이블 액세스 | 미공시 | — |
고객, 경쟁, 밸류체인 위치
고객은 자체 AI 클러스터를 짓는 Tier 1 하이퍼스케일러(트랜시버, OCS)와, 레이저 칩을 사 가는 트랜시버 제조사임. 회사는 보통 고객 이름을 밝히지 않지만, 5/6 Q&A에서 구글을 최대 고객 중 하나로 언급함. OCS 수주잔고는 3개 고객으로 구성돼 있음(2/4). 주요 OCS 고객 안에서 2027년 초 최대 공급사가 될 수 있다고 말함(8/11).
경쟁은 다른 레이저, 트랜시버 업체, 중국 업체들의 InP 팹 증설, 그리고 고객의 자체 OCS 생산임. 회사는 중국 InP 증설이 현재 실적에 영향이 없다고 밝힘. 펌프 레이저 시장 점유율은 약 70~80%라고 함(8/11).
위치는 칩부터 모듈까지 직접 만드는 수직 통합형임. 일본 InP 웨이퍼 팹 2곳에서 레이저 칩을 만들고, 태국에서 패키징, 테스트와 트랜시버를 생산함. 미국 그린즈버러 팹은 GaAs에서 InP로 전환 중이며 첫 매출은 2028년 초 예정임.
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
Capex $167M (FY26 4분기)
루멘텀
FY26 4분기 $1.01B
3년, take-or-pay, 고객이 증설비 일부 부담
고객
대표 제품: 무엇을 파는 회사인가
빛으로 데이터를 보내는 데 필요한 레이저 칩을 직접 만들고, 그 칩으로 광트랜시버와 광회로스위치(OCS) 완제품까지 만들어 AI 데이터센터에 팖. FY2026 4분기 매출 $1.01B 중 부품(레이저 칩 등)이 64.5%, 시스템(트랜시버, OCS, 산업용 레이저 등)이 35.5%임.
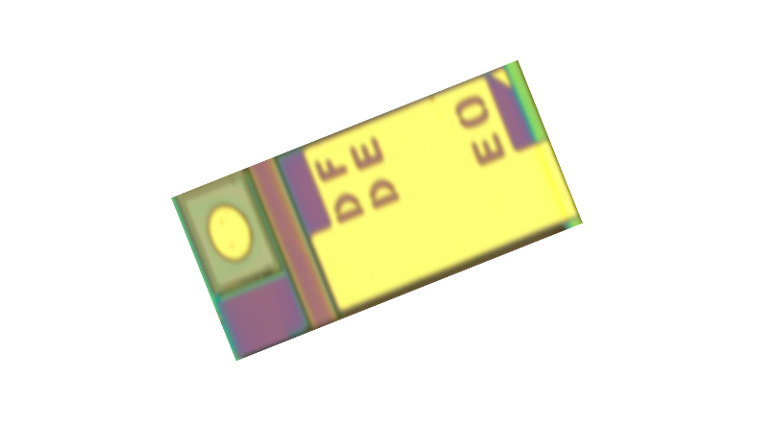
전기 신호를 빛 신호로 바꾸는 아주 작은 칩. 일본 InP 웨이퍼 팹 2곳에서 직접 만들고, 트랜시버 제조사에 칩만 따로 팔기도 함.
- 200G EML이 EML 매출의 25% 이상
- EML은 고객 수요보다 30% 이상 적게 출하되는 공급 부족 상태 (5/6)

레이저 칩을 넣어 만든 손바닥 크기 모듈. 서버, 스위치 포트에 꽂아 광섬유로 데이터를 주고받게 함. 2023년 인수한 Cloud Light가 만듦.
- FY2026 4분기 1.6T 양산 출하 시작, 1.6T는 800G보다 판매단가, 수익성이 높음
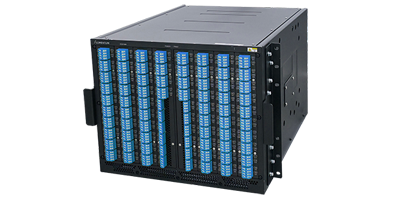
빛을 전기로 바꾸지 않고 작은 거울로 방향만 바꿔 서버 묶음끼리 이어 주는 장비. 지연과 전력 사용을 줄임.
- FY2027 1분기 처음으로 분기 $100M을 넘을 전망 (8/11)
- 수주잔고는 3개 고객으로 구성 (2/4)
GPU 수만 개를 잇는 연결망에 트랜시버와 OCS가 들어감. 다음 단계로 스위치 칩 옆에 광부품을 붙이는 CPO용 초고출력 레이저, 외부광원(ELS) 모듈을 준비 중임.
- 고객: 자체 AI 클러스터를 짓는 하이퍼스케일러 (구글 = 최대 고객 중 하나, 5/6)
- CPO용 초고출력 레이저는 2027년 하반기 공급 예정

광섬유 속에서 약해진 빛 신호를 중간에서 다시 키우는 증폭기의 광원. 장거리 통신망, 해저망, 데이터센터 사이 연결에 씀.
- 시장 점유율 약 70~80% (회사 발언, 8/11)
- 앞으로 몇 분기 안에 출하를 4배로 늘리는 중
 사진은 PicoBlade 3. 최신 모델은 PicoBlade Core
아주 짧은 빛 펄스로 열 손상 없이 재료를 깎는 레이저. 회로기판 구멍 뚫기, 웨이퍼 자르기, 배터리, 태양전지 가공에 씀.
- AI 서버 보드, 1.6T 광모듈용 기판 미세가공에 채택이 늘어남 (8/11)
주요 투자 포인트
소수 의견, 점검할 쟁점
신중한 증권사 의견: 목표가 상향이 대부분이지만 중립 의견도 남아 있음. BofA는 Neutral을 유지하며 8/12 목표가를 $1,100→$1,000로 낮춤. 같은 날 국내 기사는 「투자의견을 낮췄다」고 전했지만, Yahoo 기록상 의견은 그대로이고 목표가만 내림. TD Cowen은 Hold로 7/13 목표가를 $995→$800로 낮춘 뒤 8/12 $820로 조정해 최근 목표가 중 가장 낮음. Morgan Stanley(Equal-Weight, $1,000)와 UBS(Neutral, 5/6 $960)도 중립임.
의견 변경 이력: Barclays는 2025/10/20 Overweight→Equal-Weight로 낮췄다가 2026/7/20 다시 Overweight로 올림(목표가 $1,000 유지).
경쟁, 가격: 중국 업체들의 InP 팹 증설이 가격에 미칠 영향을 묻는 질문이 나옴(8/11). 회사는 영향이 없다고 답했지만, 신규 생산능력이 실제 출하로 확인되는지는 지켜볼 쟁점임. 3/5에는 브로드컴이 AI 랙 안 연결에 구리를 지지하자 루멘텀, 코히런트가 내렸다는 해외 기사가 있었음.
OCS 실행: 2026년 하반기 OCS $400M 목표는 「초과」가 아니라 「추적 중」이라고 함. 주요 고객은 자체 OCS 생산도 유지함(8/11).
업종 동반 매도: 9/14에는 Corning의 $2B 수시 공모 추진 등으로 광통신주 전반과 함께 약 10% 내림.
희석, GAAP 손실: 전환사채 일부를 주식으로 바꾸면서 4분기 GAAP 순손실이 $7.2B였음. Non-GAAP 희석주식수는 약 1억 200만 주로 늘었음.
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q회계 FY25 Q1 | 2024-09-28 | $337M | +6.1% | 23.1% | -$82M | -24.5% | -$82M | -$1.21 | ✓ 2곳 일치 |
| CY24 4Q회계 FY25 Q2 | 2024-12-28 | $402M | +9.7% | 24.8% | -$52M | -12.8% | -$61M | -$0.88 | ⚠ 영업이익 Alpha Vantage |
| CY25 1Q회계 FY25 Q3 | 2025-03-29 | $425M | +16.0% | 28.8% | -$38M | -8.9% | -$44M | -$0.64 | ⚠ 영업이익 Alpha Vantage |
| CY25 2Q회계 FY25 Q4 | 2025-06-28 | $481M | +55.9% | 33.3% | -$8.4M | -1.7% | $213M | $2.96 | ⚠ 영업이익 Alpha Vantage, Yahoo |
| CY25 3Q회계 FY26 Q1 | 2025-09-27 | $534M | +58.4% | 34.0% | $6.7M | 1.3% | $4.2M | $0.05 | ⚠ 영업이익 Alpha Vantage, Yahoo |
| CY25 4Q회계 FY26 Q2 | 2025-12-27 | $666M | +65.5% | 36.1% | $64M | 9.7% | $78M | $0.89 | ⚠ 영업이익 Alpha Vantage, Yahoo |
| CY26 1Q회계 FY26 Q3 | 2026-03-28 | $808M | +90.1% | 44.2% | $175M | 21.6% | $144M | $1.50 | ⚠ 영업이익 Alpha Vantage, Yahoo |
| CY26 2Q ※회계 FY26 Q4 | 2026-06-27 | $1.01B | +109.3% | 47.4% | $279M | 27.8% | -$7.16B | -$84.65 | ⚠ 영업이익 Alpha Vantage, Yahoo |
다음 분기(CY26 3Q, 회계 FY27 Q1) 회사 가이던스 매출 $1B ±2% 가이던스, 어닝콜 8/11, 시장 컨센서스 매출 $1.3B ⚠ Nasdaq $1.3B (4% 차이), EPS(조정) $4.21 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 마진 목표를 매출 목표보다 먼저 넘었고, 병목은 OCS 공급망에서 InP 기판, 고출력 레이저로 옮겨 감.
질문도 「수요가 이어지나」에서 「생산능력을 얼마나 빨리 늘리고, 다음 재무 목표는 어디인가」로 옮겨 감.
| 주제 | 지난 분기 (5/6) | 이번 분기 (8/11) | 방향 | 근거 |
|---|---|---|---|---|
| 수요, 공급 | EML 공급 부족 30% 이상, 펌프 레이저는 더 심함 | EML 부족 지속, 고출력 레이저 수요가 더 빨라 격차 확대, InP 기판 추가 확보(AXT) | 강해짐 | 5/6 "somewhere greater than 30%", 8/11 "We are way behind in our shipments" (고출력 레이저) |
| 마진 | 총마진 47.9%, 영업마진 32.2% | 총마진 50.4%(매출 $2B 때 목표를 $1B에서 달성), 장기 영업마진 범위 1~2%p 상향 가능 | 강해짐 | 5/6 "Third quarter gross margin was 47.9%", 8/11 "range probably moving up 100-200 basis points" |
| OCS | 공급망 제약 속 램프, 다년, 수십억 달러 계약 확보 | 초기 공급 문제 해소, 출하 2배, 다음 분기 첫 $100M+ 예상 | 강해짐 | 5/6 "our pace and slope are gated by the supply chain", 8/11 "our first triple-digit OCS revenue quarter" |
| CPO, NPO | 초고출력 레이저 램프 계획대로, ELS 수주 기대 | 주력 고객 수요 신호 증가, 첫 ELS 주문, NPO가 추가 기회로 등장 | - | 5/6 "I feel that's just around the corner" (ELS), 8/11 "our first external light source, or ELS, module purchase" |
| Capex, 계약 | Capex $125M, 선급금, take-or-pay 등 협의 중 | Capex $167M, 3년 take-or-pay 중심 계약 구체화 | 강해짐 | 5/6 "can entail prepayment, that can entail take-or-pay", 8/11 "for the most part, are three-year arrangements" |
| 가이던스 | 4분기 매출 $960M~$1.01B, 영업마진 35~36% | 1분기 매출 $1.225B~$1.275B, 영업마진 39.5~40.5% | 강해짐 | 5/6 "$960 million to $1.01 billion", 8/11 "$1.225 billion-$1.275 billion" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Joseph Cardoso (JP Morgan) | 다음 재무 목표와 NPO 시점, 레이저 구조 | 새 재무 목표는 다음 OFC에서 낼 가능성이 큼. NPO, CW 레이저, OCS는 기존 목표에 없던 추가분임. NPO 주요 고객은 CPO 주력 고객과 비슷한 2027년 하반기(1분기 이를 수도)이고, 먼저 고출력 ELS형이 나온다고 답함. | 새 질문 |
| Papa Sylla (Citi) | 하반기 OCS $400M 목표 진행, 공급 부족 정도 | $400M은 「추적 중」이지 초과는 아님. 2027년 초 주요 고객 안에서 최대 공급사가 될 것으로 봄. EML 부족은 그대로이고, 고출력 레이저는 수요가 빨라져 공급이 훨씬 더 뒤처졌다고 답함. | 반복, 부족 더 커짐 |
| Simon Leopold (Raymond James) | 가격 재협상 효과, 중국 InP 팹 경쟁 | 가격은 조금 반영됐고 장기계약 효과는 대부분 앞으로 나옴. 이번 마진 개선의 주된 원인은 믹스임. 중국 업체 영향은 아직 없고 앞으로도 없을 것이라고 답함. | 새 질문 |
| George Notter (Wolfe Research) | AXT 계약으로 본 InP 기판 수급, 그린즈버러 추가 계약 | 고출력 레이저 수요 급증으로 최근 3개월 기판을 더 확보함. 이 추세면 1~2분기 뒤 추가 공급처가 필요할 수 있음. 그린즈버러 용량을 쓰는 새 계약은 몇 분기 안에 소식이 있을 것이라고 답함. | 답변 신중해짐 |
| Christopher Rolland (Susquehanna) | EML 모듈 사업, CW와 EML의 마진 차이 | 첫 EML 모듈 주문을 받음. ASP는 레이저보다 크게 높지만 마진은 회사 평균 이상, 레이저 이하임. CW 레이저 칩 크기를 줄여 EML과의 마진 격차가 크게 줄었다고 답함. | 답변 자신감 커짐 |
Q&A 톤 변화
지난 분기(5/6)에는 공급 부족 폭(30% 이상), 펌프 레이저 장기계약 구조, OCS 공급망 제약과 경쟁, 마진 구성에 질문이 몰림. 이번 분기(8/11)에는 다음 재무 목표, NPO 시점과 레이저 구조, 중국 InP 팹, InP 기판 확보로 옮겨 감. 경영진은 마진, OCS 실행에는 더 자신 있게 답했지만, 고출력 레이저 공급은 「훨씬 더 뒤처졌다」고 인정했고 기판도 1~2분기 뒤 추가 확보가 필요할 수 있다고 함.
해당 산업의 변화
광통신(광트랜시버) 공급망 지도 AI 초안, 사람 확인 전 펼쳐 보기
산업마다 한 번 만들어 두고, 종목 페이지에서는 그 종목 칸만 색칠함. 진한 칸이 루멘텀, 초록 테두리는 직접 거래하는 회사, 밑줄은 리서치 볼트에 종목 페이지가 있는 회사임. 점선 칸은 어닝콜, 브리핑, 기사에서 이름을 확인하지 못한 회사(일반 지식 기준).
파운드리
레이저, 광부품
점선 칸은 이 산업 종목들의 어닝콜, 아침 브리핑, 종목 기사에서 이름을 확인하지 못한 회사(일반 지식 기준). 칸에 마우스를 올리면 근거가 보임.
수요 쪽: AI 데이터센터 안팎의 광연결
루멘텀은 한 대형 하이퍼스케일러의 경우 AI 데이터센터 두 곳을 잇는 네트워크 용량이 지난 10년간 깐 전체 백본 용량의 2배라고 소개함(8/11). Tier 1 하이퍼스케일러의 자체 AI 클러스터 구축이 800G에서 1.6T로의 전환을 앞당기고 있음.
Evercore ISI는 AI 가속기 설치가 연평균 20% 이상 늘면서 연결성이 가동률을 제한하는 병목이 됐다고 분석함(8/31). Ciena는 FY2026~2029 매출 연평균 약 30% 성장 목표를 제시함(9/16). Citi는 루멘텀, 코히런트의 광스위치 기회를 $11B로 봄(9/29).
공급 쪽: InP 기판, 레이저 생산능력
레이저 칩의 원재료인 InP 기판이 새 병목으로 떠오름. 루멘텀은 고출력 레이저 수요가 예상보다 빨라 최근 3개월 동안 추가 기판을 확보함. 수요 증가가 이어지면 1~2분기 뒤 추가 공급처가 필요할 수 있다고 밝힘(8/11). 7/30에는 AXT가 루멘텀과 5년 $87M 규모 공급계약을 맺었다는 기사가 나옴.
중국 업체들의 InP 팹 증설 소식이 있으나 아직 실제 출하로 확인되지 않았다는 것이 회사 설명임(8/11). 9/14에는 Corning의 $2B 수시 공모 추진 이후 광통신 공급망 전반에 매도가 번짐.
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 루멘텀 | $90.2B | 28.0 | — | 110.2 | 29.9직접 29.9 ✓ | 19.0 |
| 코히런트 | $56.7B | 20.5 | 69.9직접 70.1 ✓ | 41.0 | 8.0직접 8.0 ✓ | 5.2 |
| 시에나 | $57.4B | 34.2 | 90.6직접 90.4 ✓ | 56.6 | 9.5직접 9.5 ✓ | 18.8 |
| 패브리넷 | $16.4B | 20.9 | 35.0 | 29.2 | 3.5 | 6.7 |
| 어플라이드 옵토 | $8.5B | 21.9 | — | — | 14.3 | 5.1 |
최근 90일 증권사 의견 변경 14건, 목표가 상향 6, 하향 1, 의견 상향 1, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-05 | Rosenblatt | Buy (유지) | $1300 | $1085.42 | +19.8% |
| 2026-10-05 | Stifel | Buy (유지) | $1100 → $1232 | $1085.42 | +13.5% |
| 2026-09-30 | Bernstein | Outperform (신규) | $1220 | $973.49 | +25.3% |
| 2026-09-28 | Citigroup | Buy (유지) | $1200 → $1400 | $941.65 | +48.7% |
| 2026-09-23 | Rosenblatt | Buy (유지) | $1300 | $945.67 | +37.5% |
| 2026-09-01 | Deutsche Bank | Buy (신규) | $1200 | $914.76 | +31.2% |
| 2026-08-31 | Evercore ISI Group | Outperform (신규) | $1100 | $895.00 | +22.9% |
| 2026-08-12 | Morgan Stanley | Equal-Weight (유지) | $900 → $1000 | $820.59 | +21.9% |
| 2026-08-12 | TD Cowen | Hold (유지) | $800 → $820 | $820.59 | -0.1% |
| 2026-08-12 | JP Morgan | Overweight (유지) | $1165 → $1280 | $820.59 | +56.0% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 14건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (26명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 루멘텀만 유독 크게 움직인 날을 고름. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
08/12
07/30
06/02
05/11
03/09
03/06
01/20
12/12
11/24
11/05