테슬라 TSLA
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 2003.07테슬라 설립 — 전기차 회사로 출발2003년 7월 1일 델라웨어에 법인을 세움. 2024년 6월 텍사스 법인으로 바꿈.10-K FY2025
- 2008첫 차 Roadster 인도고가 전기 스포츠카 Roadster를 첫 제품으로 소량 판매함.공개 자료 기준, 확인 필요
- 2010.06상장2010년 6월 28일 상장함. 공모가는 두 번의 주식분할을 반영하면 주당 약 $1.13임.10-K FY2025
- 2014Gigafactory Nevada 건설네바다주와 세금 감면 협약을 맺고 Gigafactory Nevada를 지음. 투자, 고용 목표는 달성함.10-K FY2025
- 2017대중형 Model 3 인도 시작대량 생산과 낮은 기본 가격을 겨냥해 설계한 중형 세단 Model 3로 대중차 시장에 들어감. 같은 바탕에서 만든 Model Y가 뒤를 이음.10-K FY2025 (Model 3, Y 설명), 연도는 공개 자료 기준, 확인 필요
- 2025.06로보택시 서비스 시작자율주행 차량 호출 서비스를 시작함. 지금은 Model Y로 운행하고, 전용 차량 Cybercab을 양산할 계획임.10-K FY2025
- 2025.07AI 칩 위탁생산 계약AI 칩 반도체 위탁생산 공급 계약을 맺음(생산은 2027년 이후 시작 예정). 같은 해 Samsung과 미국 내 AI 반도체 생산 협력을 발표하고 텍사스 학습 클러스터 Cortex를 넓힘.10-K FY2025
- 2026.07현재: 차량 + 에너지 저장 + FSD 구독2025년 매출은 $94.8B임. 2026년 2분기 인도 480,126대, 에너지 저장 설치 13.5GWh, FSD 유료 고객 약 150만 명임. 2026년 설비투자는 $25B 이상임.SEC 분기 손익, 어닝콜 FY26 Q2 (7/22)
시작: 테슬라는 2003년 7월 세워진 전기차 회사임. 2008년 고가 전기 스포츠카 Roadster로 첫 차를 냄(공개 자료 기준).
발전: 2010년 상장 뒤 고급 차(Model S, X)에서 대중형 차(Model 3, Y)로 판매를 넓힘. 차에 쓰는 배터리 기술로 가정용 Powerwall과 전력망용 Megapack 같은 에너지 저장 사업도 키움. 2025년 6월에는 로보택시 서비스를 시작함. 회사는 이제 차량을 「FSD를 전달하는 수단」으로 본다고 밝힘(4/23). 대부분 시장에서 FSD 일시불 판매를 없애고 구독으로 바꿈.
현재: 가장 큰 매출원은 전기차 판매임. 2026년 2분기 인도는 480,126대, 전체 매출은 $28.2B임(회사는 어닝콜에서 부문별 매출 금액을 밝히지 않음). 여기에 Megapack, Powerwall 에너지 저장(2분기 설치 13.5GWh)과 서비스, 기타(중고차, 슈퍼차징, 보험)가 더해짐. FSD 유료 고객은 약 150만 명임. 2026년 설비투자는 $25B 이상으로, 로보택시 차량, Optimus 로봇, 반도체 연구 팹, 태양광 생산, AI 컴퓨팅에 쓰임. 회사는 이 투자가 앞으로 2~3년 더 늘어난다고 밝힘(7/22).
매출 구성 (FY2026 2분기, $28.2B)
| 구분 | 분기 지표 | 매출총이익률 |
|---|---|---|
| 전체 | 매출 $28.2B | 16.8% |
| 자동차 (규제 크레딧 제외) | 인도 480,126대 | 16.3% |
| 에너지 저장 | 설치 13.5GWh | 20.4% |
| 서비스, 기타 | — | 14.1% |
| └ FSD (자동차 부문 안) | 유료 고객 약 150만 명 | — |
고객, 경쟁, 밸류체인 위치
고객은 차량을 사는 개인 소비자가 중심임. 에너지 저장 장치는 전력회사와 데이터센터가 삼. 머스크는 SpaceX가 AI 학습 때 생기는 급격한 전력 변동을 완충하려고 Megapack을 많이 샀다고 말함(7/22). 9/23에는 물류 리스사 ZET SCALE이 전기 트럭 2,500대 발주에서 테슬라 Semi를 주 공급사로 고름.
경쟁은 전기차에서 BYD 등 중국 업체와 기존 완성차임. 로보택시에서는 Waymo 같은 자율주행 회사임. 에너지 저장은 경쟁이 심해지면서 산업용 저장 장치 판매단가가 내려가고 있다고 회사가 밝힘(7/22).
위치는 차량, 배터리 팩, AI 칩 설계, 자율주행 소프트웨어를 직접 하는 수직계열화 회사임. 셀은 자체 4680, LFP와 외부 조달(Panasonic 등)을 함께 씀. AI 칩 생산은 TSMC, 삼성전자, 메모리는 Micron에 맡김(7/22). 에너지 사업용 배터리 셀은 대부분 중국에서 조달함(4/23).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
2026 설비투자 $25B 이상
테슬라
FY2026 2분기 $28.2B
북미 인도 차량 약 55% 구독 활성
고객
대표 제품: 무엇을 파는 회사인가
매출의 대부분은 전기차 판매임. 차에 쓰는 배터리 기술로 전력회사, 데이터센터용 에너지 저장 장치를 팔고, 차에 얹는 자율주행 소프트웨어(FSD) 구독과 로보택시, 사람형 로봇 Optimus로 수익원을 넓히는 중임.
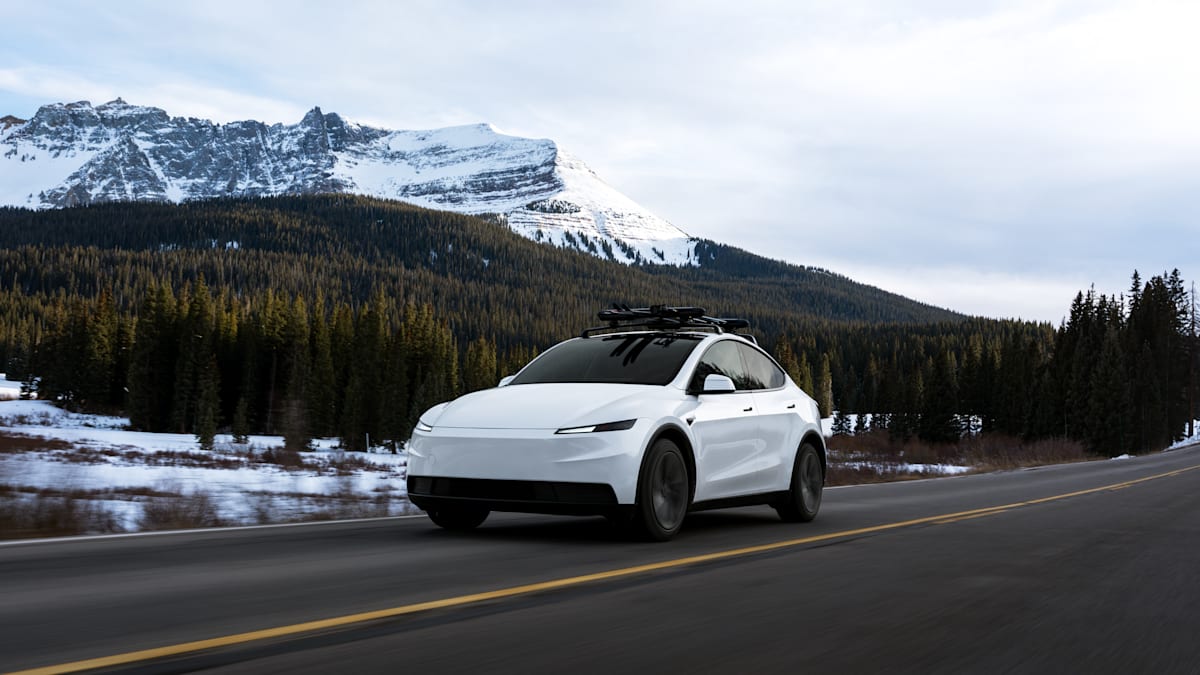
Model 3와 같은 바탕에서 만든 SUV. 지금 로보택시도 이 차로 운행함.
- 2026년 2분기 전체 인도 480,126대 (1년 전보다 25% 늘어남)
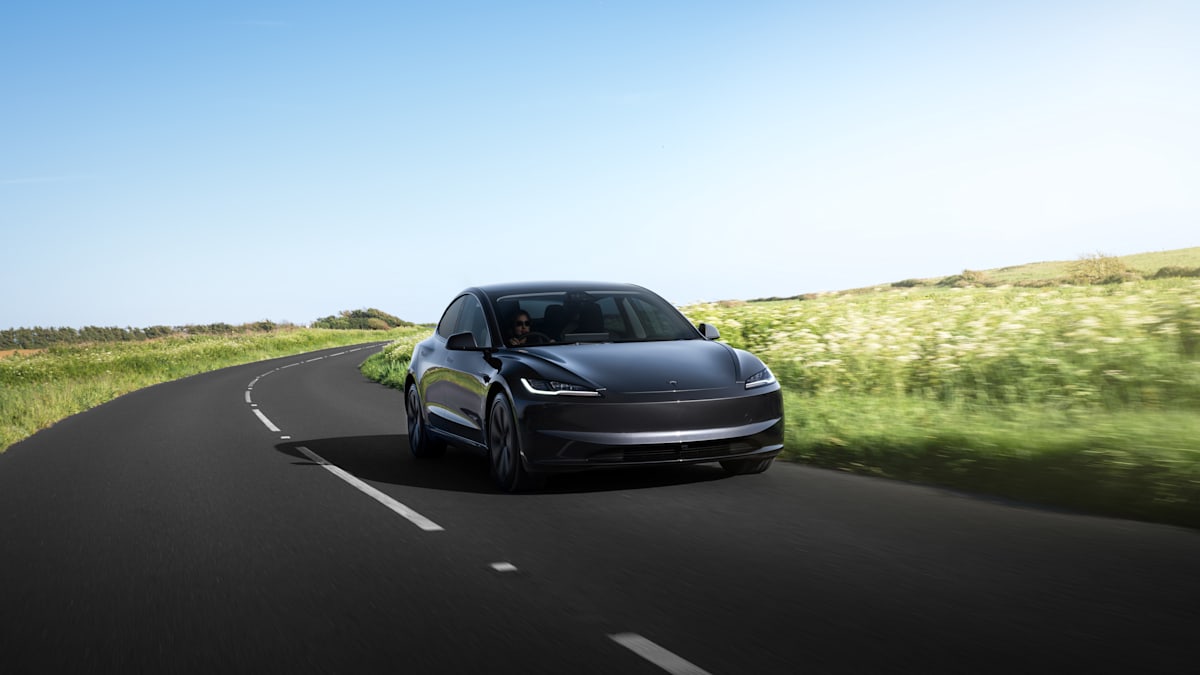
대량 생산과 낮은 기본 가격을 겨냥해 설계한 대중형 차. 테슬라를 대중차 회사로 만든 모델임.
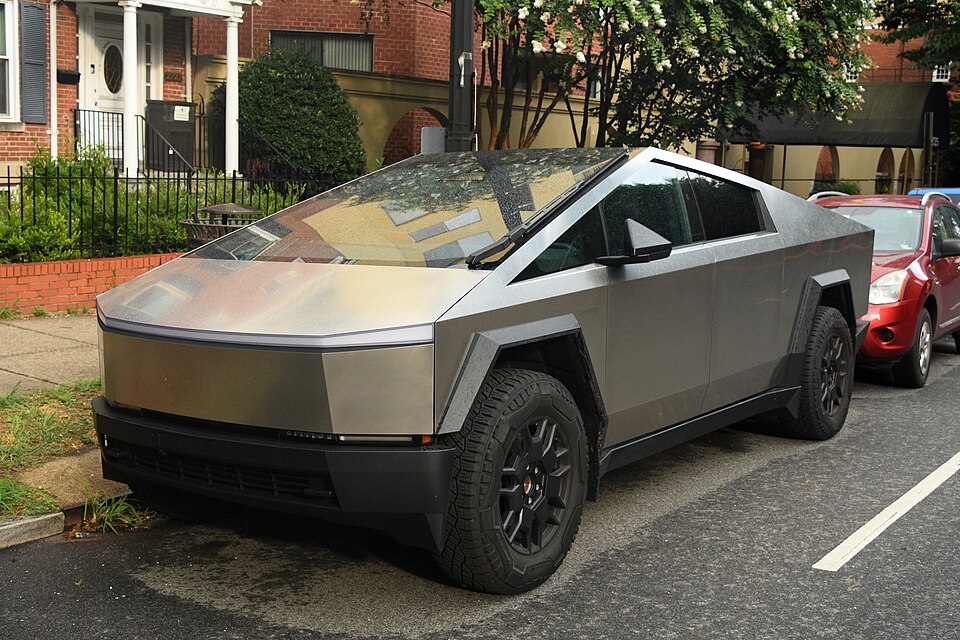 Cybertruck
물량은 작지만 차종을 넓히는 제품. Semi는 물류 회사에 파는 대형 전기 트럭임.
- 물류 리스사 ZET SCALE이 전기 트럭 2,500대 발주에서 Semi를 주 공급사로 고름 (9/23)
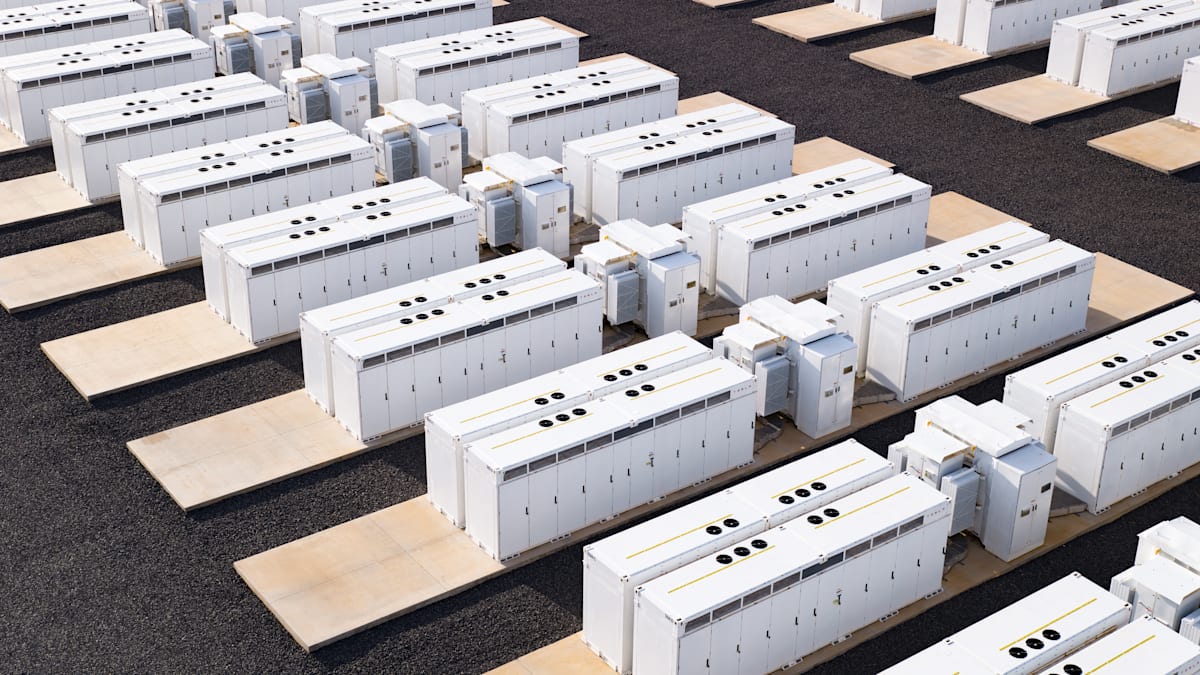 사진은 Megapack 2 XL. 후속 Megapack 3는 생산 준비 중
컨테이너 크기 배터리를 여러 대 늘어놓아 전기를 저장했다가 내보냄. AI 학습 때 생기는 급격한 전력 출렁임을 완충하는 용도로도 팔림.
- 2026년 2분기 설치 13.5GWh (전분기보다 53% 늘어남)
- 고객: 전력회사, 데이터센터 (SpaceX가 많이 샀다고 머스크가 말함, 7/22)
- NVIDIA AI 팩토리 인증 프로그램의 첫 적격 제품에 들어감 (9/21)
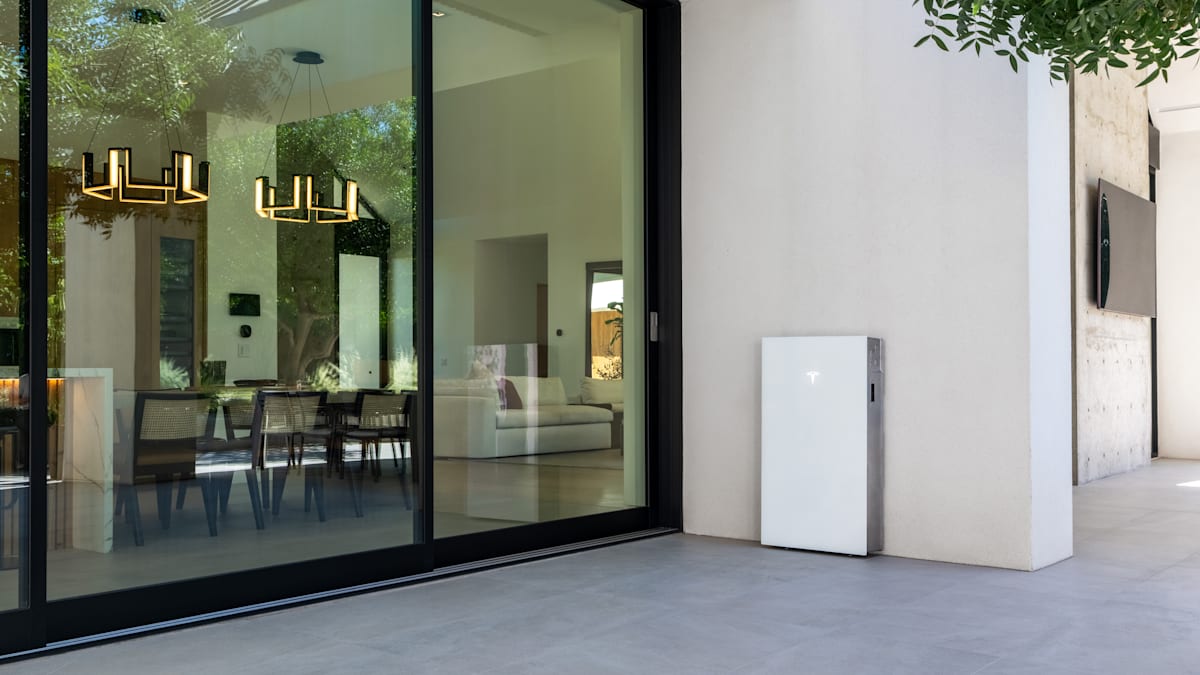
집 벽에 다는 배터리. 태양광 패널과 함께 쓰거나 정전 때 비상 전원으로 씀.
- 2025년 4분기부터 태양광, Powerwall 리스 상품도 팖 (10-K)
운전자가 지켜보는 조건으로 차가 스스로 달리게 하는 소프트웨어. 대부분 시장에서 일시불 판매를 없애고 월 구독으로 바꿈.
- 누가 쓰나: 테슬라 차 소유자. 유료 고객 약 150만 명, 이 중 45%가 구독 (7/22)
- 돈 받는 법: 월 구독료. 북미에서는 2분기 인도 차량의 약 55%가 인도 때 구독을 켬
- 매출은 자동차 부문 안에 잡힘
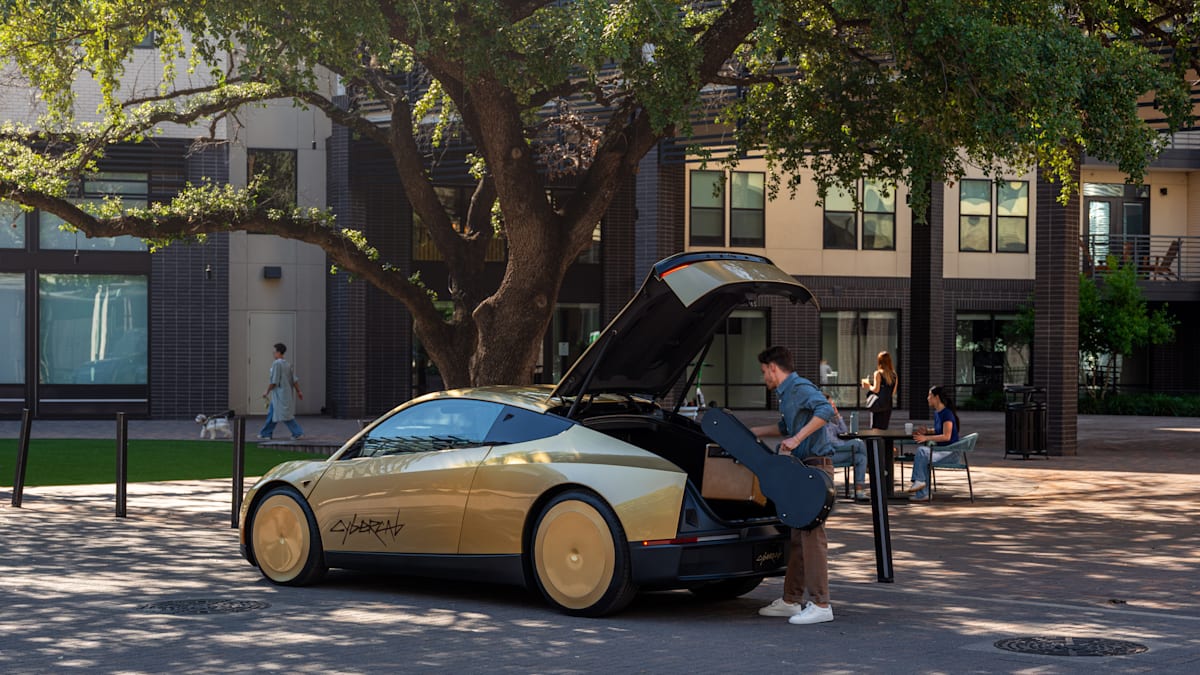
2025년 6월 시작한 무인 차량 호출 서비스. 지금은 Model Y로 달리고, 운전대와 페달이 없는 전용 차 Cybercab을 9/3 오스틴에서 내놓음.
- 누가 쓰나: 미국 7개 시장의 승객, 무인 주행 38만 마일 이상
- 돈 받는 법: 탈 때마다 내는 요금. 머스크는 매출이 올해는 작고 내년에 의미 있게 커진다고 말함 (4/23)
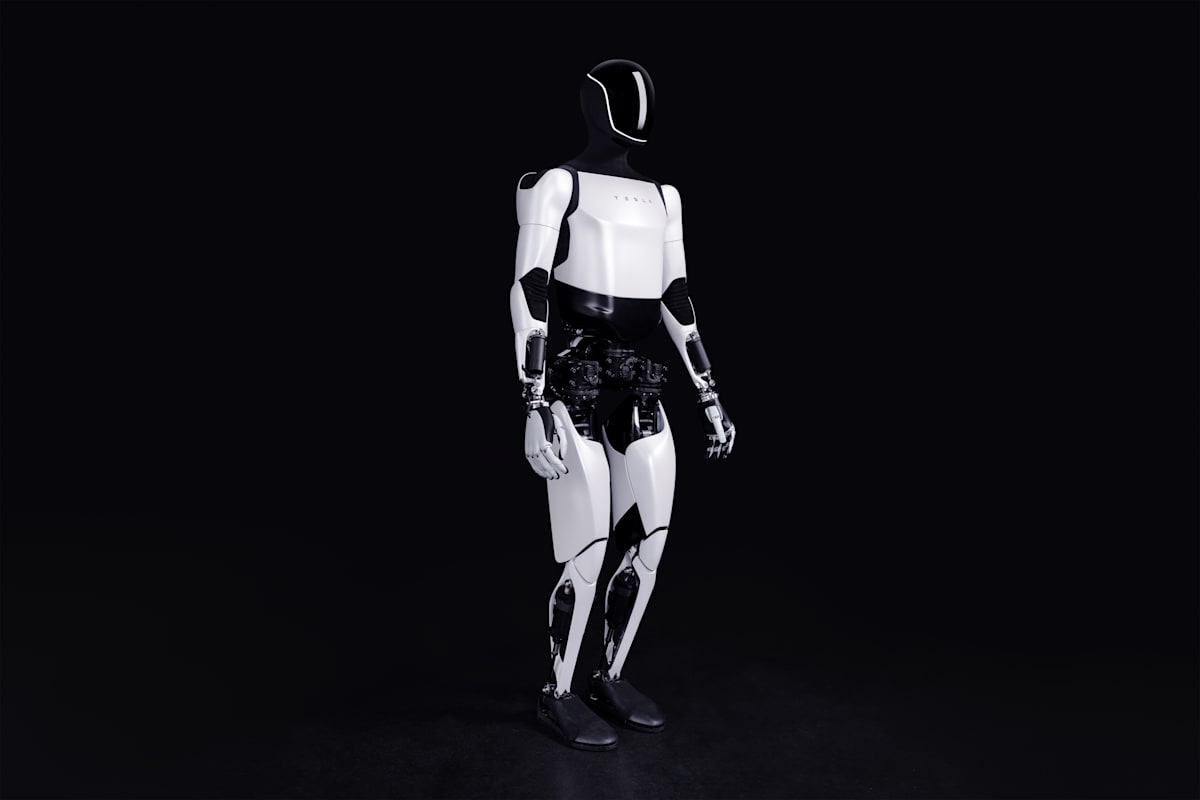 사진은 2024년 10월 갤러리에 올라온 모델
자율주행에서 쓰는 AI 기술을 옮겨 만든 사람형 로봇. 아직 매출은 없고, 2026년 설비투자($25B 이상)에 Optimus 생산능력 투자가 들어 있음.
주요 투자 포인트
소수 의견, 점검할 쟁점
증권사 의견: 최근 90일 Yahoo 기록은 목표가 하향 11건, 상향 5건, 유지 9건, 신규 1건임(Citizens 7/9, Market Perform). 하향 중 8건이 실적 다음 날(7/23)에 나옴. 가장 낮은 목표가는 GLJ Research(Sell, $24.86, 9/4 재확인)와 Wells Fargo(Underweight, $125→$130, 7/14)임. 최근 12개월 의견 하향은 Morgan Stanley 1건임(2025/12/8, Overweight→Equal-Weight).
3분기 판매 둔화 우려: JPMorgan은 미국, 중국 판매 약화를 이유로 3분기 인도 추정치를 51만6,000대에서 48만2,000대로 낮춤. EPS 추정치는 $0.49에서 $0.36으로, 목표가는 $445에서 $415로 낮춤(9/28, 브리핑, Yahoo 일치). 상하이 공장의 8월 인도는 1년 전보다 3.6% 느는 데 그쳤고 전월보다 7.9% 줄어듦(9/2).
신사업 일정: Wells Fargo 등은 사이버캡 행사에 가격, 생산량, 전국 확대 일정이 없었다고 지적함. NHTSA는 사이버캡 조사를 시작함(9/4). BNP Paribas는 Optimus 생산라인 기술 문제, 부품 공급 제약을 들어 목표가를 $268로 낮춤(9/25 브리핑, Yahoo 기록에는 없음). 어닝콜(7/22)에서도 「도시는 늘었지만 운행 차량은 수십 대 수준 아니냐」는 질문이 나옴.
최근 주가 흐름
기간 2025-10-07 ~ 2026-10-13, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q | 2024-09-30 | $25.2B | +7.8% | 19.8% | $2.72B | 10.8% | $2.17B | $0.62 | ✓ 2곳 일치 |
| CY24 4Q | 2024-12-31 | $25.7B | +2.1% | 16.3% | $1.58B | 6.2% | $2.13B | ≈$0.61 | ⚠ 순이익 Alpha Vantage |
| CY25 1Q | 2025-03-31 | $19.3B | -9.2% | 16.3% | $399M | 2.1% | $409M | $0.12 | ✓ 2곳 일치 |
| CY25 2Q | 2025-06-30 | $22.5B | -11.8% | 17.2% | $923M | 4.1% | $1.17B | $0.33 | ✓ 4곳 일치 |
| CY25 3Q | 2025-09-30 | $28.1B | +11.6% | 18.0% | $1.62B | 5.8% | $1.37B | $0.39 | ⚠ 영업이익 Yahoo |
| CY25 4Q | 2025-12-31 | $24.9B | -3.1% | 20.1% | $1.41B | 5.7% | $840M | $0.24 | ⚠ 영업이익 Yahoo |
| CY26 1Q | 2026-03-31 | $22.4B | +15.8% | 21.1% | $941M | 4.2% | $477M | $0.13 | ⚠ 순이익 FMP, Alpha Vantage |
| CY26 2Q | 2026-06-30 | $28.2B | +25.5% | 16.8% | $398M | 1.4% | $1.11B | $0.32 | ✓ 4곳 일치 |
다음 분기(CY26 3Q) 회사 가이던스 자료 없음, 시장 컨센서스 매출 $28.0B ✓ Yahoo 10/12, Nasdaq 9/29 일치, EPS(조정) $0.45 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 차량 판매는 다시 늘었지만, 이익은 투자 확대와 1분기 일회성 이익 소멸로 줄어듦.
매출은 $28.2B로 1년 전보다 26% 늘었고, 영업이익은 $398M으로 57% 줄어듦.
| 주제 | 지난 분기 (4/23) | 이번 분기 (7/22) | 방향 | 근거 |
|---|---|---|---|---|
| 차량 수요 | 프랑스, 독일 인도 전분기 대비 150% 이상 증가, 1분기 기준 2년여 만의 최대 주문잔고 | 2분기 기준 최대 인도, 미주 +60%, 아태 +27%, 유럽 +12%, 2023년 이후 최대 주문잔고 | 강해짐 | 4/23 "the highest Q1 order backlog in over 2 years", 7/22 "largest order backlog since 2023" |
| 자동차 마진 (크레딧 제외) | 17.9% → 19.2% (보증비 환입 약 $230M, 관세 완화 포함) | 19.2% → 16.3%, 일회성 빼면 거의 같다고 설명 | 약해짐 | 4/23 "warranty true-downs around $230 million", 7/22 "would have been approximately flat" |
| 에너지 저장 | 8.8GWh (전분기 대비 -38%), 마진 39.5% 이상 (관세 환입 $250M 이상) | 13.5GWh (+53%), 마진 20.4% (셀 보증비 약 $240M) | - | 4/23 "tariff recognitions of more than $250 million", 7/22 "warranty true-up in the quarter of about $240 million" |
| FSD | 유료 고객 130만 명 가까이, 증가분 대부분이 구독 | 유료 고객 150만 명 가까이 (구독 45%), 북미 인도의 약 55%가 구독 | 강해짐 | 4/23 "nearly 1.3 million paid customers globally", 7/22 "the remaining 45% is subscriptions" |
| 로보택시 | 오스틴에 이어 댈러스, 휴스턴 확장, 병목은 안전 검증 | 6개 도시, 2개 주 무인 38만 마일, 미국 7개 시장, 주간 주행거리 매주 10% 이상 증가 | 강해짐 | 4/23 "to accelerate our safety validation", 7/22 "more than 380,000 miles of unsupervised Robotaxi" |
| 설비투자, 현금 | 2026년 $25B 이상, 1분기 잉여현금흐름 $1.4B 남짓 | $25B 이상 유지, 분기 설비투자 2배 이상, 잉여현금흐름 마이너스, 최대 $30B 차입 한도 | - | 4/23 "over $25 billion of CapEx", 7/22 "CapEx more than doubled sequentially" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Alexander Perry (Bank of America) | 로보택시 확대를 앞당길 기준은 무엇인가, 외부 차량 호출 업체와 제휴할 생각이 있나 | 머스크는 로보택시도 수직계열화로 간다고 답함. 성장을 막는 것은 신뢰도를 끌어올리는 과정("march of nines")뿐이라고 함. | 반복 |
| Colin Langan (Wells Fargo) | SpaceX와 합칠 경우 시너지, 도시는 느는데 운행 차량은 수십 대 수준인 이유 | 합병은 어닝콜에서 다룰 수 없다고 답함. 여러 도시로 넓히는 것은 소프트웨어 범용성을 검증하려는 것이고, 사이버캡은 전용 주행 데이터를 먼저 쌓아야 한다고 설명함. | 새 질문 |
| William Stein (Truist) | Optimus용 반도체를 직접 만들 생각인가, HW3 차량 업그레이드 계획 | Optimus 4는 회로기판까지 수직계열화하고 희망 목표로 연 1,000만 대를 제시함(Optimus 3는 연 100만 대). AI5 칩은 내년 중반 양산을 기대한다고 밝힘. | 반복 |
| Dan Levy (Barclays) | 설비투자 속도가 효율 때문에 막혀 있나, 에너지 저장 수요가 데이터센터와 전력망 중 어디서 나오나 | 머스크는 자본 효율을 조금 희생해도 빨리 짓는 쪽을 택한다고 답함. 데이터센터 전력 완충 수요가 크고 Megapack 수요는 매우 높을 것이라고 함. | 답변 자신감 커짐 |
| Andrew (소속 미표기) | Optimus 공급사가 함께 투자하나, 주별 자율주행 규제 | Samsung, TSMC가 미국에 팹을 짓고 Panasonic이 셀 증설, Micron이 메모리를 배정했다고 답함. 연방 규제는 진전됐지만 뉴저지 등 주 단위 규제는 아쉽다고 함. | 반복 |
Q&A 톤 변화
지난 분기(4/23) 애널리스트 질문은 Terafab 역할 분담과 칩 경제성, FSD 채택률, 새 차종과 배터리 병목, 로보택시 안전 지표에 몰렸음. 이번 분기(7/22)에는 로보택시 운행 규모와 확장 기준, SpaceX와의 합병 가능성, 설비투자 속도, 에너지 저장 수요처로 옮겨 감. 경영진은 효율보다 속도를 택한다고 분명히 말하고 로보택시 수요에 자신감을 보였지만, 합병 질문에는 어닝콜에서 다룰 수 없다며 답을 피함.
해당 산업의 변화
전기차, 에너지 저장, 자율주행 가치사슬 AI 초안, 사람 확인 전 펼쳐 보기
산업마다 한 번 만들어 두고, 종목 페이지에서는 그 종목 칸만 색칠함. 진한 칸이 테슬라, 초록 테두리는 직접 거래하는 회사, 밑줄은 리서치 볼트에 종목 페이지가 있는 회사임. 점선 칸은 어닝콜, 브리핑, 기사에서 이름을 확인하지 못한 회사(일반 지식 기준).
배터리 소재
배터리 셀
자율주행, 충전, 소프트웨어
수요
점선 칸은 이 산업 종목들의 어닝콜, 아침 브리핑, 종목 기사에서 이름을 확인하지 못한 회사(일반 지식 기준). 칸에 마우스를 올리면 근거가 보임.
수요 쪽: 차량 판매와 에너지 저장
테슬라 2분기 인도는 480,126대로 1년 전보다 25% 늘어남. 기사들은 유럽 판매 회복을 주된 이유로 들었음(7/2). 다만 8월 유럽 신규 등록은 나라마다 크게 엇갈림. 프랑스 +279%, 덴마크 +104%, 노르웨이, 스페인 -79%, 스웨덴 -41%임(전년 대비, 9/1).
에너지 저장은 전력망 균형용 수요에 AI 데이터센터 전력 완충 수요가 더해지고 있다고 회사가 설명함(7/22). 머스크는 미국 발전 용량이 약 1.2~1.3TW인 반면 평균 사용량은 약 0.5TW라고 말함. 그래서 배터리만으로도 쓸 수 있는 전력을 크게 늘릴 수 있다고 봄.
규제: 자율주행 승인
유럽: 네덜란드가 감독형 FSD를 승인함(4/23 어닝콜). 이어 슬로베니아(9/8), 체코(9/21)가 사용을 허용함. EU 전체 표결은 10/6로 예정됐다가 12월 이후로 미뤄짐(9/25).
미국: 연방 규정은 운전대, 페달 없는 차량 판매를 제한하고 있음(9/3). NHTSA는 사이버캡 출시 직후 최대 1,000대를 대상으로 안전기준 준수 조사를 시작함(9/4). 회사는 연방 차원에서는 진전이 있지만 주마다 규제가 달라 도시 단위로 확장한다고 설명함(7/22).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 테슬라 | $1.48T | 171.9 | 347직접 347 ✓ | 135.3 | 14.3직접 14.3 ✓ | 17.1 |
| GM | $73.7B | 5.6 | 37.7 | 10.9 | 0.4 | 1.2 |
| 리비안 | $19.4B | — | — | — | 3.3 | 3.6 |
| BYD | $84.8B | 11.3 | 20.2 | — | — | — |
최근 90일 증권사 의견 변경 20건, 목표가 상향 0, 하향 11, 의견 상향 0, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-09-28 | JP Morgan | Neutral (유지) | $445 → $415 | $372.11 | +11.5% |
| 2026-09-25 | StoneX | Buy (재확인) | $475 | $377.94 | +25.7% |
| 2026-09-16 | Goldman Sachs | Neutral (재확인) | $360 | $356.58 | +1.0% |
| 2026-09-04 | GLJ Research | Sell (재확인) | $24.86 | $376.37 | -93.4% |
| 2026-09-03 | StoneX | Buy (재확인) | $475 | $357.01 | +33.0% |
| 2026-08-18 | GLJ Research | Sell (재확인) | $24.86 | $339.30 | -92.7% |
| 2026-08-03 | Stifel | Buy (유지) | $508 → $491 | $311.21 | +57.8% |
| 2026-07-24 | Piper Sandler | Overweight (유지) | $500 → $450 | $319.69 | +40.8% |
| 2026-07-23 | UBS | Neutral (유지) | $442 → $385 | $374.01 | +2.9% |
| 2026-07-23 | JP Morgan | Neutral (유지) | $475 → $445 | $374.01 | +19.0% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 20건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (38명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 테슬라만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적음. 찾지 못하면 비워 둠.
09/04
08/31
07/23
07/06
07/02
06/29
04/15
04/02
11/24
11/13
10/06