팔로알토 네트웍스 PANW
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 2005방화벽 회사로 설립2005년 3월 미국 델라웨어주 법인으로 설립됐고 4월 영업을 시작함. 첫 사업은 기업 네트워크를 지키는 차세대 방화벽 장비였음.10-K FY2026 (설립), 첫 제품은 공개 자료 기준, 확인 필요
- 2012기업공개(IPO)주식시장에 상장함. 10-K는 2012년 6월 승인한 직원 주식매입제도가 IPO 완료와 함께 시행됐다고 적음.10-K FY2026
- 2019단일 방화벽 회사 → 통합 보안 플랫폼 전환 시작니케시 아로라 CEO 취임 직후 방화벽 하나만 파는 회사에서 통합 보안 플랫폼으로 방향을 바꾸기 시작함. 2019년 애널리스트 데이에서 FY2022까지 차세대 보안 매출 $1B를 목표로 제시함.어닝콜 FY26 Q4 (9/1)
- 2020CloudGenix 인수로 SASE 진입SD-WAN 회사 CloudGenix를 인수해 클라우드 보안 접속(SASE)에 붙임. 회사는 이 결합이 지금 SASE에서 경쟁사를 교체하는 바탕이라고 설명함.어닝콜 FY26 Q4 (9/1), 연도는 공개 자료 기준, 확인 필요
- 2024.08IBM QRadar 자산 인수IBM의 QRadar(보안 로그 분석, SIEM) 자산과 SaaS 고객 계약을 인수함. 보안 운영 플랫폼 Cortex XSIAM의 고객 기반을 넓힘.10-K FY2026
- 2025.07Protect AI 인수, AI 보안 진입Protect AI 인수를 마침. AI 보안 플랫폼 Prisma AIRS는 정식 출시 네 분기 만에 ARR $100M을 넘음.10-K FY2026, 어닝콜 FY26 Q4 (9/1)
- 2026.01~02Chronosphere, CyberArk 인수1/29 옵저버빌리티 회사 Chronosphere, 2/11 아이덴티티 보안 회사 CyberArk 인수를 마침. CyberArk 인수 대가는 총 $21.1B임. 이후 Koi(4월), Portkey(5월), Embrace(8/27), Console(9/1)도 인수함.10-K FY2026
- FY2026 (2026.07)현재: 세 플랫폼, 연 매출 $11.5B매출은 Network & AI Security $8.35B, Cortex $1.92B, Idira(구 CyberArk, 프로포마) $1.26B로 나뉨. 연 매출은 $11.5B로 24% 늘어남.어닝콜 FY26 Q4 (9/1)
시작: 2005년 설립됨(본사 미국 캘리포니아 산타클래라). 첫 사업은 기업 네트워크 입구에 두는 방화벽 장비였음. 2012년 상장함.
발전: 2019년 무렵부터 「방화벽 하나만 파는 회사」에서 여러 보안 제품을 한 플랫폼으로 묶는 회사로 바뀌기 시작함(CEO, 9/1 어닝콜). 새 시장은 주로 인수로 들어감. CloudGenix로 SASE, IBM QRadar 자산으로 보안 운영, Protect AI로 AI 보안, 2026년 초 Chronosphere, CyberArk로 옵저버빌리티, 아이덴티티까지 넓힘.
현재: 기업, 정부에 방화벽 장비와 클라우드 보안 구독을 함께 팔아 돈을 범. 매출의 다수는 클라우드, SaaS이고 하드웨어는 약 10%임. 가장 큰 매출원은 Network & AI Security(방화벽, SASE, AI 보안)로 FY2026 $8.35B, 전체 $11.5B의 72.6%임. 회계연도는 7월 결산임.
매출 구성 (FY2026 연간, $11.5B)
| 플랫폼 | 매출 | 비중 |
|---|---|---|
| Network & AI Security (방화벽, SASE, Prisma AIRS, NGTS) | $8.35B | 72.6% |
| Cortex (XSIAM, XDR, 클라우드 보안, 옵저버빌리티) | $1.92B | 16.7% |
| Idira, 기타 (아이덴티티 보안, 전문 서비스 등) | 약 $1.23B | 10.7% |
| └ 참고: Idira 프로포마 매출 (인수 전 기간 포함) | $1.26B | — |
고객, 경쟁, 밸류체인 위치
고객은 대기업, 정부임. 여러 제품을 한꺼번에 쓰는 「플랫폼화」 고객은 2분기 누적 약 1,550곳이었음. 4분기에만 약 220곳이 늘어남. 최근에는 AI 데이터센터를 짓는 소버린, NeoCloud, 프런티어 AI 연구소가 새 구매자로 등장함.
경쟁은 분야마다 다름. 방화벽은 Fortinet, Cisco, SASE는 Zscaler(회사는 이 시장 2위라고 밝힘), 보안 운영, 엔드포인트는 CrowdStrike, Microsoft, 옵저버빌리티는 기존 주요 업체와 겨룸. 회사는 Chronosphere가 기존 업체보다 평균 30~40% 저렴하다고 설명함.
위치는 보안 플랫폼 공급사임. 하드웨어 방화벽은 위탁생산함. SaaS, SASE는 퍼블릭 클라우드 위에서 돌려 클라우드 호스팅 비용이 원가에 들어감. 판매는 리셀러, 통신사, IT 서비스 업체 같은 채널을 함께 거침.
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
FY27 호스팅 비용이 매출보다 빠르게 늘 전망임
팔로알토 네트웍스
FY2026 $11.5B
소버린, NeoCloud, AI 연구소
고객
대표 제품: 무엇을 파는 회사인가
팰로앨토 네트웍스는 회사를 겹겹이 지키는 보안 제품을 팜. ① 회사 입구와 직원 접속을 지키는 네트워크 보안, ② 클라우드에 올린 앱과 데이터를 지키는 클라우드 보안, ③ 들어온 공격을 찾아 대응하는 보안 관제가 세 겹임. 2026년 2월 CyberArk를 사서 「누가 접속하나」를 지키는 아이덴티티 보안(Idira)까지 더함. 돈은 장비를 한 번 팔고, 그 위에 붙는 구독료를 해마다 받는 구조임.
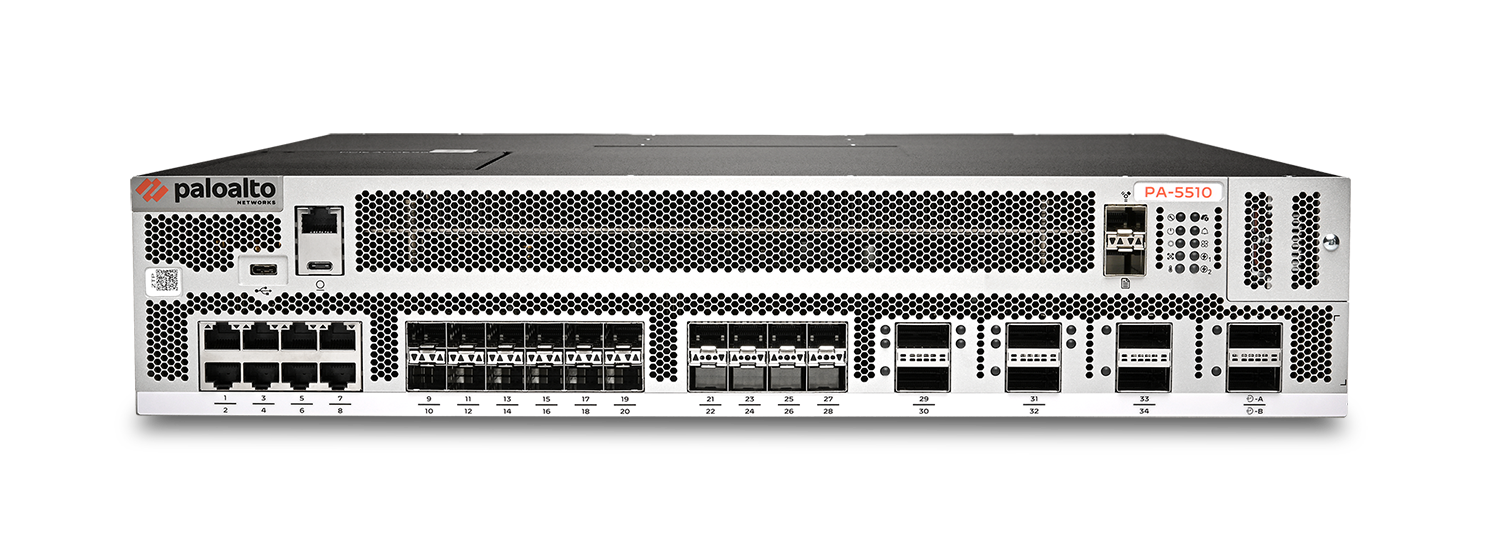 사진은 데이터센터용 PA-5500 시리즈
회사 네트워크 입구에 두는 보안 장비. 드나드는 데이터를 들여다보고 공격을 막음. 회사가 처음 시작한 사업임.
- PA-5500: 자체 보안 칩(FE400) 탑재, 위협 차단 처리량 90~300Gbps
- 누가 쓰나: 대기업, 정부의 본사, 데이터센터, 지점
- 돈 받는 법: 장비 판매 + 위협 차단 기능 구독, 유지보수 (장비는 위탁생산)
같은 방화벽을 장비 없이 소프트웨어로 팜. AWS, Azure 같은 클라우드 안에서 돌림.
- 누가 쓰나: 클라우드로 옮긴 기업
- 돈 받는 법: 구독
- 소프트웨어 방화벽 ARR 29% 증가 (FY2026 4분기)
집이나 지점에서 일하는 직원이 회사 시스템에 접속할 때 클라우드에서 대신 검사해 줌. 전 세계 100곳 넘는 거점에서 돌림.
- 누가 쓰나: 원격 근무, 지점이 많은 기업, 정부
- 돈 받는 법: 구독
- SASE ARR $1.5B 초과 (FY2026 2분기, 약 +40%)
기업이 쓰는 AI 앱, 모델, AI 에이전트를 공격과 정보 유출로부터 지킴.
- 누가 쓰나: AI를 도입한 기업 (4분기 고객 800곳 이상)
- 돈 받는 법: 구독
- 정식 출시 네 분기 만에 ARR $100M 돌파
클라우드에 올린 앱을 만들 때부터 돌릴 때까지 설정 실수, 취약점, 공격을 찾아냄.
- 누가 쓰나: 여러 클라우드를 함께 쓰는 기업
- 돈 받는 법: 구독 (XDR, XSIAM에 붙이는 추가 상품으로도 팜)
회사 전체의 보안 기록을 한곳에 모아 AI가 공격을 찾고 자동으로 대응함. 기존 보안 로그 분석(SIEM) 도구를 갈아 끼우는 제품임.
- 누가 쓰나: 보안 관제팀을 둔 대기업 (고객 1,000곳 초과)
- 돈 받는 법: 구독
- XSIAM ARR $700M 초과 (+70%, FY2026)
직원 PC와 서버에 프로그램을 깔아 공격을 막고, 뚫린 흔적을 추적함.
- 누가 쓰나: 기업 (경쟁: CrowdStrike, Microsoft)
- 돈 받는 법: 구독
서버와 앱, AI 작업이 제대로 도는지 실시간으로 지켜보는 도구. 보안 관제와 같은 데이터를 씀.
- 돈 받는 법: 구독 (회사는 기존 업체보다 평균 30~40% 싸다고 설명)
- 옵저버빌리티 ARR $500M 초과 (인수 당시 $85M)
직원, 관리자, 프로그램, AI 에이전트가 각자 필요한 만큼만 접속하도록 권한을 관리함.
- 누가 쓰나: 권한 관리(PAM)가 필요한 대기업, 금융, 정부
- 돈 받는 법: 구독 (일부는 설치형 라이선스)
- FY2026 프로포마 매출 $1.26B(+21%), FY2027 약 $1.5B 제시
해킹 사고가 나면 출동해 대응하고, 평소에는 보안 점검과 대신 관제(MDR)를 해 줌.
- 돈 받는 법: 서비스 계약 (사고 대응, 점검, 대신 관제)
주요 투자 포인트
소수 의견, 점검할 쟁점
증권사 의견 하향: Bernstein이 9/17 Outperform→Market Perform으로 낮춤(목표가는 $253→$351로 올림). 9/23 해외 기사는 높은 밸류에이션을 하향 이유로 전함(Yahoo 기록일 9/17과 기사일이 다름). HSBC는 2025/11/21 Hold→Reduce(목표가 $157)로 낮췄고, 그 뒤 Yahoo 기록에는 HSBC 변경이 없음. 중립 의견으로는 Loop Capital(Hold, 6/3 $290), Stephens(Equal-Weight, 6/3 $300), Roth(Neutral, 9/2 $300), UBS(Neutral, 8/19 $390)가 있음. Guggenheim은 1/5 Sell→Neutral로 올림.
2분기 실적 전후 목표가 일제 하향: 2분기 실적(2/17) 전후인 2/17~2/19에 Morgan Stanley, JP Morgan, Citigroup 등 12곳이 목표가를 낮춤. 인수를 반영한 FY2026 영업이익률 가이던스가 28.5~29.0%로 제시된 때임.
인수 효과를 뺀 성장: 4분기 실적이 예상을 넘었는데도 다음 날(9/2) 주가가 9.3% 내림. 아침 브리핑은 시장이 인수 효과를 제외한 성장의 질과 장기 현금흐름에 주목했다고 기록함. NGS ARR 성장률은 FY2026 63%에서 FY2027 가이던스 22~23%로 낮아짐. Network & AI Security 매출 성장은 낮은 두 자릿수로 제시됨.
일회성 대형 고객: 4분기 순증 ARR에는 대형 LLM 고객이 Chronosphere로 옮겨 온 9자리 수 효과가 들어 있음. 회사는 이 이전이 FY2027 1분기까지 이어진다고 밝힘.
AI가 소프트웨어를 대체한다는 우려: 2/5에는 「AI 대체」 우려로, 4/10에는 Anthropic Mythos, OpenAI 보안 제품 관련 보도로 소프트웨어, 보안주가 함께 내렸다는 해외 기사가 있었음.
GAAP 적자: 인수 비용 등으로 FY2026 3, 4분기 GAAP 순이익은 각각 -$177M, -$282M이었음.
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q (8~10월)회계 FY25 Q1 | 2024-10-31 | $2.14B | +13.9% | 74.1% | $286M | 13.4% | $351M | $0.49 | ✓ 2곳 일치 |
| CY24 4Q (11~1월)회계 FY25 Q2 | 2025-01-31 | $2.26B | +14.3% | 73.5% | $241M | 10.7% | $267M | $0.38 | ✓ 2곳 일치 |
| CY25 1Q (2~4월)회계 FY25 Q3 | 2025-04-30 | $2.29B | +15.3% | 73.0% | $219M | 9.6% | $262M | $0.37 | ✓ 2곳 일치 |
| CY25 2Q (5~7월)회계 FY25 Q4 | 2025-07-31 | $2.54B | +15.9% | 73.2% | $497M | 19.6% | $254M | $0.36 | ✓ 3곳 일치 |
| CY25 3Q (8~10월)회계 FY26 Q1 | 2025-10-31 | $2.47B | +15.7% | 74.2% | $309M | 12.5% | $334M | $0.47 | ✓ 3곳 일치 |
| CY25 4Q (11~1월)회계 FY26 Q2 | 2026-01-31 | $2.59B | +14.9% | 73.6% | $397M | 15.3% | $432M | $0.61 | ⚠ 영업이익 Alpha Vantage |
| CY26 1Q (2~4월)회계 FY26 Q3 | 2026-04-30 | $3.00B | +31.1% | 67.6% | -$183M | -6.1% | -$177M | -$0.22 | ✓ 3곳 일치 |
| CY26 2Q (5~7월)회계 FY26 Q4 | 2026-07-31 | $3.41B | +34.5% | 67.6% | $172M | 5.0% | -$282M | -$0.35 | ⚠ 영업이익 Alpha Vantage |
다음 분기(CY26 3Q (8~10월), 회계 FY27 Q1) 회사 가이던스 매출 $3B ±0.2% 가이던스, 어닝콜 9/1, 시장 컨센서스 매출 $3.3B ✓ Yahoo 10/7, Nasdaq 9/29 일치, EPS(조정) $0.97 Yahoo 10/7
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
주식 분할 전 분기 EPS 는 분할 뒤 주식 수 기준으로 나눠 맞춤 (Yahoo 분할 기록).
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 플랫폼화, AI 보안 숫자는 강해졌고, 총마진과 내년 ARR 성장률은 낮아짐.
인수 2건이 실적에 들어오면서 회사는 플랫폼별 매출을 새로 공개함.
시장은 인수 효과를 뺀 성장에 주목함(아침 브리핑 9/2).
| 주제 | 지난 분기 (2/18) | 이번 분기 (9/1) | 방향 | 근거 |
|---|---|---|---|---|
| 플랫폼화 | 순증 약 110곳, 누적 약 1,550곳, NRR 119% | 순증 약 220곳(분기 최대 기록 경신), NRR 120% 초과 | 강해짐 | 2/18 “approximately 110 net new platformizations”, 9/1 “220 net new platformizations, surpassing our prior record” |
| AI 보안 | Prisma AIRS 고객 100곳 이상 | ARR $100M 돌파, 고객 800곳 이상, 에이전트 트래픽 9배 | 강해짐 | 2/18 “over 100 customers ending in Q2”, 9/1 “surpassing $100 million in ARR within just four quarters” |
| 인수 통합 | CyberArk, Chronosphere 인수 완료, 통합 계획 실행 시작 | 시너지 계획보다 3~6개월 앞섬, 옵저버빌리티 ARR $500M 초과 | 강해짐 | 2/18 “ready to put our integration plans into action”, 9/1 “three to six months ahead of plan” |
| 마진, 비용 | 총마진 76.1%, 메모리, 스토리지 원가 영향은 제품 원가에 「미미」 | 총마진 74.8%(−1.0%p), FY27 호스팅 비용이 매출보다 빠르게 증가, 메모리 원가 상승 지속 | 약해짐 | 2/18 “marginal impact on product COGS”, 9/1 “cloud hosting costs faster than total revenue” |
| 공개 방식 | 제품, 서비스 매출 기준 설명 | 플랫폼별 매출(Network & AI Security, Cortex, Idira) 새로 공개 | - | 9/1 “introducing new revenue disclosure by platform” |
| 가이던스 | FY26 매출 $11.28~11.31B, 영업이익률 28.5~29.0% | FY27 매출 $14.1~14.2B(+23~24%), 영업이익률 29.5%, NGS ARR 성장 22~23% | - | 2/18 “$11.28 billion to $11.31 billion”, 9/1 “revenue of $14.1 billion-$14.2 billion” |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Rob (소속 원문 미기재) | 새 회계연도의 인수(M&A) 방향 | M&A는 전략이 아니라 제품 개발의 결과라고 답함. 기술 흐름을 먼저 맞힌 회사가 보이면 빠르게 인수한다고 설명함. | 반복 |
| 애널리스트 (이름 미기재) | CyberArk 매출 시너지와 기존 고객 침투 여지 | 약 두 분기 만에 CyberArk 마진이 회사 수준으로 돌아왔다고 답함. 새 제품 Modern PAM으로 기존 PAM 고객을 모두 업그레이드하려 한다고 밝힘. | 답변 자신감 커짐 |
| 애널리스트 (이름 미기재) | Mythos 이후 고객 구매 방식 변화 | CEO들이 보안을 직접 묻기 시작했고 대화가 플랫폼 통합으로 이어진다고 답함. 성장 궤도를 바꾸는 장기 순풍이라고 표현함. | 답변 자신감 커짐 |
| Fatema (소속 원문 미기재) | OT(산업 설비) 보안과 프런티어 AI 연구소와의 협력, 경쟁 | 9개월 전 「AI가 보안을 대체」 우려와 달리 OpenAI, Anthropic, Google이 협력 상대가 됐다고 답함. OT, 오픈소스 취약점 차단 시그니처를 4시간 안에 배포한다고 밝힘(업계 평균 패치 55일). | 새 질문 |
| Matt (소속 원문 미기재) | Chronosphere의 기능 수준과 점유율 확대 가능성 | 기존 업체보다 평균 30~40% 저렴하다고 답함. 6개월 안에 일반 대기업용 기능을 갖춰 판매 범위를 넓힐 계획임. 인수 당시 ARR $85M에서 $500M을 넘었다고 밝힘. | 반복 |
Q&A 톤 변화
지난 분기(2/18)에는 「AI가 보안 제품을 대체하나」, LLM이 SIEM을 대신하나, AI 효과는 언제 숫자로 보이나, 대형 인수 2건을 동시에 통합할 수 있나를 주로 물었음. 이번 분기(9/1)에는 다음 인수, Mythos 이후 구매 방식, 프런티어 AI 회사와의 협력, CyberArk 매출 시너지, Chronosphere 기능, SASE 교체 규모($200M → $450M) 확인으로 옮겨 감. 경영진 답변은 방어적 해명에서 「9개월 전 우려는 현실이 되지 않았음」, 「성장 궤도가 바뀜」 같은 자신감 있는 표현으로 바뀜.
해당 산업의 변화
사이버보안 가치사슬 AI 초안, 사람 확인 전 펼쳐 보기
산업마다 한 번 만들어 두고, 종목 페이지에서는 그 종목 칸만 색칠함. 진한 칸이 팔로알토 네트웍스, 초록 테두리는 직접 거래하는 회사, 밑줄은 리서치 볼트에 종목 페이지가 있는 회사임. 점선 칸은 어닝콜, 브리핑, 기사에서 이름을 확인하지 못한 회사(일반 지식 기준).
네트워크 보안
채널, MSSP
수요
점선 칸은 이 산업 종목들의 어닝콜, 아침 브리핑, 종목 기사에서 이름을 확인하지 못한 회사(일반 지식 기준). 칸에 마우스를 올리면 근거가 보임.
수요 쪽: AI가 보안이 지켜야 할 범위를 넓힘
니케시 아로라 CEO는 앞으로 5년간 데이터센터, AI 설비투자가 약 $5T에 이르고, 새 데이터센터마다 방화벽 보호가 필요하다고 봄. 전 세계에 현대화가 필요한 「사이버보안 부채」는 약 $1T, 회사의 2030년 시장 규모는 $340B라고 제시함(어닝콜 9/1).
AI 에이전트가 늘면서 SASE를 지나는 에이전트 트래픽은 9개월 동안 9배가 됨. 소버린, NeoCloud, 프런티어 AI 연구소가 새 구매자로 나타남(9/1). 9/14에는 Anthropic의 Dario Amodei 등이 고성능 모델의 안전 통제를 촉구함. 이후 AI 모델, 에이전트 권한을 관리하는 보안 수요가 커질 것이라는 기대가 퍼짐.
공급, 경쟁 쪽: 대형 플랫폼과 프런티어 AI
회사는 AI 시대에 고객이 작은 업체를 더 사기보다 큰 플랫폼으로 모으고 있어 대형 업체에 유리하다고 설명함(9/1). 9개월 전에는 프런티어 AI가 보안 소프트웨어를 대체할 것이라는 우려가 있었음. 지금은 OpenAI, Anthropic, Google이 협력 상대로 들어왔고, 회사는 Mythos를 쓰는 첫 상업 파트너라고 밝힘.
원가 쪽에서는 하드웨어의 메모리, 스토리지 가격 상승이 이어질 것으로 회사가 예상함(2분기 「미미」 → 4분기 「지속」). 9/23에는 Semtech의 5G/LTE 엣지 라우터와 방화벽을 통합해 유틸리티, 핵심 인프라 보안으로 넓힘.
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 팔로알토 네트웍스 | $330.3B | 82.8 | 1010직접 792 ⚠ | 211.4 | 28.8직접 28.8 ✓ | 12.0 |
| 크라우드스트라이크 | $269.3B | 163.8 | 4384 | 2481.3 | 49.9 | 52.8 |
| 포티넷 | $141.6B | 51.1 | 68.2 | 53.2 | 18.8 | 91.3 |
| 지스케일러 | $36.8B | 40.2 | — | 802.9 | 11.0 | 14.2 |
최근 90일 증권사 의견 변경 38건, 목표가 상향 33, 하향 0, 의견 상향 0, 하향 1
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-02 | TD Cowen | Buy (유지) | $400 → $440 | $396.25 | +11.0% |
| 2026-09-28 | BTIG | Buy (유지) | $404 → $425 | $374.74 | +13.4% |
| 2026-09-21 | Morgan Stanley | Overweight (유지) | $394 → $410 | $363.58 | +12.8% |
| 2026-09-17 | Bernstein | Outperform → Market Perform (하향) | $253 → $351 | $375.65 | -6.6% |
| 2026-09-03 | Argus Research | Buy (재확인) | $425 | $328.48 | +29.4% |
| 2026-09-02 | Citigroup | Buy (유지) | $400 → $410 | $362.09 | +13.2% |
| 2026-09-02 | Roth Capital | Neutral (유지) | $210 → $300 | $362.09 | -17.1% |
| 2026-09-02 | Oppenheimer | Outperform (유지) | $400 → $450 | $362.09 | +24.3% |
| 2026-09-02 | Piper Sandler | Overweight (재확인) | $345 → $410 | $362.09 | +13.2% |
| 2026-09-02 | DA Davidson | Buy (유지) | $345 → $420 | $362.09 | +16.0% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 38건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (50명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 팔로알토 네트웍스만 유독 크게 움직인 날을 고름. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적음. 찾지 못하면 비워 둠.
09/23
09/14
09/02
08/27
08/10
07/14
06/29
06/01
05/29
05/07
04/10
02/18
02/05
11/20