샌디스크 SNDK
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1988플래시 메모리 스타트업으로 창업현 마이크론 CEO 산제이 메로트라 등이 SanDisk를 공동 창업함. 플래시 메모리카드, 저장장치로 출발함.마이크론 10-K FY2026 임원 약력, 출발 제품은 공개 자료 기준, 확인 필요
- 2004도시바(현 키옥시아)와 생산 합작일본 요카이치 Y3 팹 건설에 맞춰 Flash Partners를 세움. 이후 Flash Alliance(2006), Flash Forward(2010)로 합작이 이어졌고 지금도 웨이퍼 전량을 이 합작에서 받음.10-K FY2026
- 2016.05웨스턴디지털에 인수됨웨스턴디지털이 SanDisk를 인수해 하드디스크와 플래시를 함께 파는 회사의 한 사업부가 됨.마이크론 10-K FY2026 임원 약력
- 2025.02웨스턴디지털에서 분사, 나스닥 상장2023년 10월 분리 계획 발표 뒤 2025년 2월 21일 분사를 끝내고 SNDK로 상장함. 웨스턴디지털은 주식 80.1%를 주주에게 나눠 줌.10-K FY2026
- 2026.01키옥시아 합작 2034년까지 연장, Nanya 투자키옥시아와의 Flash Alliance 기간을 2029년 말에서 2034년 말로 늘림. 3월에는 D램 공급 확보를 위해 대만 Nanya에 약 $1B를 투자함.10-K FY2026, 어닝콜 CY26 1Q (4/30)
- 2026.04다년 공급 계약(NBM) 도입고객과 최대 5년 물량, 금융 보증을 묶는 새 사업 모델(NBM)을 시작함. 8월 기준 8개 고객, 최저가 기준 최소 매출 $93.9B임.어닝콜 CY26 1Q, 2Q (4/30, 8/5)
- FY2026현재: 연매출 $20.2B, 데이터센터가 새 기둥FY2026 매출 $20.248B로 전년 대비 175% 늘었음. 데이터센터 매출은 $5.153B로 437% 늘었고, 비트 비중은 1년 전 약 12%에서 38%가 됨.어닝콜 CY26 2Q (8/5)
시작: 1988년 플래시 메모리 스타트업으로 창업함. 2004년부터 도시바(현 키옥시아)와 일본에서 낸드 웨이퍼를 함께 생산함.
발전: 2016년 웨스턴디지털에 인수됐다가 2025년 2월 다시 분사해 독립 상장함. 2026년 키옥시아 합작을 2034년까지 늘리고, AI 데이터센터용 기업 SSD를 키움. 2026년 4월부터 고객과 최대 5년짜리 다년 공급 계약(NBM)을 맺기 시작함.
현재: 낸드 웨이퍼를 SSD, 모바일 저장장치, 메모리카드로 만들어 데이터센터, 기기 제조사(Edge), 소비자에게 팔아 돈을 범. CY26 2Q(회계 FY26 Q4) 매출 $8.97B 중 Edge가 $5.43B(61%)로 가장 크고, 데이터센터가 $2.98B로 전분기 대비 103% 늘었음. Non-GAAP 총마진은 84.6%임.
매출 구성 (CY26 2Q(회계 FY26 Q4), $9.0B)
| 최종 시장 | 매출 | 비중 |
|---|---|---|
| Edge (스마트폰, PC, 차량 등 기기 제조사) | $5,432M | 60.6% |
| 데이터센터 (기업용 SSD) | $2,977M | 33.2% |
| └ TLC 고성능 SSD, QLC Stargate | 미공시 | — |
| 소비자 (메모리카드, USB, 휴대용 SSD) | $556M | 6.2% |
고객, 경쟁, 밸류체인 위치
고객은 하이퍼스케일러, AI 인프라 회사(데이터센터 SSD), 스마트폰, PC 제조사(Edge), 소매 채널의 소비자임. 회사는 NBM 고객 이름을 밝히지 않음(4/30). 8/5 기준 NBM 고객은 데이터센터, Edge를 합쳐 8곳임.
경쟁은 낸드를 직접 만드는 키옥시아, 마이크론, 삼성전자, SK하이닉스 등임(10-K). TrendForce는 2026년 2분기 샌디스크 기업용 SSD 매출을 약 $2.98B(+102.9%)로 집계함(브리핑 9/3).
위치는 낸드 칩 설계, 키옥시아와의 합작 팹 웨이퍼 생산, 컨트롤러와 시스템 설계, 후공정까지 모두 하는 구조임(8/5). 웨이퍼는 일본 요카이치, 기타카미의 합작 팹 8곳에서 받음(10-K). 공급은 팹 추가보다 공정 전환으로 늘려 매년 비트를 10% 중후반 늘린다는 계획임.
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
FY26 4분기 총 Capex $562M (매출의 6.3%)
샌디스크
CY26 2Q $8.97B
8개 고객, 최대 5년, 금융 보증 $16.5B
고객
대표 제품: 무엇을 파는 회사인가
키옥시아와 함께 만든 BiCS 낸드 웨이퍼로 데이터센터 SSD, 기기용 저장장치, 소비자용 메모리카드를 만듦. CY26 2Q 매출 중 Edge 61%, 데이터센터 33%, 소비자 6%임.
셀을 수백 층 쌓은 3D 낸드. 키옥시아 합작 팹에서 만들고 FY2026에 생산 비트의 대부분이 BiCS8로 넘어감.
- 공정 전환으로 비트를 매년 10% 중후반 늘리는 계획 (8/5)
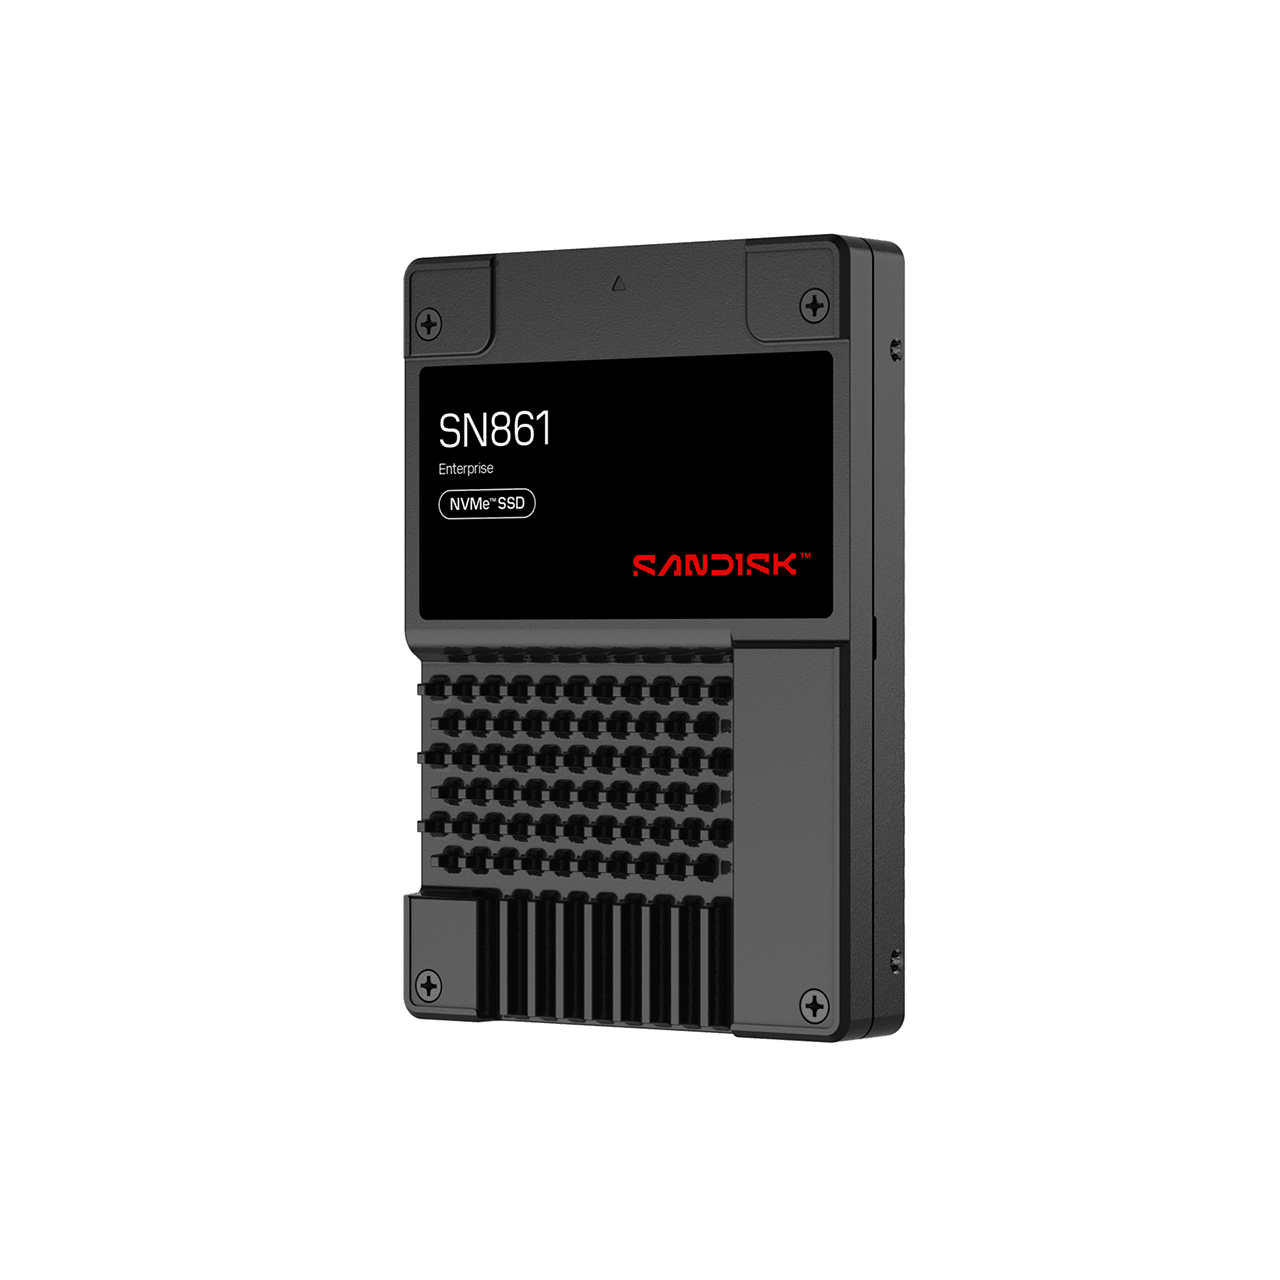
AI 서버가 계산 중 데이터를 빠르게 읽고 쓰는 SSD. 여러 하이퍼스케일러, AI 인프라 고객에 공급함.
- CY26 1Q 데이터센터 매출이 전분기 대비 233% 늘어난 주력 제품 (4/30)
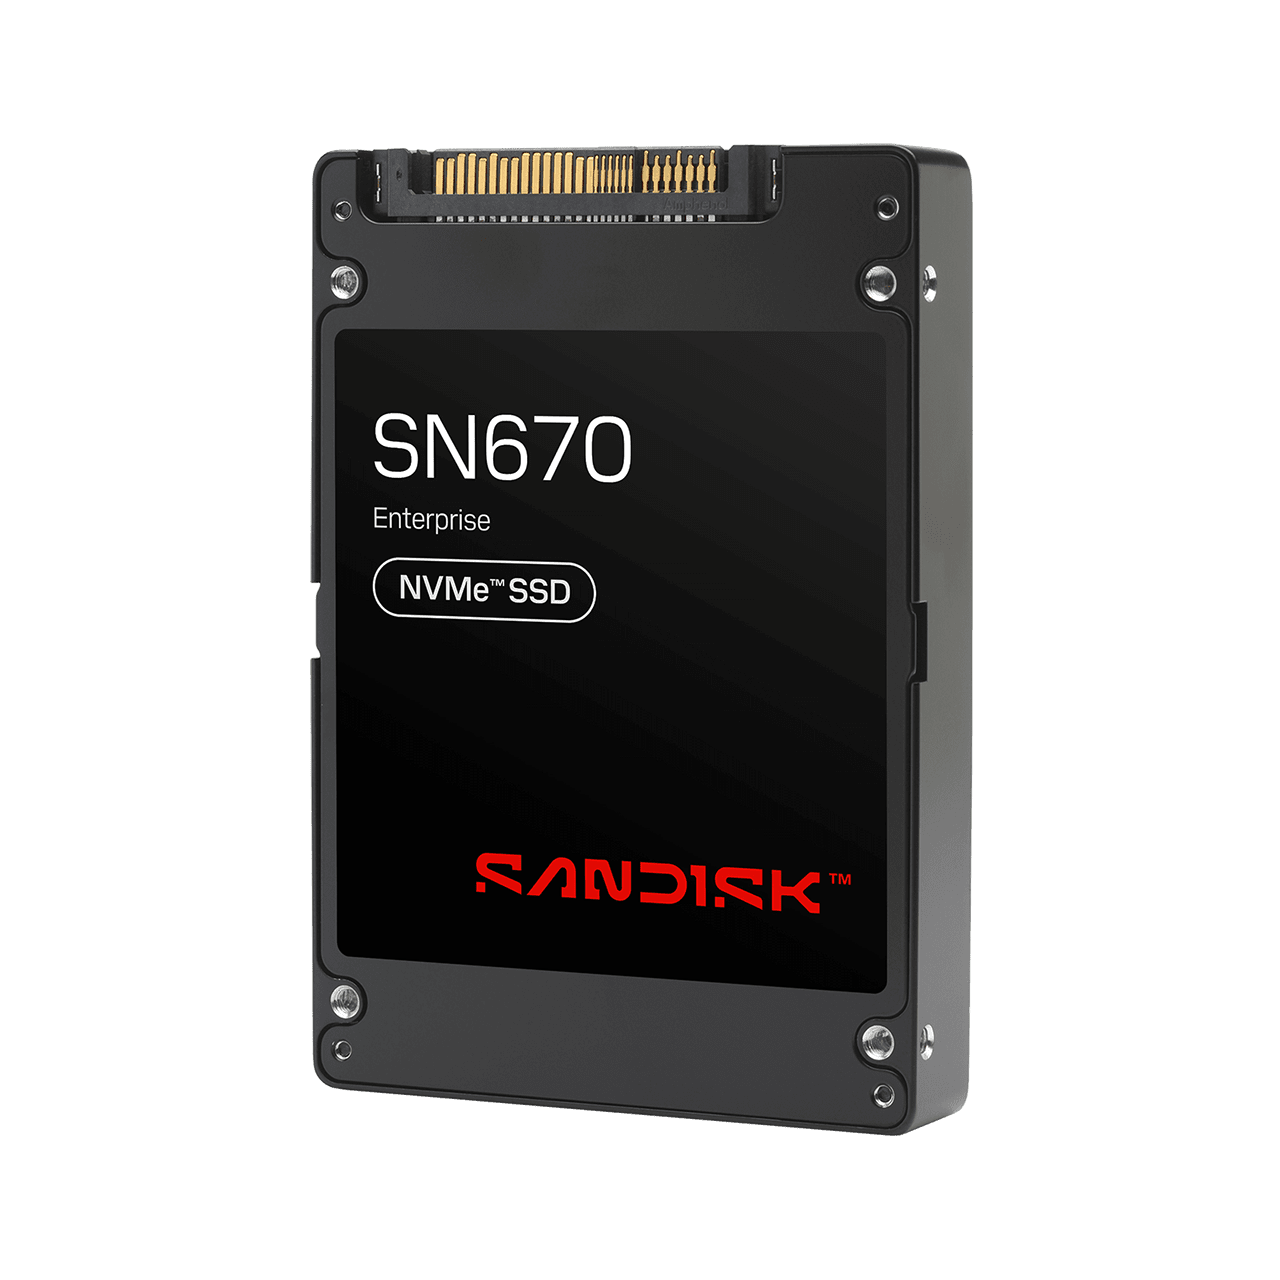
AI 데이터 레이크에 대량 데이터를 싸게 저장하는 고용량 SSD. FY26 4분기부터 매출 출하를 시작함.
낸드를 쌓아 HBM처럼 넓은 대역폭을 내려는 차세대 제품. SK하이닉스와 함께 표준을 공개함.
스마트폰 내장 저장장치, PC용 SSD, 차량, 로봇용 플래시. AI 기능이 들어간 고급 기기로 수요가 옮겨 감.
- FY26 4분기 Edge 매출 $5.43B, 전분기 대비 +48% (8/5)
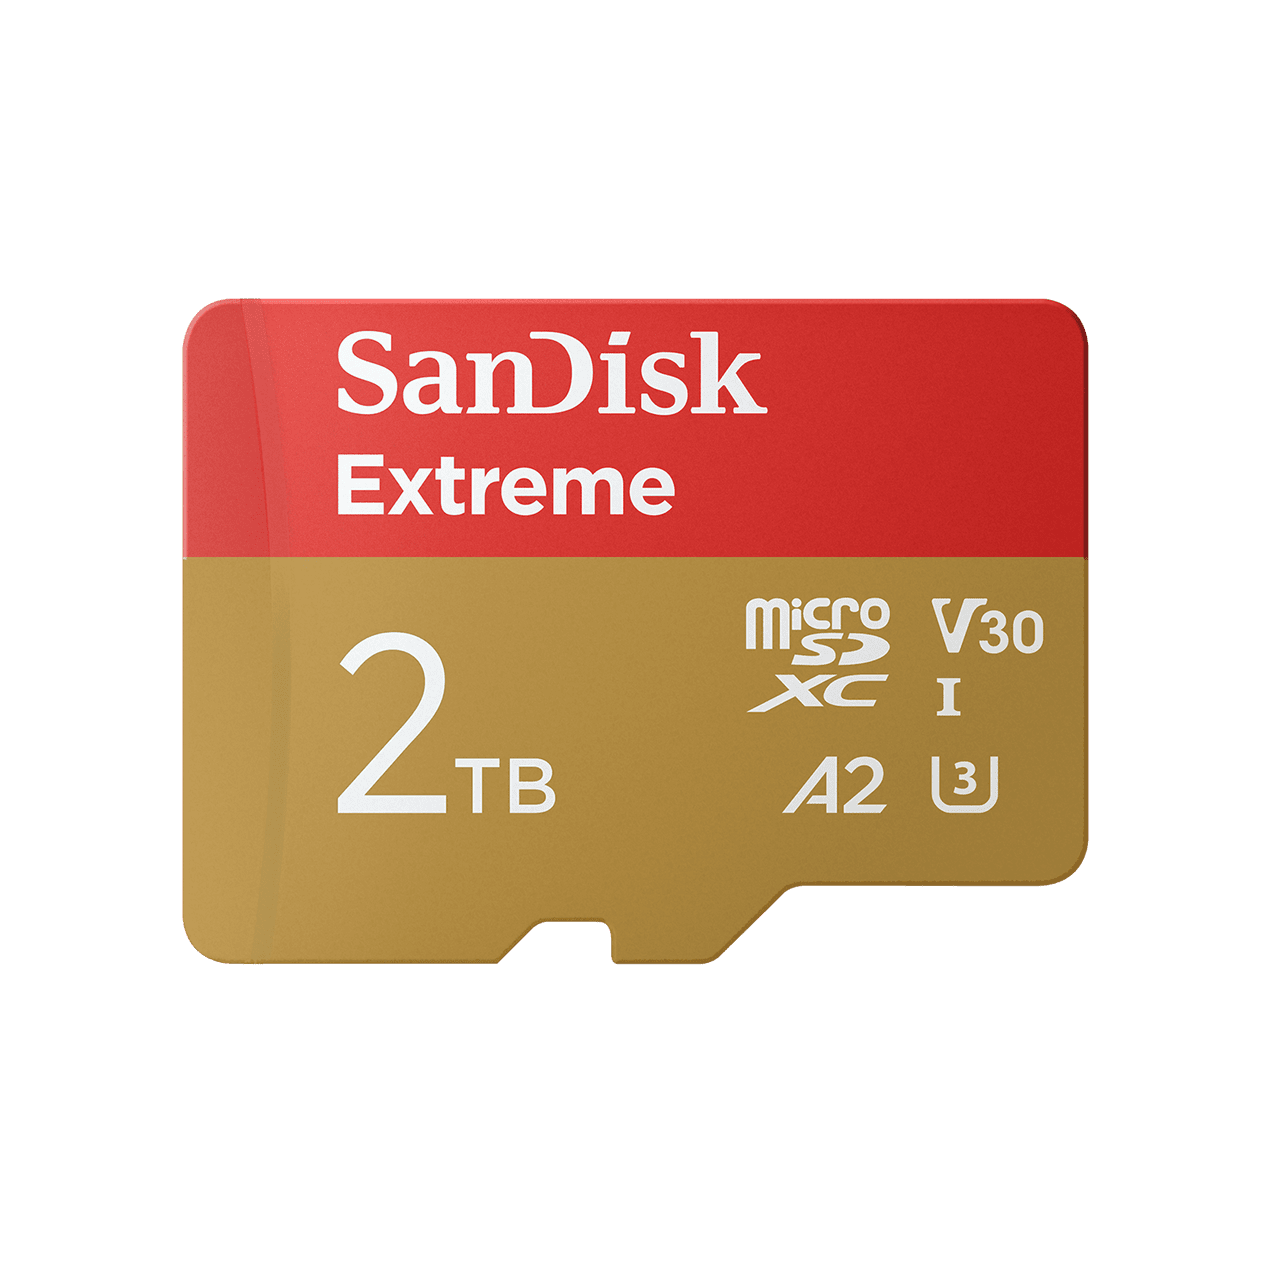
카메라, 게임기, 노트북용 메모리카드와 외장 저장장치. 전 세계 소매 채널에서 브랜드로 팖.
- FY26 4분기 소비자 매출 $556M, 전분기 대비 -32% (8/5)
주요 투자 포인트
소수 의견, 점검할 쟁점
가이던스와 마진: 8/5 Q&A에서 Bernstein은 1분기 가이던스가 기대보다 약하고 시간외 주가가 내렸다고 지적함. Cantor는 가격이 오르는데 총마진 가이던스가 낮아지는 이유를 물음. 다음 날 Citi($2,500→$2,100), Evercore ISI($3,100→$2,800), Wells Fargo($1,620→$1,400)가 목표가를 낮춤(Yahoo 8/6).
중립 의견: RBC(Sector Perform, $1,600)와 Wells Fargo(Equal-Weight, $1,550)는 8/14 목표가를 올렸지만 중립 의견을 유지함(Yahoo).
키옥시아 의존: 낸드 웨이퍼를 모두 키옥시아와의 합작에서 받음(10-K). 8/27 발표한 $31B 이상 공동 투자는 일본 정부 지원이 전제임(브리핑 8/31).
Edge, 소비자 둔화: 경영진은 PC, 스마트폰 시장이 조정 중이며 2027년에 성장으로 돌아올 것으로 봄(8/5). 소비자 매출은 4분기 전분기 대비 32% 줄었음.
경쟁, 과잉 우려: 7/28 중국 CXMT의 상하이 상장으로 경쟁 우려가 커지며 14.2% 내렸고, 7/2에는 메모리 공급 과잉 경고 기사와 함께 14.1% 내림.
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q회계 FY25 Q1 | 2024-09-27 | $1.88B | +22.8% | 38.6% | $291M | 15.5% | $211M | $1.46 | ✓ 2곳 일치 |
| CY24 4Q회계 FY25 Q2 | 2024-12-27 | $1.88B | +12.7% | 32.3% | $195M | 10.4% | $104M | $0.72 | ✓ 2곳 일치 |
| CY25 1Q회계 FY25 Q3 | 2025-03-28 | $1.70B | -0.6% | 22.5% | -$1.88B | -111.0% | -$1.93B | -$13.33 | ✓ 2곳 일치 |
| CY25 2Q회계 FY25 Q4 | 2025-06-27 | $1.90B | +8.0% | 26.2% | $18M | 0.9% | -$23M | -$0.16 | ⚠ 영업이익 Yahoo |
| CY25 3Q회계 FY26 Q1 | 2025-10-03 | $2.31B | +22.6% | 29.8% | $176M | 7.6% | $112M | $0.75 | ⚠ 영업이익 Yahoo |
| CY25 4Q회계 FY26 Q2 | 2026-01-02 | $3.02B | +61.2% | 50.9% | $1.06B | 35.2% | $803M | $5.15 | ⚠ 영업이익 Yahoo |
| CY26 1Q회계 FY26 Q3 | 2026-04-03 | $5.95B | +251.0% | 78.4% | $4.11B | 69.1% | $3.62B | $23.03 | ⚠ 영업이익 Yahoo |
| CY26 2Q회계 FY26 Q4 | 2026-07-03 | $8.96B | +371.6% | 84.6% | $7.04B | 78.5% | $6.90B | $43.97 | ✓ 2곳 일치 |
다음 분기(CY26 3Q, 회계 FY27 Q1) 회사 가이던스 매출 $11B ±2.4% 가이던스, 어닝콜 8/5, 시장 컨센서스 매출 $10.7B ✓ Yahoo 10/12, Nasdaq 9/29 일치, EPS(조정) $46.27 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: NBM이 5건에서 8개 고객, 최소 매출 $93.9B로 커지고 「낸드 공급 배분이 2027년 이후까지 간다」고 밝힘.
질문은 「계약 구조가 어떤가」에서 「가격이 오르는데 왜 마진 가이던스는 낮나, 자사주를 얼마나 사나」로 옮겨 감.
| 주제 | 지난 분기 (4/30) | 이번 분기 (8/5) | 방향 | 근거 |
|---|---|---|---|---|
| 다년 계약 (NBM) | 5건, 금융 보증 $11B 이상, FY27 비트의 3분의 1 이상 | 8개 고객, 최소 매출 $93.9B, 보증 $16.5B, FY27 비트 50% 이상, FY28 약 3분의 2 | 강해짐 | 4/30 "five multiyear partnerships signed so far", 8/5 "NBMs with 8 diverse data center and edge customers" |
| 데이터센터 | 매출 $1.467B(+233%), 비중 25% | 매출 $2.977B(+103%), 비트 비중 38% | 강해짐 | 4/30 "data center revenue grew 233% to $1.467 billion", 8/5 "data center revenue reached $2,977 million, up 103%" |
| 수급 전망 | CY26 데이터센터 성장률을 70% 중반으로 올림, 업계는 공정 전환으로 공급 | CY26 낸드 시장 $300B 이상, CY27 약 $500B, 2027년 이후까지 공급 배분 | 강해짐 | 4/30 "raise our calendar year '26 data center growth number to the mid-70s", 8/5 "bits to remain on allocation beyond calendar year 2027" |
| 총마진 | 78.4%, 다음 분기 79~81% 전망 | 84.6%, 다음 분기 83~85% 전망(중간값이 실적보다 낮음) | 약해짐 | 4/30 "between 79% and 81%", 8/5 "non-GAAP gross margins between 83%-85%" |
| 주주환원 | 부채 상환 후 $6B 자사주 매입 승인 | 4분기 $4.5B 매입, $14B 추가 승인으로 남은 한도 $15.5B | 강해짐 | 4/30 "authorized a $6 billion share buyback", 8/5 "repurchased $4.5 billion of company stock" |
| 가이던스 | 4분기 매출 $7.75B~$8.25B, EPS $30~$33 | 1분기 매출 $10.3B~$10.8B, EPS $44~$46 | 강해짐 | 4/30 "between $7.75 billion and $8.25 billion", 8/5 "between $10.3 billion-$10.8 billion" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Mark Newman (Bernstein) | 4분기 물량, 기대보다 약한 1분기 가이던스의 이유(물량, 가격 고정, 보수성) | 받아쓰기 원문에 답변이 빠져 있음. 준비 발언에서는 높은 재고일수 유지로 FY27 판매 비트가 10% 중반에 그친다고 설명함. | 반복 |
| CJ Muse (Cantor Fitzgerald) | 가격이 오르는데 총마진 가이던스가 낮은 이유, NBM 지속성 확신 근거 | 받아쓰기 원문에 답변이 빠져 있음. | 새 질문 |
| Karl Ackerman (BNP Paribas) | 소비자 매출 감소가 배분 선택인지 수요 탓인지 | NBM은 소비자 사업과 관련이 없고, 소비자 시장은 거래형 시장만큼 빠르게 움직이지 않는다고 답함. | 새 질문 |
| Wamsi Mohan (BofA) | 2027년 가격 정상화 여부, 업계 대비 성장 | 「시장과 함께 성장하길 원한다」고 답함. 가격 정상화 답변은 원문에 없음. | 답변 신중해짐 |
| Vijay Rakesh (Mizuho) | BiCS10, HBF의 가격 프리미엄 | 새 공정의 가격을 말하기는 아직 이르다고 답함. | 새 질문 |
Q&A 톤 변화
지난 분기(4/30)에는 NBM의 가격 고정 비율, 기업용 SSD 성장, 수급 균형, 고객 이름에 질문이 몰렸고, 경영진은 「5년 계약」 「즉시 받는 금융 보증」을 들며 자신 있게 답함. 이번 분기(8/5)에는 1분기 가이던스가 기대보다 약한 이유, 가격 상승에도 마진 가이던스가 낮은 이유, 2027년 가격 정상화 가능성처럼 정점을 의식한 질문이 늘었음. 받아쓰기에 답변이 많이 빠져 있어 경영진 답변 톤은 일부만 확인됨.
해당 산업의 변화
수요 쪽: AI 추론이 낸드를 핵심 인프라로 바꿈
샌디스크는 CY2026 낸드 시장 매출이 $300B를 넘어 전년의 3배가 되고, CY2027에는 약 $500B에 이를 것으로 봄. 데이터센터 비중은 CY2025 약 30%에서 CY2026 약 50%로 커질 전망임(8/5).
AI 추론의 KV 캐시, RAG가 저지연 플래시 저장 수요를 키운다는 설명임(4/30). Rosenblatt는 AI가 낸드를 범용 저장장치에서 컴퓨팅 인프라로 바꾸고 있다고 분석함(9/22). TrendForce는 클라우드 업체의 QLC 수요가 기업용 SSD 계약가격을 끌어올린다고 봄(9/16).
공급 쪽: 신규 팹 없이 공정 전환
낸드 업계는 새 팹보다 적층 수를 늘리는 공정 전환으로 비트를 늘리고 있고, 신규 클린룸은 D램에 먼저 배정되고 있음(4/30 Q&A). 샌디스크는 고객 수요가 공급보다 빨리 늘어 2027년 이후까지 물량을 배분한다고 밝힘(8/5).
키옥시아와 샌디스크는 요카이치, 기타카미 공장에 2032년까지 $31B 이상을 함께 투자할 계획임(8/27, 일본 정부 지원 전제). Bernstein은 3분기 낸드 계약가격이 전분기 대비 약 20% 오를 것으로 봄(9/3).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 샌디스크 | $215.0B | 5.6 | 20.2직접 20.4 ✓ | 16.9 | 10.6직접 10.6 ✓ | 14.1 |
| 마이크론 | $1.12T | 4.8 | 13.3 | 9.9 | 8.4직접 8.4 ✓ | 11.1 |
| 웨스턴디지털 | $144.8B | 11.8 | 14.4직접 16.0 ⚠ | 27.8 | 11.2직접 11.2 ✓ | 18.5 |
| 씨게이트 | $171.3B | 13.4 | 54.2직접 54.3 ✓ | 38.4 | 14.0직접 14.0 ✓ | 78.8 |
최근 90일 증권사 의견 변경 14건, 목표가 상향 5, 하향 5, 의견 상향 1, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-06 | Mizuho | Outperform (유지) | $1875 → $2050 | $1704.16 | +20.3% |
| 2026-09-22 | Rosenblatt | Buy (신규) | $2400 | $1766.64 | +35.9% |
| 2026-08-25 | Mizuho | Outperform (유지) | $1900 → $1875 | $1493.12 | +25.6% |
| 2026-08-14 | RBC Capital | Sector Perform (유지) | $1300 → $1600 | $1528.11 | +4.7% |
| 2026-08-14 | Wells Fargo | Equal-Weight (유지) | $1400 → $1550 | $1528.11 | +1.4% |
| 2026-08-14 | Wedbush | Outperform (재확인) | $2000 | $1528.11 | +30.9% |
| 2026-08-14 | Cantor Fitzgerald | Overweight (재확인) | $2900 | $1528.11 | +89.8% |
| 2026-08-10 | Argus Research | Hold → Buy (상향) | — | $1212.21 | — |
| 2026-08-06 | RBC Capital | Sector Perform (유지) | $1000 → $1300 | $1350.50 | -3.7% |
| 2026-08-06 | Wells Fargo | Equal-Weight (유지) | $1620 → $1400 | $1350.50 | +3.7% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 14건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (24명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 샌디스크만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
07/30
07/28
07/02
06/25
05/08
02/04
02/02
01/06
01/02
11/20
11/07
10/29