SK하이닉스 ADR SKHY
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1983현대전자로 반도체 사업 시작현대그룹 계열 현대전자산업으로 메모리 반도체 사업을 시작함. 이후 LG반도체를 합치고 2001년 하이닉스반도체로 독립함.공개 자료 기준, 확인 필요
- 2012SK그룹 편입, SK하이닉스로SK텔레콤이 최대주주가 되면서 SK하이닉스로 이름을 바꿈. 현재 최대주주는 SK스퀘어임.공개 자료 기준, 확인 필요
- 2013HBM 처음 개발D램을 수직으로 쌓아 대역폭을 키운 HBM(고대역폭 메모리)을 처음 개발함. 이 제품이 지금 AI 가속기용 메모리의 주력이 됨.공개 자료 기준, 확인 필요
- 2018키옥시아(옛 도시바메모리) 간접 투자베인캐피털이 운영하는 특수목적회사를 통해 키옥시아 지분을 간접 보유함. 국내 기사는 약 4조원 투자가 2026년 2분기 영업외손익 62조원으로 돌아왔다고 전함.아침 브리핑 9/2, 국내 기사 7/28, 7/29, 투자 연도는 공개 자료 기준, 확인 필요
- 2021인텔 낸드 사업 인수, 솔리다임 출범인텔의 낸드, SSD 사업을 인수해 미국 자회사 솔리다임을 세움. 기업용 SSD(eSSD) 사업의 중심이 됨.공개 자료 기준, 확인 필요
- 2026.07나스닥 ADR 상장 (티커 SKHY)미국 나스닥에 ADR을 상장해 $26.5B를 조달함(국내 기사 기준 약 39.8조원 납입). 7/30부터 ADR을 본주로 바꿀 수 있게 됨.해외 기사 7/13, 7/15, 국내 기사 7/15, 컨퍼런스콜 7/29 기사
- 2026.06현재: 분기 매출 ₩79.3조, 영업이익률 76%CY26 2Q 매출 79.3조원, 영업이익 60.5조원(영업이익률 76.3%)으로 분기 최대임. 상반기 매출은 131.9조원임.분기 실적(yahoo), 국내 기사 7/28~7/29
시작: 1983년 현대전자로 메모리 반도체 사업을 시작함. 2001년 하이닉스반도체로 독립했고, 2012년 SK그룹에 편입됨(공개 자료 기준, 확인 필요).
발전: 2013년 HBM을 처음 개발했고, 2021년 인텔 낸드 사업을 인수해 솔리다임을 세움(공개 자료 기준, 확인 필요). AI 가속기 수요로 HBM이 주력이 되면서 2026년 1분기 HBM 점유율 58%로 1위로 집계됨(국내 기사 6/25). 2026년 7월 미국 나스닥에 ADR을 상장함.
현재: D램(HBM, 서버, 모바일, PC용)과 낸드(eSSD, 모바일용)를 만들어 AI 가속기 회사, 빅테크, 기기 제조사에 팔아 돈을 범. CY26 2Q 매출 79.3조원, 영업이익 60.5조원(영업이익률 76.3%), 순이익 93.8조원임. 2분기 D램 평균판매가격은 약 30%, 낸드는 50% 중반 올랐고, eSSD 매출은 전분기 대비 2배 넘게 늘었음(컨퍼런스콜 7/29 기사). 제품별 매출 금액은 입력 자료에 없음.
매출 구성 (CY26 2Q, ₩79.3조)
| 구분 | 값 | 비고 |
|---|---|---|
| 매출 합계 | ₩79.3조 | 전년 대비 약 257% 증가 |
| D램 (HBM, 서버, 모바일, PC) | 공개되지 않음 | 평균판매가격 전분기 대비 약 30% 상승 |
| └ HBM | 공개되지 않음 | HBM4 하반기 판매 본격화 |
| 낸드 (eSSD, 모바일) | 공개되지 않음 | 평균판매가격 50% 중반 상승, eSSD 매출 2배 이상 |
| 영업이익 | ₩60.5조 | 영업이익률 76.3% |
고객, 경쟁, 밸류체인 위치
고객은 HBM을 사 가는 AI 가속기 회사(엔비디아 등)와 서버용 D램, eSSD를 사는 빅테크, PC, 스마트폰 제조사임. 7/29 컨퍼런스콜에서 엔비디아 등 10여 곳 고객과 장기공급계약(LTA) 협상을 마무리했다고 밝힘. LTA는 통상 5년이고 예치금 조항이 들어감.
경쟁은 삼성전자, 마이크론, 그리고 중국 CXMT임. 2026년 1분기 D램 점유율은 삼성전자가 38%로 1위, HBM은 SK하이닉스가 58%로 1위로 집계됨(국내 기사 6/25). 삼성전자는 3분기 HBM4 매출을 3배로 늘리겠다고 밝힘(국내 기사 7/30).
위치는 웨이퍼부터 HBM 적층, 패키징까지 직접 하는 메모리 제조사임. 이천, 청주에서 생산하고 용인 1기 팹은 2027년 가동 예정임(컨퍼런스콜 7/29 기사). 미국 인디애나에 $4B 이상 규모 HBM 첨단 패키징 공장을 착공했고 2029년 하반기 양산 계획임(브리핑 8/31).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
2026년 40조원 후반 예상 (7/29)
SK하이닉스
CY26 2Q ₩79.3조
10여 곳, 통상 5년, 예치금 조항
고객
대표 제품: 무엇을 파는 회사인가
D램을 쌓아 만든 HBM을 AI 가속기에 붙여 팔고, 서버, 스마트폰용 D램과 기업용 SSD 같은 낸드 제품도 팖. 제품별 매출 비중은 입력 자료에 없음.
기억 소자를 새긴 원판. 이천, 청주 팹에서 만들고 용인 1기 팹은 2027년 가동 예정임.
- 2026년 설비투자 40조원 후반 예상 (7/29)

D램 칩을 여러 층 쌓아 한 번에 많은 데이터를 주고받게 만든 메모리. GPU 바로 옆에 붙어 AI 계산 속도를 좌우함.
- 2026년 1분기 HBM 점유율 58%로 1위 (국내 기사 6/25)
- HBM4 수율이 HBM3E에 근접, 하반기 물량 확대 (7/29)
GPU, AI 칩 회사가 HBM을 사서 가속기 패키지에 넣음. 다음 세대 HBM4E는 2027년 양산이 목표임.
- 엔비디아 등 10여 곳과 장기공급계약 협상 마무리 (7/29)
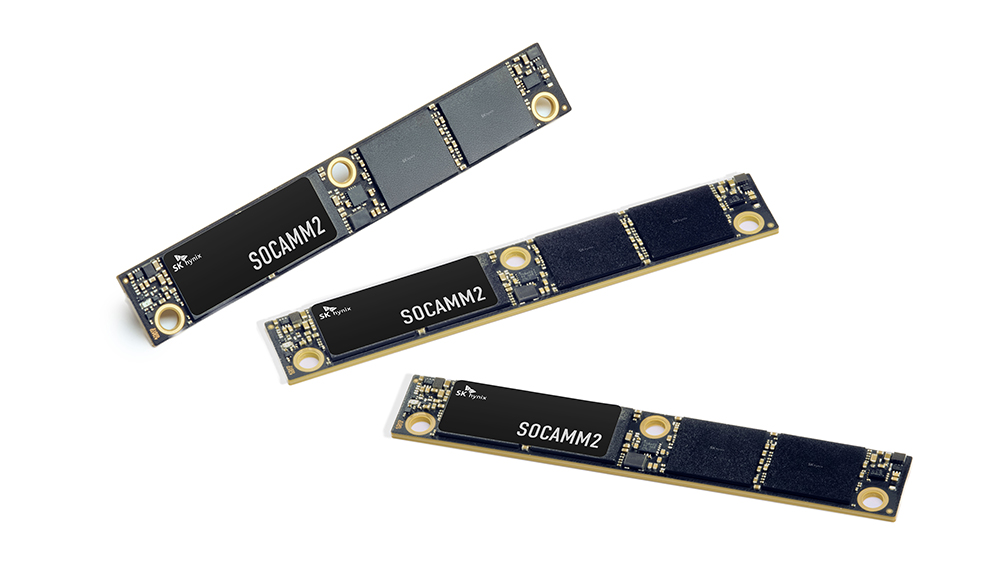
데이터센터 서버의 주기억장치. 1c 나노 공정 SOCAMM2 공급을 본격화함.
- 2분기 D램 평균판매가격 약 30% 상승 (7/29)
스마트폰, 노트북에 들어가는 저전력 D램.
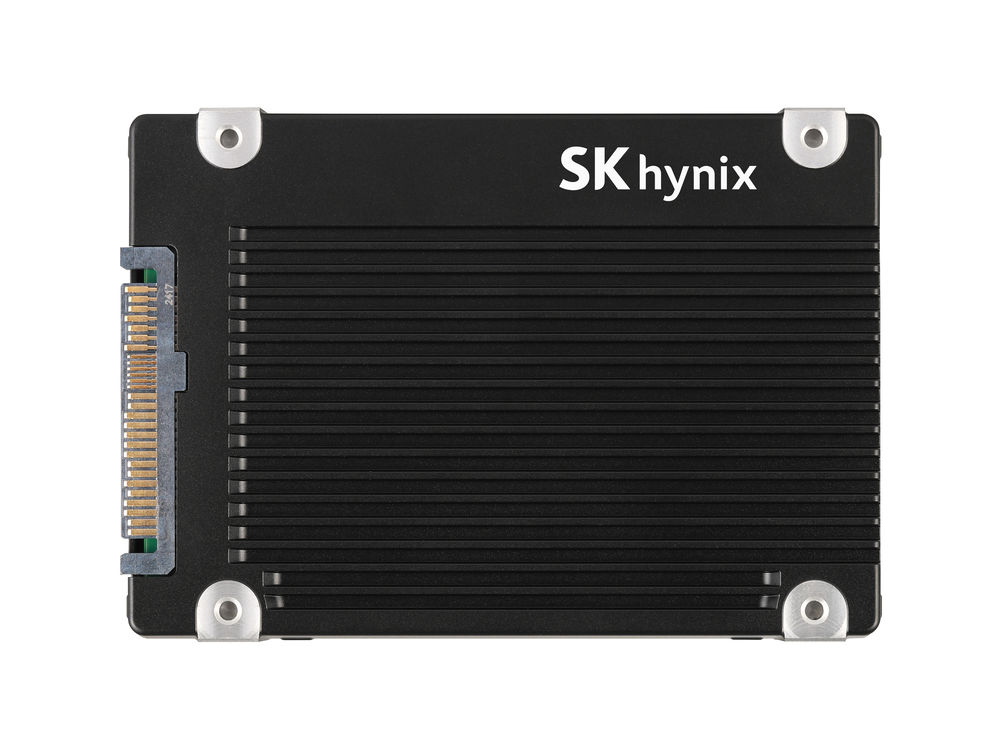
데이터센터에서 AI 데이터를 저장하는 낸드 기반 저장장치. 미국 자회사 솔리다임이 고용량 제품을 만듦.
- eSSD 매출 전분기 대비 2배 이상, 솔리다임 고용량 제품은 3배 (7/29)
- 2분기 낸드 평균판매가격 50% 중반 상승 (7/29)
낸드를 쌓아 HBM처럼 넓은 대역폭을 내는 차세대 메모리. 샌디스크와 함께 첫 표준 규격을 공개함(8/4).
주요 투자 포인트
소수 의견, 점검할 쟁점
HBM 점유율: Bernstein은 삼성전자의 HBM 점유율 확대를 전망하며 본주 목표가를 330만원에서 270만원으로 낮춤(의견은 시장수익률 상회 유지). HBM4 공급 차질을 반영해 세대 전환을 늦춰 잡았고, 2027년 HBM 수익성이 범용 D램보다 낮을 것으로 봄(브리핑 9/29).
기대 대비 실적: 2분기 영업이익 60.5조원은 사상 최대였지만 시장 전망치를 밑돌았다는 기사가 다수 나옴(7/28). 미래에셋증권은 낸드 가격 하락 가능성을 이유로 목표가를 33% 낮춤(7/29). 회사는 기대를 밑돈 부분이 전략적 선택이었다고 설명함.
중국 추격: CXMT의 14조원 조달(국내 기사 7/28), 중국 DUV 노광 진전 우려(해외 기사 7/30)가 공급 과잉 우려로 이어짐. 회사는 공급 과잉이 가까운 시기에 오지 않는다고 답함(7/29).
ADR 구조: 상장 직후 ADR이 본주보다 약 50% 비싸게 거래됐고(해외 기사 7/14), 7/30 ADR 공매도 잔고가 유통주식의 13%로 늘었다는 기사가 나옴. 솔리다임 미국 상장 검토 보도 뒤에는 복잡한 지배구조 우려로 9/28 5.0% 내림(브리핑).
최근 주가 흐름
기간 2026-07-10 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (KRW) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY25 1Q | 2025-03-31 | 자료 없음 | — | — | 자료 없음 | — | 자료 없음 | KRW 11411.00 | 출처 1곳 |
| CY25 2Q | 2025-06-30 | KRW 22.2T | — | 53.9% | KRW 9.21T | 41.4% | KRW 7.00T | KRW 9580.00 | 출처 1곳 |
| CY25 3Q | 2025-09-30 | KRW 24.4T | — | 57.4% | KRW 11.4T | 46.6% | KRW 12.6T | KRW 17850.00 | 출처 1곳 |
| CY25 4Q | 2025-12-31 | KRW 32.8T | — | 68.8% | KRW 19.2T | 58.4% | KRW 15.2T | ≈KRW 21569.58 | 출처 1곳 |
| CY26 1Q | 2026-03-31 | KRW 52.6T | — | 79.3% | KRW 37.6T | 71.5% | KRW 40.3T | KRW 56670.00 | 출처 1곳 |
| CY26 2Q | 2026-06-30 | KRW 79.3T | +256.8% | 83.2% | KRW 60.5T | 76.3% | KRW 93.8T | KRW 131478.00 | 출처 1곳 |
다음 분기(CY26 3Q) 회사 가이던스 자료 없음, 시장 컨센서스 자료 없음
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 영업이익률 76%와 5년 장기공급계약으로 「사이클이 아니라 계약형 사업」을 강조함.
영문 어닝콜 원문 없음, 국내 컨퍼런스콜만 있음. 그래서 분기별 원문 비교표와 Q&A 표는 만들지 않고 7/29 컨퍼런스콜 기사로 요약함.
Q&A 톤 변화
7/29 컨퍼런스콜 질문은 AI 투자 지속성, 공급 과잉, 장기공급계약 조건, 주주환원, ADR 전환에 몰림. 회사는 빅테크 AI 투자가 축소가 아니라 수익화 단계이고 내년 이후에도 견조하다고 답함. 공급 과잉 가능성은 제한적이며 생산능력은 탄력적으로 조절한다고 함. 주주환원은 ADR 공모 규제로 지금은 밝히기 어렵고 연내 공개하겠다고 해 구체안은 미룸. 지난 분기(1분기) 컨퍼런스콜 기사는 입력 자료에 없어 톤 비교는 하지 않음.
해당 산업의 변화
수요 쪽: AI 서버가 메모리를 빨아들임
SK하이닉스는 AI 인프라 투자가 내년 이후에도 견조하고 HBM, D램, 낸드 수요가 함께 늘 것으로 봄(7/29). 아마존 CEO는 2028년 AI 수요가 「놀랍다」고 말함(해외 기사 7/31).
애플은 메모리 가격 급등을 「100년 만의 홍수」에 비유하며 제품 가격 인상 압박을 밝힘(해외 기사 7/31). TEAMGROUP은 2027년 DDR5 공급 부족과 분기마다 20~30%의 가격 상승을 전망함(9/15). AI 수요가 학습용 GPU에서 추론용 CPU, 메모리, 네트워크로 퍼진다는 전망도 나옴(9/9).
공급 쪽: 재고는 바닥, 증설은 2027년부터
삼성전자, SK하이닉스의 메모리 재고가 10일 미만으로 줄었다는 보도가 나옴(9/8). 메모리 제조사들이 2027~2028년 생산능력 대부분을 이미 팔았다는 업계 발언도 있음(9/15). 국내 기사는 D램과 HBM의 내년 물량도 「품절」이라고 전함(8/4).
공급 확대 쪽에서는 삼성전자가 3분기 HBM4 매출을 3배로 늘리겠다고 했고(7/30), 중국 CXMT가 14조원을 조달함(7/28). 한국에서는 신규 팹에 외부 투자자를 받을 수 있게 하는 법안이 나옴(7/17). SK그룹은 키옥시아와의 공동생산도 선택지로 언급함(9/2).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| SK하이닉스 ADR | $1.15T | 4.7 | 10.3 | — | 0.0직접 8.2 ⚠ | — |
| 마이크론 | $1.12T | 4.8 | 13.3 | 9.9 | 8.4직접 8.4 ✓ | 11.1 |
| 샌디스크 | $215.0B | 5.6 | 20.2직접 20.4 ✓ | 16.9 | 10.6직접 10.6 ✓ | 14.1 |
| 웨스턴디지털 | $144.8B | 11.8 | 14.4직접 16.0 ⚠ | 27.8 | 11.2직접 11.2 ✓ | 18.5 |
최근 90일 증권사 의견 변경 11건, 목표가 상향 1, 하향 1, 의견 상향 0, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-09-10 | JP Morgan | Overweight (신규) | $245 | $198.63 | +23.3% |
| 2026-08-24 | Needham | Buy (유지) | $200 → $220 | $163.41 | +34.6% |
| 2026-08-04 | Wolfe Research | Outperform (신규) | $200 | $142.72 | +40.1% |
| 2026-08-04 | RBC Capital | Outperform (신규) | $200 | $142.72 | +40.1% |
| 2026-08-04 | Cantor Fitzgerald | Overweight (신규) | $300 | $142.72 | +110.2% |
| 2026-08-04 | Rosenblatt | Buy (신규) | $320 | $142.72 | +124.2% |
| 2026-08-04 | Needham | Buy (신규) | $200 | $142.72 | +40.1% |
| 2026-08-04 | William Blair | Outperform (신규) | — | $142.72 | — |
| 2026-08-04 | Stifel | Buy (신규) | $240 | $142.72 | +68.2% |
| 2026-07-30 | Barclays | Overweight (유지) | $330 → $300 | $126.79 | +136.6% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 11건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (14명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, SK하이닉스 ADR만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
07/30
07/16
07/14