네비우스 NBIS
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 2004.06네덜란드 지주회사로 설립지금의 Nebius Group N.V.는 2004년 6월 네덜란드 법인으로 설립된 지주회사임. 원래 러시아 검색 회사 얀덱스(Yandex)의 지주회사였음.20-F FY2025 (설립), 얀덱스 지주회사였다는 점은 공개 자료 기준, 확인 필요
- 2011나스닥 상장Class A 주식이 2011년부터 나스닥에 상장돼 있음. 다만 지금의 사업들은 상장 시점보다 훨씬 젊은 사업임.20-F FY2025
- 2024.02러시아 사업 전부 매각 합의러시아 사업과 관련 해외 사업 전부를 매수 컨소시엄에 파는 계약을 맺음. 남은 AI 클라우드, 자율주행(Avride), 교육(TripleTen)으로 새 출발함.20-F FY2025
- 2025.09마이크로소프트 5년 계약뉴저지 바인랜드 데이터센터의 전용 GPU 용량을 5년간 마이크로소프트에 공급하는 계약을 맺음. 계약 금액은 $17.4B~$19.4B임. 11월에는 메타와도 약 $3B, 5년 계약을 맺음.20-F FY2025, 어닝콜 CY25 3Q (11/11)
- 2026.02Tavily 인수로 에이전트 검색 진출AI 에이전트용 검색 회사 Tavily를 인수함(2/19 완료). 5월에는 추론 최적화 회사 Eigen AI, Clarifai 인수도 발표함.20-F FY2025, 어닝콜 CY26 1Q (5/13)
- 2026.03엔비디아 $2B 투자, 메타 $27B 계약엔비디아가 $2B 지분 투자를 발표함. 메타와는 5년 총 $27B 계약을 맺음($12B 전용 용량 + 회사 재량으로 배정하는 $15B). 메타 용량은 2027년 초부터 공급함.20-F FY2025, 어닝콜 CY26 1Q (5/13)
- 2026.06현재: 분기 매출 $582M, ARR $3BCY26 2Q 그룹 매출 $582.3M으로 전년 대비 454% 늘었음. 그중 98%가 AI 클라우드(Nebius AI)임. 6월 말 연환산 매출(ARR)은 $3B, 조정 EBITDA 마진은 41%임.어닝콜 CY26 2Q (8/12)
시작: 2004년 네덜란드에 세운 지주회사로, 2011년 나스닥에 상장함. 원래 러시아 검색 회사 얀덱스의 지주회사였음(공개 자료 기준, 확인 필요). 2024년 2월 러시아 사업 전부를 파는 계약을 맺고 AI 클라우드 회사로 새로 출발함.
발전: 핀란드에 자체 데이터센터를 두고 서버, 랙을 직접 설계해 GPU 클라우드를 키움. 2025년 마이크로소프트($17.4B~$19.4B), 메타(약 $3B)와 대형 장기 계약을 맺음. 2026년 엔비디아의 $2B 투자, 메타 $27B 추가 계약을 받았고, Tavily, Eigen AI, Clarifai를 인수해 추론, 에이전트 소프트웨어를 붙임.
현재: GPU 클러스터, 스토리지, 관리형 서비스를 시간 단위 또는 1~3년 계약으로 빌려주고, 추론 서비스 Token Factory는 토큰 단위로 돈을 받음. CY26 2Q 그룹 매출 $582.3M 중 AI 클라우드가 $575M(98%)로 거의 전부임. 6월 말 ARR은 $3B, 조정 EBITDA 마진은 41%임. 자율주행 Avride와 교육 TripleTen은 아직 초기 투자 단계임.
매출 구성 (CY26 2Q, $582M)
| 구분 | 매출 | 비중 |
|---|---|---|
| AI 클라우드 (Nebius AI) | $575M | 98.8% |
| └ GPU 클러스터 임대, 스토리지, Token Factory 추론, Tavily | 미공시 | — |
| 그 밖 (Avride, TripleTen 등) | 약 $7M | 1.2% |
고객, 경쟁, 밸류체인 위치
고객은 AI 스타트업, 새 AI 연구소, 소프트웨어 회사, 일반 기업, 하이퍼스케일러임. CY26 2Q에 Reflection, Cohere, 미국 신규 AI 연구소, 미국 퀀트 트레이딩 회사와 건당 평균 $1B 넘는 계약 4건을 맺음(8/12). 하이퍼스케일러 계약은 마이크로소프트, 메타이고, Token Factory 고객으로 Revolut, monday.com을 밝힘(5/13).
경쟁은 3대 하이퍼스케일러 클라우드와 다른 네오클라우드임. 2Q 대형 계약 4건 모두 기존 공급사(일부는 하이퍼스케일러)가 있던 고객을 경쟁 입찰과 POC로 따낸 것이라고 함(8/12). 7/1에는 메타가 남는 컴퓨팅을 외부에 파는 클라우드 사업을 준비한다는 보도가 나옴.
위치는 엔비디아 GPU를 사서 자체 설계 서버, 랙, 데이터센터에 넣고, 그 위에 클라우드 소프트웨어를 얹어 파는 구조임. 엔비디아는 최대 하드웨어 공급사이자 주주(7/21 기준 지분 9.3% 공시)임. 2026년 말 계약 전력 목표는 5GW, 연결 전력 목표는 800MW~1GW임(8/12).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
Capex $5.7B (CY26 2Q), 연간 가이던스 $20B~$25B
네비우스
CY26 2Q $582M, ARR $3B
2026년 $9B 이상 예상, 관련 Capex의 50~60% 충당
고객
대표 제품: 무엇을 파는 회사인가
네비우스는 엔비디아 GPU를 넣은 데이터센터를 직접 짓고, 그 위에 클라우드 소프트웨어를 얹어 AI 회사에 빌려줌. 모델을 학습시키는 GPU 클러스터가 매출 대부분이고, 다 만든 모델을 돌리는 추론 서비스와 에이전트 도구를 키우는 중임.

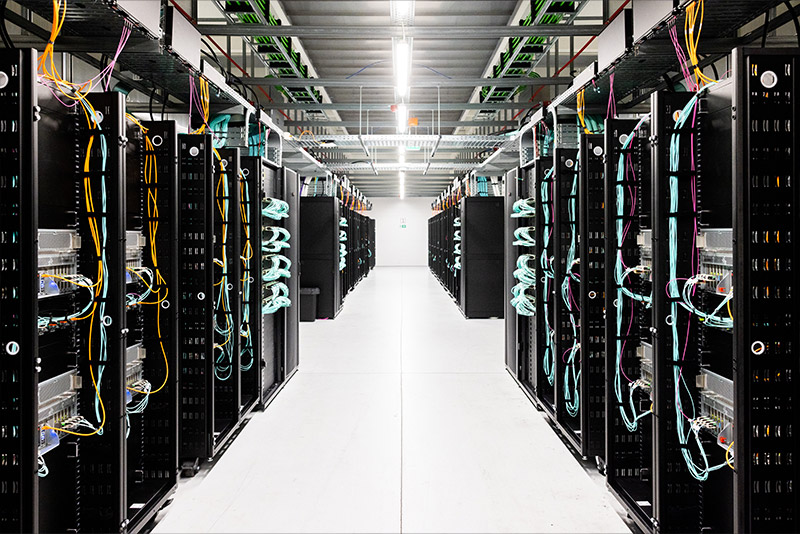
전력이 확보된 땅에 직접 짓거나 남의 건물을 빌려 GPU를 넣는 건물. 서버가 40도까지 버티게 설계해 공기로만 식힘.
- 2026년 말 연결 전력 목표 800MW~1GW, 계약 전력 목표 5GW (8/12)
- 2025년 말 가동 전력 약 170MW (20-F)
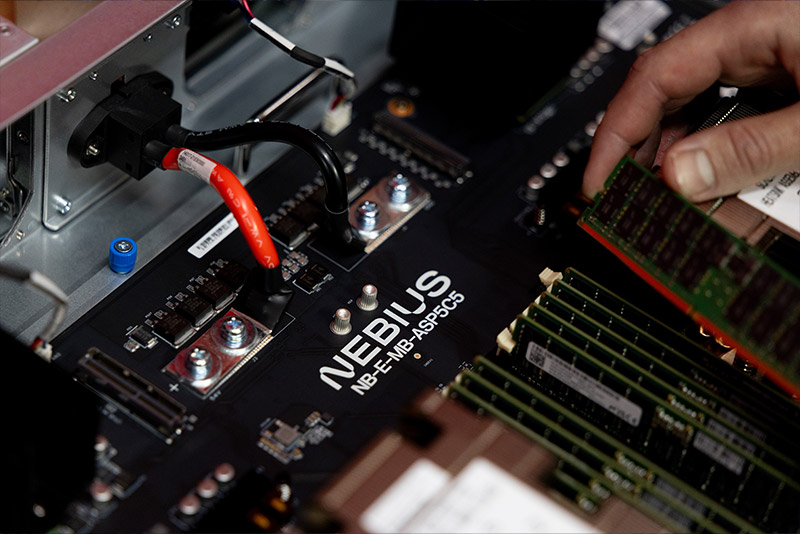
엔비디아 GPU를 넣는 서버와 랙을 직접 설계함. 부품을 몇 분 만에 갈아 끼울 수 있어 엔지니어 한 명이 서버 수천 대를 관리함.
- Vera Rubin은 2026년 말~2027년 초부터 배치 예정 (8/12)
GPU 한 대부터 수천 대까지 필요한 만큼 빌려 쓰는 클라우드. 여러 고객이 같은 플랫폼을 나눠 씀.
- 누가 쓰나: AI 연구소, AI 스타트업, 하이퍼스케일러, 기업
- 돈 받는 법: 1~3년 계약(MW당 연 $20M~$25M), 3~6개월 단기 계약(MW당 $40M~$50M 협상), 온디맨드 시간 요금
- 온디맨드 요금은 10/1부터 H100 시간당 $3.85→$4.50 등 17~21% 인상 (브리핑 9/16)
DeepSeek, Llama, Qwen 같은 오픈 모델을 고객 대신 돌려 주는 서비스. Eigen AI, Clarifai 인수로 속도를 높임.
- 누가 쓰나: AI 제품을 만드는 기업 (Revolut, monday.com 등)
- 돈 받는 법: GPU 시간이 아니라 쓴 토큰 양만큼
AI 에이전트가 인터넷에서 최신 정보를 찾아오게 해 주는 검색 도구.
- 누가 쓰나: 에이전트를 만드는 개발자, 기업 (개발자 100만 명→250만 명 이상, 2월→2Q)
- 돈 받는 법: 사용량 기반 (구체 가격 공개되지 않음)
우버 차량 호출, 우버이츠 배달에 쓰이는 자율주행 기술. 2025년 12월 댈러스에서 우버 상용 운행 시작.
- 누가 쓰나: 우버, Grubhub, 현대차(공동 개발)
- 아직 초기 투자 단계로 그룹 마진을 낮춤
주요 투자 포인트
소수 의견, 점검할 쟁점
공매도, 매도 의견: 마이클 버리가 8/6 네비우스 공매도를 공개했고, 8/12 실적 뒤에는 공매도를 늘리며 「붐의 정점」 신호라고 말함(국내, 해외 기사). Rothschild & Co는 9/21 Sell, 목표가 $84로 개시함. Morgan Stanley(Equal-Weight, 5/14 $144), DA Davidson(Neutral, 8/18 $250), Piper Sandler(Neutral, 8/3 $224)도 중립임.
막대한 투자와 희석: 2026년 Capex 가이던스는 $20B~$25B이고 2Q에만 $5.7B를 썼음. 2Q에 ATM으로 1,270만 주($2.8B)를 발행했고 1,230만 주가 남아 있음(8/12). CEO는 9/9 행사에서 2030년까지 계약한 5GW를 지으려면 약 $250B가 필요하고 약 20%만 확보했다고 말함(브리핑 9/11).
가격 하락 가능성: 같은 자리에서 CEO는 공급이 수요를 따라잡으면 가격이 내려갈 수 있다고 언급함(브리핑 9/11). 2027년 용량 일부를 남겨 두는 전략은 가격이 꺾이면 위험이 됨.
연결과 매출 사이 시차: 연말 800MW~1GW는 연결 전력 기준이고, 시운전, 클러스터 구축, 고객 온보딩을 거쳐 2027년 상반기에 걸쳐 매출이 됨(8/12). 바인랜드 부지는 Bloom 연료전지로 바꾼 배치 계획의 최종 승인이 아직 필요함.
경쟁: 7/1 메타가 클라우드 사업을 준비한다는 보도에 네비우스, 코어위브가 함께 내렸음. 메타는 네비우스의 큰 고객이기도 함.
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY25 2Q ※ | 2025-06-30 | $105M | — | 71.4% | -$111M | -105.8% | $584M | $2.38 | 출처 1곳 |
| CY25 3Q | 2025-09-30 | $146M | — | 70.6% | -$130M | -89.1% | -$120M | -$0.50 | 출처 1곳 |
| CY25 4Q | 2025-12-31 | $228M | — | 69.9% | -$250M | -109.8% | -$269M | -$0.99 | 출처 1곳 |
| CY26 1Q ※ | 2026-03-31 | $399M | — | 74.0% | -$128M | -32.1% | $621M | $2.11 | 출처 1곳 |
| CY26 2Q | 2026-06-30 | $582M | +454.0% | 77.1% | -$176M | -30.2% | -$190M | -$0.68 | 출처 1곳 |
다음 분기(CY26 3Q) 회사 가이던스 자료 없음, 시장 컨센서스 매출 $904.8M ✓ Yahoo 10/12, Nasdaq 9/29 일치, EPS(조정) $-1.24 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
※ CY25 2Q 순이익 $584M도 영업 밖 이익 때문임. 보유 지분 재평가 이익과 중단영업 이익이 들어갔고, 회사는 이를 일회성으로 봄. 같은 분기 영업이익은 -$111M 적자임.
분기별 어닝콜 변화
이번 분기의 한 줄: 「다 팔린다」에서 「언제, 얼마에 팔지 고른다」로 바뀜.
2027년 용량을 지금 다 팔 수 있지만 일부를 남겨 단기 계약, 경매로 더 비싸게 팔겠다고 함.
| 주제 | 지난 분기 (5/13) | 이번 분기 (8/12) | 방향 | 근거 |
|---|---|---|---|---|
| 수요 | 1Q도 매진, GPU 한 대에 고객 4곳 이상 경쟁, 파이프라인 3.5배 | 2Q도 매진, 2027년 용량 전부 지금 팔 수 있음, $1B+ 계약 4건 | 강해짐 | 5/13 "4 or more customers competing for every GPU", 8/12 "we could sell today our entire 2027 capacity" |
| 가격 | 최근 분기 가격 재인상, 모든 칩 매진 | 경매가 과거 최고가 +15%, 단기 계약 MW당 $40M~$50M | 강해짐 | 5/13 "We just raised prices again in the latest quarter", 8/12 "15% above the highest price we ever charged" |
| 마진 | 그룹 조정 EBITDA 마진 32%, 2Q는 조금 낮아질 것이라 예고 | 그룹 41%, AI 클라우드 50%로 예고와 달리 상승 | 강해짐 | 5/13 "we actually expect those margins in Q2 to go a little bit lower", 8/12 "Group adjusted EBITDA margin was 41%" |
| 계약 전력 | 3.5GW 확보, 연말 목표 최소 4GW | 연말 목표 5GW로 상향, 2027년 1GW+ 신규 배치 | 강해짐 | 5/13 "targeting at least 4 gigawatt", 8/12 "raise our year-end contracted power target to 5 gigawatts" |
| 자금 조달 | ATM 미사용, 자산담보 대출 준비 | ATM $2.8B 발행, 자산담보 $775M 첫 실행, 선급금 $9B+ | - | 5/13 "We have not utilized these programs to date", 8/12 "generating gross proceeds of approximately $2.8 billion" |
| 가이던스 | 매출 $3.0B~$3.4B, ARR $7B~$9B, Capex $20B~$25B로 상향 | 모든 항목 그대로 유지 | 동일 | 5/13 "group revenue of between $3 billion and $3.4 billion", 8/12 "reaffirming our full year 2026 guidance across all metrics" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Ryan Lantz (Morgan Stanley) | 바인랜드 공청회가 표결 없이 끝난 영향 | Bloom 연료전지로 바꾼 배치 계획의 최종 승인을 받는 통상 절차라고 답함. 건물 공사는 끝났고 계약상 물량은 모두 제때 넘겼으며 일정 영향은 크지 않다고 함. | 새 질문 |
| Tyler Radke (Citi) | 2027년 용량을 단기, 다년 계약에 어떻게 나눌지 | 기존 고객, 새 고객, 계약 조건(가격, 선급금, 기간) 순으로 판단함. 판매 시점을 배치 시점에 가깝게 당겨 가격을 높였고, 일부는 단기 수요용으로 일부러 남겨 둔다고 답함. | 새 질문 |
| Arsenije Matovic (Wolfe Research) | 부채 시장이 흔들릴 때 부채, ATM, 전환사채 중 무엇을 쓸지 | 선급금과 영업현금흐름이 먼저이고, 다음이 $40B 잔고를 담보로 한 자산담보 대출이라고 답함. 회사 차원 부채는 거의 없고 ATM, 전환사채도 계속 검토한다고 함. | 반복 |
| Brett Knoblauch (Cantor) | 연말 연결 전력 800MW~1GW 유지 여부 | 목표는 유지함. 다만 연결 뒤 시운전, 네트워크, 클러스터, 고객 온보딩까지 몇 달이 걸려 2027년 상반기에 걸쳐 가동된다고 답함. | 답변 신중해짐 |
| Stefan Slowinski (BNP Paribas) | MW당 $40M 가격이 Vera Rubin 판매인지, 배치 일정 | Vera Rubin은 이미 연구실에서 시험 중이고, 2026년 말~2027년 초부터 배치해 2027년 내내 이어진다고 답함. 가격이 Vera Rubin 몫인지는 분명히 답하지 않음. | 새 질문 |
Q&A 톤 변화
지난 분기(5/13)에는 가격, 메타 $27B 계약 구조, Capex 상향 이유, 자금 조달에 질문이 몰림. 이번 분기(8/12)에는 2027년 용량 배분, 단기 계약과 경매의 경제성, 바인랜드 승인, 연결 전력과 매출 시점 차이로 옮겨 감. 경영진은 수요, 가격에는 더 자신 있게 답했지만, 연결 전력이 바로 매출이 되지 않는다는 점은 처음으로 분명히 짚었음.
해당 산업의 변화
수요 쪽: AI 컴퓨팅 임대 가격 상승
네비우스 CEO는 AI 클라우드 시장이 연간 수천억 달러에서 1조 달러 규모로 커지고, 시장 전체가 해마다 수십 GW씩 늘어난다고 말함(8/12). 하이퍼스케일러가 다 짓지 못하는 나머지를 독립 업체가 채운다는 논리임.
7/30 마이크로소프트 클라우드 실적이 예상을 넘자 네오클라우드주 심리가 살아났고, 아마존 CEO는 더 큰 Capex로도 클라우드 수요를 다 맞추기 어렵다고 말함(해외 기사 7/30, 7/31). 9/16에는 네비우스가 엔비디아 GPU 온디맨드 요금을 17~21% 올린다고 밝힘(브리핑).
공급 쪽: 전력, 데이터센터, 새 경쟁자
전력 확보가 병목임. 네비우스는 전력망과 현장 발전(behind-the-meter)을 섞고, 5/21 Bloom Energy 연료전지 협력을 발표함. CEO는 데이터센터, GPU, 설비를 합쳐 MW당 약 $50M이 든다고 설명함(브리핑 9/11). 미국에서는 데이터센터 지역 반발이 쟁점이 되고 있어 회사는 초기부터 지역 사회와 소통한다고 밝힘(5/13, 8/12).
공급자도 늘어남. 7/1 메타가 남는 컴퓨팅을 외부에 파는 클라우드 사업을 준비한다는 보도가 나왔고, 8/12 어닝콜에서는 xAI가 컴퓨팅을 비싸게 팔기 시작한 데 대한 질문이 나옴. 회사는 새 공급자가 시장을 확인해 줄 뿐이라고 답함.
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 네비우스 | $57.1B | — | 164 | 231.5 | 42.1직접 42.1 ✓ | 5.6 |
| 코어위브 | $44.3B | — | — | 23.8 | 5.8직접 5.8 ✓ | 8.8 |
| 오라클 | $416.5B | 12.5 | 21.5직접 21.5 ✓ | 16.1 | 5.8직접 5.8 ✓ | 6.7 |
최근 90일 증권사 의견 변경 15건, 목표가 상향 6, 하향 2, 의견 상향 2, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-08 | Rosenblatt | Buy (신규) | $304 | $237.15 | +28.2% |
| 2026-09-30 | William Blair | Outperform (신규) | — | $237.35 | — |
| 2026-09-24 | BNP Paribas | Neutral → Outperform (상향) | $260 → $399 | $226.61 | +76.1% |
| 2026-09-21 | Rothschild & Co | Sell (신규) | $84 | $223.54 | -62.4% |
| 2026-09-09 | Truist Securities | Buy (신규) | $355 | $243.88 | +45.6% |
| 2026-08-18 | DA Davidson | Neutral (유지) | $175 → $250 | $268.85 | -7.0% |
| 2026-08-14 | Citigroup | Buy (유지) | $278 → $324 | $255.04 | +27.0% |
| 2026-08-13 | DA Davidson | Neutral (유지) | $175 | $259.20 | -32.5% |
| 2026-08-13 | Baird | Outperform (유지) | $250 → $340 | $259.20 | +31.2% |
| 2026-08-08 | DA Davidson | Neutral (유지) | $250 → $175 | $189.88 | -7.8% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 15건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (20명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 네비우스만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
08/12
08/06
07/30
07/21
07/01
06/01
05/21
05/13
05/04
03/16
03/11
02/06
12/19