폼팩터 FORM
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1993MEMS 프로브카드 회사로 창업1993년 창업해 1995년 첫 제품을 냄. 칩 패드에 미세 탐침을 대어 웨이퍼 상태에서 칩을 검사하는 프로브카드로 시작함.10-K FY2025 (첫 제품이 프로브카드인지는 공개 자료 기준, 확인 필요)
- 2003나스닥 상장나스닥에 상장함.공개 자료 기준, 확인 필요
- 2016Cascade Microtech 인수로 장비 사업 추가프로브 스테이션 회사 Cascade Microtech를 인수해 연구소, 개발용 측정 장비(지금의 시스템 부문)를 더함. 오리건주 비버턴 공장이 이때 들어옴.공개 자료 기준, 확인 필요 (10-K에 Cascade Microtech 임대 계약 기록)
- 2019FRT GmbH 인수독일 계측 회사 FRT GmbH를 $24.4M에 인수함.10-K FY2025
- 2025Advantest 지분 참여, CPO 광학 테스트 강화1월 테스트 장비 회사 Advantest가 33만 4,971주를 주당 $44.78에 사들임. 2월 기판 회사 FICT 지분 20%를 확보했고, 12월 광학 프로빙 회사 Keystone Photonics를 인수함.10-K FY2025
- 2026.01구조조정, 텍사스 새 공장 착수1/5 구조조정을 발표하고 캘리포니아 Baldwin Park, Carlsbad 생산을 다른 공장으로 모음. 텍사스 Farmers Branch에 새 프로브카드 공장을 짓는 중이며 2026년 말 가동을 시작함.10-K FY2025, 어닝콜 CY26 1Q (4/29), CY26 2Q (7/29)
- 2026.06현재: 분기 매출 최고, 연환산 $1B 돌파CY26 2Q 매출 $258.2M로 연환산 $1B를 넘었고 Non-GAAP 총마진 53.3%를 냄. 5월 투자자의 날에 2030년 매출 $1.6B, 총마진 55%, EPS $5 목표를 제시함.어닝콜 CY26 2Q (7/29)
시작: 1993년 창업해 1995년 첫 제품을 냄(10-K). 웨이퍼 위 칩마다 수만 개 탐침을 동시에 대어 불량을 걸러내는 MEMS 프로브카드로 출발함(첫 제품 종류는 공개 자료 기준, 확인 필요).
발전: 2016년 Cascade Microtech(공개 자료 기준, 확인 필요), 2019년 FRT를 인수해 프로브 스테이션, 열, 극저온 장비까지 넓힘. 2025년 Keystone Photonics를 사들여 실리콘 포토닉스, CPO 칩의 광학 테스트를 강화함. 2026년에는 구조조정으로 공장을 모으고 텍사스에 새 공장을 짓고 있음.
현재: 메모리 회사(HBM, DDR), 파운드리, CPU, GPU, 네트워크 칩 회사에 칩 설계마다 따로 만드는 프로브카드를 소모품처럼 팖. 연구소, 개발용으로는 프로브 스테이션과 CPO 테스트 시스템을 팖. CY26 2Q 매출 $258.2M 중 시스템 부문 $48.5M이고 나머지 약 $210M가 프로브카드임. DRAM 프로브카드 매출의 약 3분의 2가 HBM임.
매출 구성 (CY26 2Q, $258.2M)
| 구분 | 매출 | 비중 |
|---|---|---|
| 프로브카드 (Probe Cards) | 약 $209.7M (계산) | 81.2% |
| └ DRAM (HBM 약 3분의 2, DDR) | 미공시 | — |
| └ 파운드리, 로직 (CPU, 네트워크, 맞춤형 ASIC, PC, 모바일) | 미공시 | — |
| 시스템 (Systems): 프로브 스테이션, CPO 테스트 | $48.5M | 18.8% |
고객, 경쟁, 밸류체인 위치
고객은 메모리 3사, 파운드리, 칩 설계 회사임. SK하이닉스는 2024~2025년 매 분기 매출의 15~25%를 차지한 최대 고객임(10-K). CY26 1Q에는 네트워크 칩 덕분에 엔비디아가, CY26 2Q에는 TSMC가 10% 고객이었음(4/29, 7/29). 10% 고객 합계는 매출의 35%임.
경쟁은 다른 프로브카드 회사들임. HBM 완성품 스택의 고속 최종 테스트에서는 점유율이 높지만 코어 다이 검사 같은 구간은 경쟁이 많다고 밝힘(7/29). GPU용 첨단 MEMS 프로브카드는 아직 「주로 경쟁사 사업」이라고 인정함. 경쟁사 이름은 밝히지 않음.
위치는 칩을 패키지에 넣기 전 웨이퍼 단계에서 좋은 칩만 골라내는 단계임. 프로브카드는 칩 설계마다 따로 만들어 고객이 새 칩을 낼 때마다 다시 사야 함. 프로브카드는 캘리포니아 리버모어, 오리건 비버턴에서 만들고, 장비는 콜로라도 볼더와 독일에서 만듦(10-K).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
2026년 현금 Capex $140M~$170M
폼팩터
CY26 2Q $258.2M
칩 설계별 소모품
고객
대표 제품: 무엇을 파는 회사인가
칩을 자르고 패키지에 넣기 전, 웨이퍼 상태에서 칩마다 전기, 광 신호를 대어 불량을 골라내는 프로브카드가 주력임. 연구, 개발용 측정 장비도 팖. CY26 2Q 매출의 약 81%가 프로브카드, 19%가 시스템임.
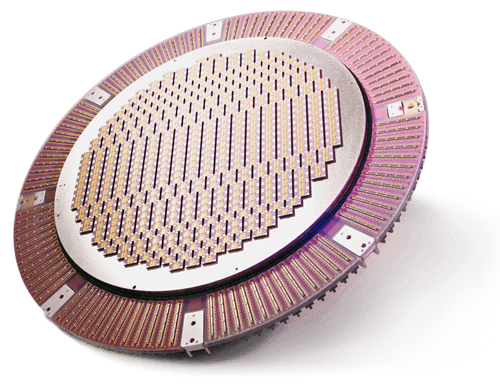
완성된 HBM 스택 수백 개를 한 번에 10Gbps 넘는 속도로 검사하는 카드. GPU, ASIC과 함께 패키징하기 전 좋은 스택만 고름.
- DRAM 프로브카드 매출의 약 3분의 2가 HBM (7/29)
- HBM 고객 2곳이 채택 확대

일반 D램 웨이퍼 검사용 카드. 메모리 회사가 DDR 가격 상승에 맞춰 생산을 DDR 쪽으로 옮기면서 수요가 늘고 있음.
- CY26 3Q DRAM 매출은 2Q와 비슷하지만 HBM에서 DDR로 크게 이동할 전망 (7/29)

전류가 많이 흐르는 고성능 칩을 검사하는 첨단 MEMS 카드. 데이터센터 CPU, 네트워크 칩 수요가 늘었고 GPU용은 자격 인증 뒤 CY26 3Q 양산 출하를 시작함.
- 팹리스 XPU 고객 점유율은 「한 자릿수 초반」 (7/29)
- 하이퍼스케일러 ASIC은 2027년부터 의미 있는 매출 기대
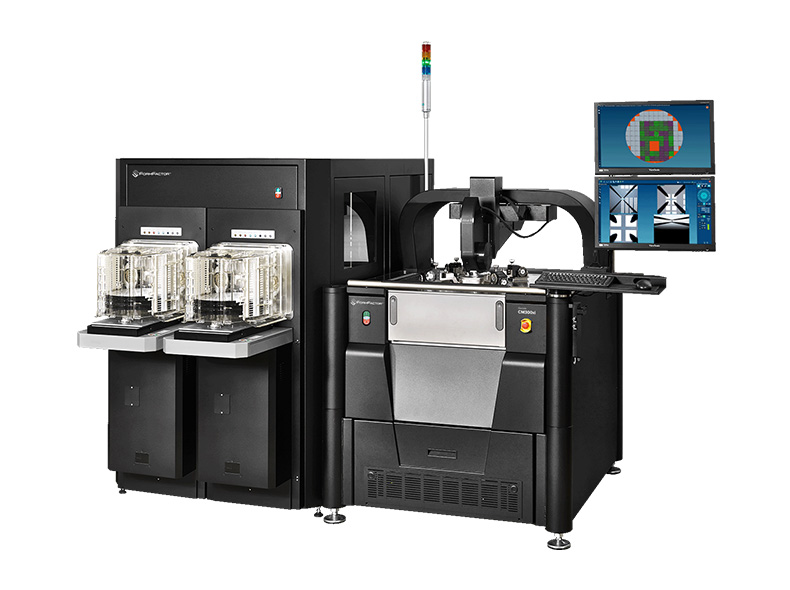
새 공정, 새 칩을 개발할 때 웨이퍼를 올려 놓고 전기 특성을 재는 장비. 절대영도 가까이에서 수백 도까지 온도를 바꿔 잼.
- CY26 2Q 시스템 매출 $48.5M, 전분기 대비 +74% (7/29)
실리콘 포토닉스 칩(PIC)을 전기 칩과 합치기 전에 광학적으로 검사하는 장비. 첫 검사 단계(insertion 1)에서 앞서 있다고 밝힘.
- 2026년 CPO 매출이 3Q 말까지 $20M을 넘을 전망 (7/29)
- 회사가 보는 2030년 CPO 시장 약 $400M

양자컴퓨터 칩처럼 절대영도 근처에서 작동하는 소자를 재는 장비. 2026년 1분기 탁상형 극저온 플랫폼을 새로 냄.
- 연구소, 대학, 양자 칩 개발사가 주요 고객 (10-K)
주요 투자 포인트
소수 의견, 점검할 쟁점
실적 뒤에도 목표가를 낮춘 곳: 7/30 TD Cowen은 Hold를 유지하며 목표가를 $150→$100로, Evercore ISI는 $155→$150로 낮춤. 10/5 Freedom Capital Markets도 Hold임(목표가 $140) (Yahoo).
마진의 일회성: CY26 2Q 총마진 53.3%에는 관세 환급, 폐쇄 공장 귀금속 회수 같은 일회성이 들어 있어 회사도 기준을 51%로 봄. 3Q 가이던스 54%에도 관세 환급 약 3%p가 들어 있음(7/29).
HBM에서 DDR로: 메모리 회사가 DDR 가격 상승에 맞춰 생산을 옮기면서 CY26 3Q DRAM 매출은 제자리, 구성은 DDR 쪽으로 크게 바뀔 전망임. HBM 코어 다이 검사는 경쟁이 많고, 세 번째 HBM 고객에서는 점유율이 상대적으로 낮다고 인정함(7/29).
새 공장 초기 비효율: Farmers Branch 증산 중인 2027년에는 비효율이 생기고 총마진 기여는 2028년에야 본격화된다고 밝힘. 가동 전 비용은 2026년 $25M~$30M으로 4/29 전망($20M~$25M)보다 늘었음.
짧은 가시성: 주문 리드타임이 대부분 분기 안이라 수요 예측이 어렵다고 반복해서 말함(4/29, 7/29).
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q | 2024-09-28 | $208M | +21.2% | 40.7% | $18M | 8.6% | $19M | $0.24 | 출처 1곳 |
| CY24 4Q | 2024-12-28 | $190M | +12.7% | 38.8% | $7.9M | 4.2% | $9.7M | ≈$0.12 | 출처 1곳 |
| CY25 1Q | 2025-03-29 | $171M | +1.6% | 37.7% | $3.3M | 1.9% | $6.4M | $0.08 | 출처 1곳 |
| CY25 2Q | 2025-06-28 | $196M | -0.9% | 37.3% | $12M | 6.3% | $9.1M | $0.12 | ⚠ 영업이익 Yahoo |
| CY25 3Q | 2025-09-27 | $203M | -2.5% | 39.8% | $18M | 8.9% | $16M | $0.20 | ⚠ 영업이익 Yahoo |
| CY25 4Q | 2025-12-27 | $215M | +13.6% | 42.2% | $24M | 10.9% | $23M | $0.29 | ⚠ 영업이익 Yahoo |
| CY26 1Q | 2026-03-28 | $226M | +31.9% | 38.4% | $17M | 7.3% | $20M | $0.26 | ⚠ 영업이익 Yahoo |
| CY26 2Q | 2026-06-27 | $258M | +31.9% | 50.7% | $58M | 22.4% | $56M | $0.71 | ⚠ 영업이익 Yahoo |
다음 분기(CY26 3Q) 회사 가이던스 매출 $270M ±3.7% 가이던스, 어닝콜 7/29, 시장 컨센서스 매출 $270.5M ✓ Yahoo 10/12, Nasdaq 9/29 일치, EPS(조정) $0.86 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 연환산 매출 $1B, 총마진 50%를 넘었지만, 회사가 스스로 기준 마진을 51%로 낮춰 잡음.
CPO 전망은 다시 올렸고, DRAM은 HBM에서 DDR로 구성이 바뀌는 분기가 옴.
| 주제 | 지난 분기 (4/29) | 이번 분기 (7/29) | 방향 | 근거 |
|---|---|---|---|---|
| DRAM, HBM | 2Q 또 최고 전망, 두 번째 고객 HBM 채택이 성장 이끎 | 2Q 최고 달성, 3Q는 제자리에 HBM → DDR 이동 | 약해짐 | 4/29 "another step-up in HBM demand", 7/29 "significant underlying shift from HBM to DDR" |
| CPO | 2026년 $10M~$20M 범위 상단 | 3Q 말에 $20M 돌파, 연간은 크게 넘을 전망 | 강해짐 | 4/29 "high end of the $10 million to $20 million range", 7/29 "significantly exceed the $20 million level" |
| 총마진 | Non-GAAP 49%, 2Q 가이던스 49.5% | 53.3%, 일회성 뺀 기준 약 51%, 3Q 가이던스 54% | 강해짐 | 4/29 "gross margins for the first quarter were 49%", 7/29 "baseline non-GAAP gross margins have improved to around 51%" |
| CPU, GPU | 데이터센터 CPU 수요, 엔비디아 첫 10% 고객, GPU 인증 막바지 | CPU 수요 확산, GPU 인증 뒤 3Q 양산 출하 | 강해짐 | 4/29 "nearing completion", 7/29 "qualified and shipping production units" |
| Farmers Branch | 연말 가동, 2027년 증산, 가동 전 비용 $20M~$25M | 4분기 가동 계획 유지, 비용 $25M~$30M, 2028년 초 마진 기여 | 동일 | 4/29 "expected to begin to come online later this year", 7/29 "on track to come online in the fourth quarter" |
| 가이던스 | 2Q 매출 $240M ±$5M, EPS $0.61 ±$0.04 | 3Q 매출 $270M ±$10M, EPS $0.86 ±$0.09 | 강해짐 | 4/29 "$240 million, plus or minus $5 million", 7/29 "$270 million ± $10 million" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Krish Sankar (TD Cowen) | 기준 총마진이 51%인지 53%인지, TSMC 10% 고객과 GPU 인증 | 53.3%에는 일회성이 있어 기준은 51%이고, 새 공장이 가동되면 더 오른다고 답함. 2Q에 GPU 매출은 없고 인증을 마쳐 3Q부터 양산 출하함. CPO는 10% 고객 경로로 잡힘. | 반복 |
| Craig Ellis (B. Riley) | DDR 강세가 얼마나 갈지, 고객 저변 | 메모리 회사가 가격에 맞춰 생산 구성을 바꾸는 것이라 DRAM 구성은 그 변화를 그대로 따라간다고 답함. 3Q DRAM 총액은 2Q와 비슷함. | 답변 신중해짐 |
| Elizabeth Sun (Citi) | 2026년 CPO 매출 규모, 세 번째 HBM 고객과 경쟁 | 3Q 말 $20M을 넘지만 4Q 추가분은 판단이 어렵다고 함. HBM 고속 최종 테스트는 강하지만 코어 다이 검사는 경쟁이 많고, 2곳에서 점유율이 더 높다고 답함. | 새 질문 |
| David Duley (Steelhead Securities) | 사이클타임 개선 수치, 하이퍼스케일러 ASIC 시장 | 세부 수치는 공개하지 않음. ASIC은 첨단 MEMS 카드가 필요해지는 다음 세대부터라 2026년보다 2027년 기여를 기대한다고 답함. | 새 질문 |
| Christian Schwab (Craig-Hallum) | 팹리스 CPU 고객 점유율, 2027년 총마진 | 점유율은 한 자릿수 초반이고 새 공장 전까지는 생산능력이 점유율 확대를 제한한다고 답함. 새 공장의 마진 기여는 2028년에 본격화됨. | 답변 신중해짐 |
Q&A 톤 변화
지난 분기(4/29)에는 마진 개선이 가격 덕인지 원가 덕인지, 지금 공장으로 매출을 얼마나 더 낼 수 있는지가 핵심이었음. 이번 분기(7/29)에는 「기준 마진이 몇 %인가」, DDR 이동, CPO 규모, 새 고객 점유율로 옮겨 감. 경영진은 CPO에는 자신감을 보였지만, 기준 마진을 51%로 낮춰 말하고 새 공장 효과를 2028년으로 미는 등 숫자 기대를 스스로 누름.
해당 산업의 변화
수요 쪽: HBM 세대 교체, 데이터센터 CPU, CPO
메모리 3사가 공급 부족 속에 DDR 가격 상승을 노려 웨이퍼 투입을 DDR 쪽으로 옮기고 있음(7/29). 4/29 콜에서는 한 대형 고객 회장이 DDR 마진이 HBM보다 낫다고 공개적으로 말했다고 전함. 프로브카드는 칩 설계별 소모품이라 이 구성 변화가 바로 매출 구성에 반영됨.
AI 에이전트 확산으로 데이터센터 CPU의 연산 부담이 커진다는 흐름이 업계에 퍼졌다고 회사는 설명함(7/29). CPO 칩 생산량도 2026년 하반기부터 늘어 실리콘 포토닉스 테스트 수요가 커지고 있음. 대만 매출은 CY26 2Q에 전분기 대비 30% 넘게 늘었음.
공급 쪽: 생산능력 부족, 관세
회사는 업계 전체가 생산능력 부족이고 경쟁사도 마찬가지라고 말함(4/29, 7/29). 공급망 제약도 현재 생산 수준에서 더 늘었다고 밝힘. 대응으로 텍사스 새 공장(2026년 말 가동)과 대만 Keystone Microtech와의 조립, 서비스 협력 확대(7/28 발표)를 진행 중임.
2026년 초 대법원 판결로 IEEPA 관세가 무효가 되자 회사는 2025년부터 낸 관세를 돌려받기 시작함. 환급은 CY26 2Q 마진에 일부, CY26 3Q 가이던스에 약 3%p 반영됨(7/29). 그 전에는 관세가 총마진을 약 2%p 누르고 있었음(2/5 콜).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 폼팩터 | $10.2B | 34.4 | 89.8직접 89.2 ✓ | 52.8 | 11.3직접 11.3 ✓ | 9.2 |
| 에어 테스트 시스템즈 | $2.6B | 56.5 | — | — | 51.1직접 51.1 ✓ | 11.6 |
| KLA | $248.1B | 28.2 | 51.9직접 51.8 ✓ | 41.2 | 18.3직접 18.3 ✓ | 39.1 |
| 코히런트 | $56.7B | 20.5 | 69.9직접 70.1 ✓ | 41.0 | 8.0직접 8.0 ✓ | 5.2 |
최근 90일 증권사 의견 변경 4건, 목표가 상향 1, 하향 2, 의견 상향 0, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-05 | Freedom Capital Markets | Hold (유지) | $64 → $140 | $149.15 | -6.1% |
| 2026-09-30 | Deutsche Bank | Buy (신규) | $200 | $136.25 | +46.8% |
| 2026-07-30 | TD Cowen | Hold (유지) | $150 → $100 | $83.45 | +19.8% |
| 2026-07-30 | Evercore ISI Group | Outperform (유지) | $155 → $150 | $83.45 | +79.7% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1.
증권사 목표가 분포 (9명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 폼팩터만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠. 국내 키워드 기사는 대부분 일반 명사 「폼팩터」를 다룬 무관한 기사라 원인 판단에서 뺐음.
07/30
07/28
07/02
06/26
06/11
05/12
02/05
10/30
10/29