코어위브 CRWV
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 2017.09창업2017년 9월 설립됨. 처음에는 GPU로 암호화폐를 채굴하던 회사였음.10-K FY2025 (설립 시점), 암호화폐 채굴로 시작한 점은 공개 자료 기준, 확인 필요
- 2020CoreWeave Cloud 출시GPU를 빌려주는 클라우드 플랫폼을 내놓으며 AI 컴퓨팅 회사로 바뀜. 2023년 말에는 데이터센터 10곳, 가동 전력 약 70MW였음.10-K FY2025
- 2025.03나스닥 상장, OpenAI 계약주당 $40에 상장해 순 $1.4B를 조달함. 같은 달 OpenAI와 2030년 10월까지 최대 약 $11.9B 계약을 맺었고, 9월 최대 약 $6.5B를 추가함.10-K FY2025
- 2025.05Weights & Biases 인수, 소프트웨어 확장AI 개발 도구 Weights & Biases를 인수함. 이어 OpenPipe(9월), Marimo(10월), Monolith(11월)를 사들여 학습, 추론, 산업용 AI 도구를 붙임.10-K FY2025
- 2025.12데이터센터 43곳, 850MW2025년 말 데이터센터 43곳에서 850MW 넘는 전력을 가동함. 1년 전(32곳, 약 360MW)보다 2배 넘게 늘었음.10-K FY2025
- 2026.04메타 $21B, Anthropic 고객 추가1Q에 $40B 넘는 신규 계약을 맺음. Anthropic을 새 고객으로 받았고 4월 메타와 $21B 계약을 발표함. Jane Street는 $6B 용량을 추가함.어닝콜 CY26 1Q (5/7)
- 2026.06현재: 분기 매출 $2.6B, 잔고 $104BCY26 2Q 매출 $2.575B로 전년 대비 112% 늘었음. 수주잔고는 $104.2B, 가동 전력은 1.5GW임.어닝콜 CY26 2Q (8/11)
시작: 2017년 9월 설립됨. 처음에는 GPU로 암호화폐를 채굴했음(공개 자료 기준, 확인 필요). 2020년 GPU를 빌려주는 CoreWeave Cloud를 내놓았음.
발전: 엔비디아 최신 GPU를 남보다 먼저 대량으로 들여놓는 전략으로 AI 연구소, 빅테크의 장기 계약을 따냄. 2025년 3월 상장했고, OpenAI(최대 약 $11.9B + $6.5B), 메타와 대형 계약을 맺음. Weights & Biases 등 소프트웨어 회사를 사들여 GPU 임대에 개발 도구를 붙였음.
현재: GPU 클러스터를 주로 5년 take-or-pay 계약으로 빌려주고, 스토리지, CPU, 네트워크, 관리형 추론, 개발 도구를 함께 팖. CY26 2Q 매출 $2.575B, 조정 EBITDA 마진 59%임. 수주잔고 $104.2B 중 절반 넘게 이미 공급이 시작됨. 대규모 차입으로 짓기 때문에 2Q 이자비용이 $640M으로 GAAP 순손실(-$626M)이 이어짐.
매출 구성 (CY26 2Q, $2.6B)
| 구분 | 규모 | 기준 |
|---|---|---|
| AI 클라우드 매출 합계 | $2,575M | 분기 매출 |
| └ GPU 클러스터 (장기, 단기 계약) | 미공시 | — |
| └ 스토리지, CPU, 네트워크, 소프트웨어 | $400M 이상 | ARR |
| └ 관리형 추론 | $100M 이상 | 계약 ARR |
고객, 경쟁, 밸류체인 위치
고객은 하이퍼스케일러, AI 연구소(OpenAI, Anthropic, Cohere), 퀀트 트레이딩 회사(Jane Street, Hudson River Trading, Flow Traders, IMC), 일반 기업(Caterpillar, IBM), 바이오(Isomorphic Labs), 정부(Leidos와 협력)임. 금융 고객 잔고는 약 $10B에 이름(5/7). 관리형 추론은 Grammarly, You.com 등이 씀(8/11).
경쟁은 하이퍼스케일러 클라우드와 네비우스, IREN 같은 다른 네오클라우드임. 7/1에는 메타가 남는 컴퓨팅을 외부에 파는 클라우드 사업을 준비한다는 보도가 나왔고, 회사는 경쟁이 늘어도 수요, 가격, 마진이 함께 커지고 있다고 답함(8/11). Signal65 추정으로 총소유비용이 하이퍼스케일러 평균보다 최대 47% 낮다고 주장함.
위치는 엔비디아 GPU를 사서 임차, 자체 건설 데이터센터에 넣고 소프트웨어(Mission Control, W&B)를 얹어 파는 구조임. Vera Rubin NVL72를 처음으로 가동, 검증한 클라우드라고 밝힘. 2026년 말 계약 전력 4.2GW, 2030년까지 가동 전력 8GW 이상이 목표임(8/11).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
Capex $9.4B, 이자 $640M (CY26 2Q)
코어위브
CY26 2Q $2.575B
$104.2B + 3Q 초 신규 $25B+
고객
대표 제품: 무엇을 파는 회사인가
코어위브는 엔비디아 최신 GPU를 수만 대씩 묶은 클러스터를 데이터센터에 깔고, AI 회사에 몇 년 단위로 빌려줌. 그 위에 스토리지, 개발 도구, 관리형 추론을 얹어 고객 한 곳에서 더 많은 돈을 받는 쪽으로 넓히는 중임.
고밀도 GPU와 액체 냉각을 넣을 수 있게 설계한 데이터센터. 대부분 장기 임대로 확보하고, 첫 자체 건설 부지는 2026년 말 가동 예정임.
- 가동 전력 1.5GW, 계약 전력 4.2GW (8/11)
- 미국 밖 계약 전력 1GW 이상, 인도네시아 360MW는 약 18개월 뒤 가동
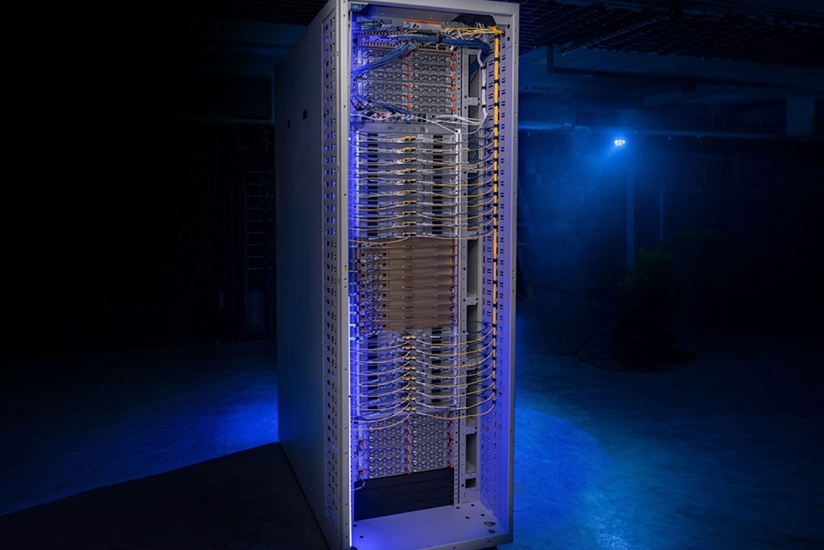
GPU 수천~수만 대를 초고속 네트워크로 묶어 한 대의 컴퓨터처럼 쓰게 한 묶음. 최신 칩을 먼저 들여놓고, 오래된 칩도 계속 빌려줌.
- 2020년형 A100을 2029년까지 쓰는 계약을 맺음 (8/11)
- Vera Rubin NVL72를 처음 가동, 검증한 클라우드 (6/1 발표)
GPU를 쿠버네티스, Slurm으로 나눠 쓰고 상태를 실시간으로 지켜보게 하는 클라우드 소프트웨어.
- 누가 쓰나: AI 연구소, 빅테크, 퀀트 회사, 기업
- 돈 받는 법: 주로 5년 take-or-pay 계약, 2~3년 기업 계약, 3~6개월 단기 계약, 스팟 요금
- 7월 SKU 전반 가격 약 25% 인상 (8/11)
고객 모델이나 오픈 모델을 대신 돌려 주고 토큰 단위로 받는 서비스. 계약이 끝난 오래된 GPU도 여기에 다시 씀.
- 누가 쓰나: Grammarly, You.com 등 AI 제품 회사
- 돈 받는 법: 토큰 사용량 또는 전용 배치 요금
- 계약 ARR $1M → $100M 이상, 2026년 말 $250M 이상 목표 (8/11)
모델 학습 기록을 남기고 성능을 비교, 평가하는 개발자 도구. 서버리스 강화학습, 샌드박스, 분석 에이전트 ARIA와 이어짐.
- 누가 쓰나: AI 연구자, 개발자, 기업 (IBM 등)
- 돈 받는 법: 구독, 사용량
- 추적한 학습 실행 10억 회 돌파 (8/11)
GPU 옆에서 데이터를 빠르게 읽고 쓰게 하는 저장장치와 보조 컴퓨팅.
- 누가 쓰나: GPU 클라우드 고객
- 돈 받는 법: 사용량 과금
- 소프트웨어 포함 ARR $400M 이상 (8/11)
제조사의 시험, 시뮬레이션 데이터로 산업용 AI 모델을 만들어 주는 서비스. 9/10 Physical AI Field Engineering 서비스로 넓힘.
- 누가 쓰나: Nissan, ZF 등 제조사
- 돈 받는 법: 플랫폼 이용료, 엔지니어링 서비스 (구체 가격 공개되지 않음)
주요 투자 포인트
소수 의견, 점검할 쟁점
이자 부담과 순손실: 2Q 이자비용 $640M이 조정 영업이익 $128M보다 훨씬 큼. 3Q 이자비용 가이던스는 $860M~$940M이고, 2026년 Capex는 $35B~$39B임(8/11). 2Q 순손실은 $626M임.
추가 조달, 희석: 9/17 최대 $3.5B 전환사채와 최대 3,500만 주 ATM을 함께 추진한다는 소식에 4.2% 내림(브리핑). 7/25에는 매출의 약 5배를 쓰는 투자 계획이 매도 이유라는 해외 기사가 나옴.
매도, 중립 의견: Bernstein은 Underperform(8/12 목표가 $74)이고, 9/14 AI 수요가 학습에서 추론으로 옮겨 가면 학습용 GPU 비중이 큰 회사가 더 큰 수요 위험을 진다고 분석함(브리핑). Rothschild & Co는 9/21 Sell, $54로 개시함. Goldman Sachs(Neutral, $139), Mizuho(Neutral, $115), Barclays(Equal-Weight, $105)도 중립임.
경쟁, 지역 반발: 7/1 메타의 클라우드 사업 보도로 13.9% 내렸음. 데이터센터 지역 모라토리엄에 대해 회사는 수요가 아니라 짓는 위치만 바뀐다고 답함(8/11).
과거 지연: 2025년 11월 3Q 실적 때 데이터센터 파트너 지연으로 연간 전망을 낮춰 하루 16.3% 내린 적이 있음(해외 기사).
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q ※ | 2024-09-30 | $584M | — | 75.5% | $117M | 20.1% | -$360M | -$1.82 | 출처 1곳 |
| CY24 4Q | 2024-12-31 | $747M | — | 75.7% | $112M | 15.0% | -$51M | ≈-$0.26 | 출처 1곳 |
| CY25 1Q | 2025-03-31 | $982M | +420.4% | 73.3% | -$27M | -2.7% | -$315M | -$1.49 | 출처 1곳 |
| CY25 2Q | 2025-06-30 | $1.21B | +206.5% | 74.2% | $19M | 1.6% | -$290M | -$0.60 | ✓ 2곳 일치 |
| CY25 3Q | 2025-09-30 | $1.36B | +133.7% | 73.0% | $52M | 3.8% | -$110M | -$0.22 | ✓ 2곳 일치 |
| CY25 4Q | 2025-12-31 | $1.57B | +110.5% | 67.6% | -$90M | -5.7% | -$453M | -$0.89 | ✓ 2곳 일치 |
| CY26 1Q | 2026-03-31 | $2.08B | +111.6% | 65.5% | -$144M | -6.9% | -$740M | -$1.40 | ✓ 2곳 일치 |
| CY26 2Q | 2026-06-30 | $2.58B | +112.5% | 65.9% | -$49M | -1.9% | -$626M | -$1.14 | ✓ 2곳 일치 |
다음 분기(CY26 3Q) 회사 가이던스 매출 $4B ±2.1% 가이던스, 어닝콜 8/11, 시장 컨센서스 매출 $3.5B ✓ Yahoo 10/12, Nasdaq 9/29 일치, EPS(조정) $-1.53 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 1Q를 바닥으로 마진이 돌아섰고, 가격 인상과 추론으로 새 계약 수익성이 높아짐.
다만 이자비용이 더 빨리 늘어 순손실은 이어짐.
| 주제 | 지난 분기 (5/7) | 이번 분기 (8/11) | 방향 | 근거 |
|---|---|---|---|---|
| 수주잔고 | 1Q 신규 $40B 이상, 잔고 약 $100B | 잔고 $104.2B, 3Q 초 신규 $25B 이상 별도 | 강해짐 | 5/7 "growing contracted revenue backlog to nearly $100 billion", 8/11 "over $25 billion of net new customer commitments" |
| 가격 | A100, H100 등 평균 가격 상승 | 7월 SKU 전반 약 25% 인상, 부품값 전가 | 강해짐 | 5/7 "Average pricing for the A100s, H100s, H200s, and L40S all increased", 8/11 "approximately 25% increase across SKUs" |
| 마진 | 조정 영업이익률 1%, 2Q 가이던스 $30M~$90M | 조정 영업이익 $128M(5%), 새 계약 공헌이익률 5~10%p 높음 | 강해짐 | 5/7 "Our Q1 adjusted operating margin was 1%", 8/11 "well above the high end of our guidance" |
| 부품 원가 | 부품값 상승으로 Capex 하단 상향 | 산출 가치가 원가 상승보다 빨리 늘어 마진 개선 | 강해짐 | 5/7 "related to increases in component pricing", 8/11 "passing through component price increases" |
| 전력 | 가동 1GW 돌파, 계약 3.5GW 이상 | 가동 1.5GW, 계약 4.2GW, 연말 가동 1.85GW+로 상향 | 강해짐 | 5/7 "surpassed 1 gigawatt of active power", 8/11 "bringing contracted power to 4.2 gigawatts" |
| 가이던스 | 연매출 $12B~$13B 유지, Capex $31B~$35B | 연매출 $12.4B~$13.2B로 상향, Capex $35B~$39B | 강해짐 | 5/7 "reaffirming our full-year guidance of $12 billion-$13 billion", 8/11 "raising our full year 2026 revenue guidance" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Samik Chatterjee (JP Morgan) | 계약이 끝나는 구형 GPU 재계약 규모, 공급망 장기 계약 | 2020년형 A100을 2029년까지 쓰는 계약을 맺었고 구형 가격도 1년 전 이상이라고 답함. 재계약 대상은 전체의 일부이고, 산출 가치가 원가보다 빨리 올라 마진이 넓어진다고 함. | 새 질문 |
| Brad Zelnick (Deutsche Bank) | 관리형 추론 용량 배분, 마진 5~10%p 개선 이유 | 추론 계약 ARR이 한 분기 만에 $1M에서 $100M으로 늘었다고 답함. 마진 개선은 플랫폼 가치와 고객의 수익화가 섞인 결과라 나눠 말하기 어렵다고 함. | 답변 자신감 커짐 |
| Irvin Liu (Evercore ISI) | 데이터센터 지역 반발 속 2030년 8GW 목표 | 모라토리엄은 수요가 아니라 짓는 위치에 영향을 준다고 답함. 계약 4.2GW에 전력 부지 옵션 약 1.5GW를 더하면 이미 약 6GW라고 함. | 새 질문 |
| Raimo Lenschow (Barclays) | 추론용 설비 변화, 메타 등 경쟁 확대 | 학습용, 추론용을 따로 짓지 않고 AI 전체 주기용으로 지어 그대로 추론으로 넘어간다고 답함. 경쟁이 늘어도 수요, 가격, 마진이 함께 커진다고 함. | 새 질문 |
| Michael Turrin (Wells Fargo) | 2Q 추가 500MW의 매출 반영 시점, Vera Rubin 마진 | 6월에 300MW 넘게 몰려 3Q, 4Q에 매출로 반영된다고 답함. Vera Rubin은 처음부터 마진이 넓고 새 계약 마진 개선의 상당 부분이라고 함. | 반복 |
Q&A 톤 변화
지난 분기(5/7)에는 부품값 상승이 Capex와 마진에 주는 부담, 2026년 매진 여부, 잔고 대비 전력에 질문이 몰렸고 경영진은 「마진의 바닥」을 설명하는 데 집중함. 이번 분기(8/11)에는 구형 GPU 재계약, 관리형 추론, 단기 계약 금융, 지역 반발과 메타 경쟁으로 옮겨 감. 경영진은 가격과 마진에 더 자신 있게 답했고, 부품값은 이제 고객에게 넘긴다고 말함.
해당 산업의 변화
수요 쪽: 학습에서 추론, 기업으로
코어위브는 AI 일이 학습에서 추론, 에이전트, 기업 실사용으로 옮겨 가며 컴퓨팅이 한 번 쓰고 끝나는 것이 아니라 계속 드는 비용이 됐다고 설명함(5/7, 8/11). 7/30, 8/3에는 마이크로소프트, 아마존, 메타의 실적이 AI 데이터센터 수요가 식지 않았음을 보여 AI 클라우드주가 함께 올랐음(해외 기사).
9/8 OpenAI의 GPT-6 Astra 공개와 Palantir의 네비우스 파트너 선정이 컴퓨팅 수요 기대를 높였음(브리핑). 9/9 CEO는 엔비디아 칩 수요를 따라가기 어렵다고 말함(해외 기사).
공급 쪽: 전력, 부품, 데이터센터 금융
부지, 전력부터 GPU, 네트워크, 메모리까지 공급망 전체가 빡빡함(8/11). 회사는 1Q에 부품값 상승으로 Capex 하단을 올렸고(5/7), Solidigm과 장기 계약을 맺어 부품을 확보함. 미국 일부 지역은 데이터센터 모라토리엄을 도입함.
데이터센터 금융 시장이 커짐. 9/24 Blue Owl 계열 개발사가 76MW 데이터센터 건설비로 정크본드 $1.1B를 조달했고 코어위브가 15년간 총 $2.94B에 전체를 임차함(브리핑). 9/16 Blockfusion은 나이아가라폴스 캠퍼스 15년 임대 본계약을 맺음. 7/24 무디스는 전례 없는 AI 투자가 빅테크 신용도를 위협한다고 경고함(국내 기사).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 코어위브 | $44.3B | — | — | 23.8 | 5.8직접 5.8 ✓ | 8.8 |
| 네비우스 | $57.1B | — | 164 | 231.5 | 42.1직접 42.1 ✓ | 5.6 |
| 오라클 | $416.5B | 12.5 | 21.5직접 21.5 ✓ | 16.1 | 5.8직접 5.8 ✓ | 6.7 |
최근 90일 증권사 의견 변경 33건, 목표가 상향 14, 하향 6, 의견 상향 2, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-05 | Freedom Capital Markets | Buy (유지) | $151 | $89.62 | +68.5% |
| 2026-10-02 | Cantor Fitzgerald | Overweight (재확인) | $176 | $88.57 | +98.7% |
| 2026-10-01 | Rosenblatt | Buy (유지) | $250 | $87.12 | +187.0% |
| 2026-09-30 | William Blair | Outperform (신규) | — | $85.93 | — |
| 2026-09-30 | Freedom Capital Markets | Buy (유지) | $151 | $85.93 | +75.7% |
| 2026-09-24 | JP Morgan | Neutral → Overweight (상향) | $120 → $125 | $86.90 | +43.8% |
| 2026-09-23 | UBS | Buy (신규) | $120 | $86.76 | +38.3% |
| 2026-09-21 | Rothschild & Co | Sell (신규) | $54 | $81.36 | -33.6% |
| 2026-09-18 | Rosenblatt | Buy (유지) | $250 | $79.88 | +213.0% |
| 2026-08-24 | Truist Securities | Buy (유지) | $155 → $165 | $87.85 | +87.8% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 33건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (38명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 코어위브만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
09/08
08/18
08/12
08/03
07/30
07/24
07/01
06/01
05/08
02/27
02/06
01/12
12/19
11/11