시에나 CIEN
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1992광통신 장비 회사로 출발광섬유 한 가닥에 여러 파장을 실어 보내는 광전송 장비로 출발함. 통신사가 첫 고객이었음.공개 자료 기준, 확인 필요
- 2010노텔 광사업 인수노텔의 광사업을 인수함. 지금의 연구개발, 공급망 책임자들이 이때 합류함. 고성능 광모뎀(WaveLogic)과 광전송 사업의 기반이 커짐.10-K FY2025
- 2015Cyan 인수로 소프트웨어 강화네트워크 제어 소프트웨어 회사 Cyan을 인수함. 지금의 Blue Planet 자동화 소프트웨어로 이어짐.10-K FY2025
- 2022.12PON 회사 Benu, Tibit 인수2022/11/17 Benu(광대역 소프트웨어), 12/30 Tibit(PON 장비)를 인수함. Tibit의 PON 기술은 지금 데이터센터 관리망 솔루션 DCOM에 쓰임.10-K FY2025, 어닝콜 CY26 1Q (6/5)
- 2025.10Nubis 인수로 데이터센터 안으로FY2025 4분기에 AI용 초소형, 저전력 광, 전기 인터커넥트 회사 Nubis를 인수함. CPO 솔루션 Vesta, 선형 리드라이버 Nitro의 기반임.10-K FY2025, 어닝콜 CY26 2Q (9/3)
- 2026.06차세대 광 라인 시스템 HyperRail 첫 수주6/5 어닝콜에서 하이퍼스케일러의 업계 첫 멀티레일 RLS HyperRail 주문을 발표함. 같은 분기 DCOM 덕에 라우팅, 스위칭 매출이 88% 늘었음.어닝콜 CY26 1Q (6/5)
- 2026.07현재: 분기 매출 $1.67B, 절반 이상이 클라우드CY26 2Q(회계 FY26 Q3) 매출 $1.671B로 전년 대비 37% 늘었음. 클라우드 사업자가 매출의 53%이고, 수주잔고는 $8.5B임.어닝콜 CY26 2Q (9/3), 아침 브리핑 9/4
- 2026.09FY2029 목표 제시FY2026~FY2029 매출 연평균 약 30% 성장, 조정 총마진 약 50%, 조정 영업이익률 32~35%를 목표로 냄. 9/14 $200M 규모 Ciena Ventures도 출범함.아침 브리핑 9/14~9/17
시작: 광섬유 한 가닥에 여러 파장을 실어 데이터를 멀리 보내는 광전송 장비 회사로 출발함. 오랫동안 통신사의 장거리, 도시망, 해저망이 주 시장이었음.
발전: 2010년 노텔 광사업 인수로 광모뎀(WaveLogic)과 장거리 광전송에서 선두가 됨. 이후 Cyan(소프트웨어), Tibit(PON), Nubis(데이터센터 인터커넥트)를 인수해 범위를 넓힘. 클라우드 사업자가 데이터센터 사이를 직접 잇기 시작하면서 고객 중심이 통신사에서 하이퍼스케일러로 옮겨 옴. AI 학습이 여러 데이터센터에 걸치며(scale-across) 광 라인 시스템 수요가 다시 커짐.
현재: 클라우드 사업자, 통신사에 광전송 장비(RLS 라인 시스템, Waveserver), 광모뎀, 플러거블 광모듈을 팔고 설치, 소프트웨어 서비스로 돈을 범. 가장 큰 부문은 Optical Networking으로 CY26 2Q(회계 FY26 Q3) 매출 $1.671B의 71.3%($1.19B)임. 클라우드 사업자 매출이 53%로 82% 늘었음. 수주잔고는 $8.5B이고, FY2027 매출은 최소 30% 늘어난 $8.3B~$8.4B로 봄.
매출 구성 (CY26 2Q, $1.67B)
| 구분 | 매출 | 비중 |
|---|---|---|
| Optical Networking (광전송, 인터커넥트) | $1.19B | 71.3% |
| 그 밖의 부문 (라우팅, 스위칭, 소프트웨어, 서비스) | 약 $480M | 약 28.7% |
| (고객별) 클라우드 사업자 | 약 $886M | 53% |
| (고객별) 통신사 등 그 밖의 고객 | 약 $785M | 약 47% |
고객, 경쟁, 밸류체인 위치
고객은 클라우드 사업자와 통신사임. CY26 2Q 클라우드 사업자가 매출의 53%였고, 매출 10% 이상 고객 2곳은 모두 클라우드 사업자임(6/5 기준). 회사가 이름을 밝힌 고객은 DCOM의 Meta 정도임. 통신사가 하이퍼스케일러에 광망을 빌려주는 MOFN도 인도, 일본, 중동, 북미에서 늘고 있음.
경쟁은 Nokia, Huawei, Cisco, Hewlett Packard Enterprise, ZTE임(10-K). 회사는 분리형 광 라인 시스템(RLS) 점유율이 약 70%이고, WaveLogic 6 Extreme이 출시 18개월이 지나도 유일한 1.6T 고성능 모뎀이라고 주장함(9/3). 6/5에 밝힌 하이퍼스케일러 모듈 수주는 경쟁 부품회사에게서 가져온 사업이라고 설명함.
위치는 데이터센터 밖, 데이터센터와 데이터센터 사이, 도시와 대륙 사이를 잇는 단계임. 완제품 장비뿐 아니라 광모뎀 칩(DSP), 드라이버, 플러거블 모듈로도 팔아, 고객이 자체 장비를 만들어도 부품으로 들어감. Nubis 인수로 데이터센터 안 연결에도 들어가고 있음.
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
FY2026 설비투자 $250M~$275M 상단
시에나
CY26 2Q $1.671B
$8.5B, FY2026 말 $10B 이상 예상
고객
대표 제품: 무엇을 파는 회사인가
광섬유로 데이터를 멀리, 많이 보내는 장비를 만듦. 빛에 데이터를 싣는 광모뎀(WaveLogic), 그 모뎀을 담는 상자(Waveserver)와 꽂는 모듈(플러거블), 빛을 수백~수천 km 끌고 가는 광 라인 시스템(RLS, HyperRail)이 중심임. AI 학습이 여러 데이터센터에 걸치면서 이 장비 수요가 다시 크게 늘었음.
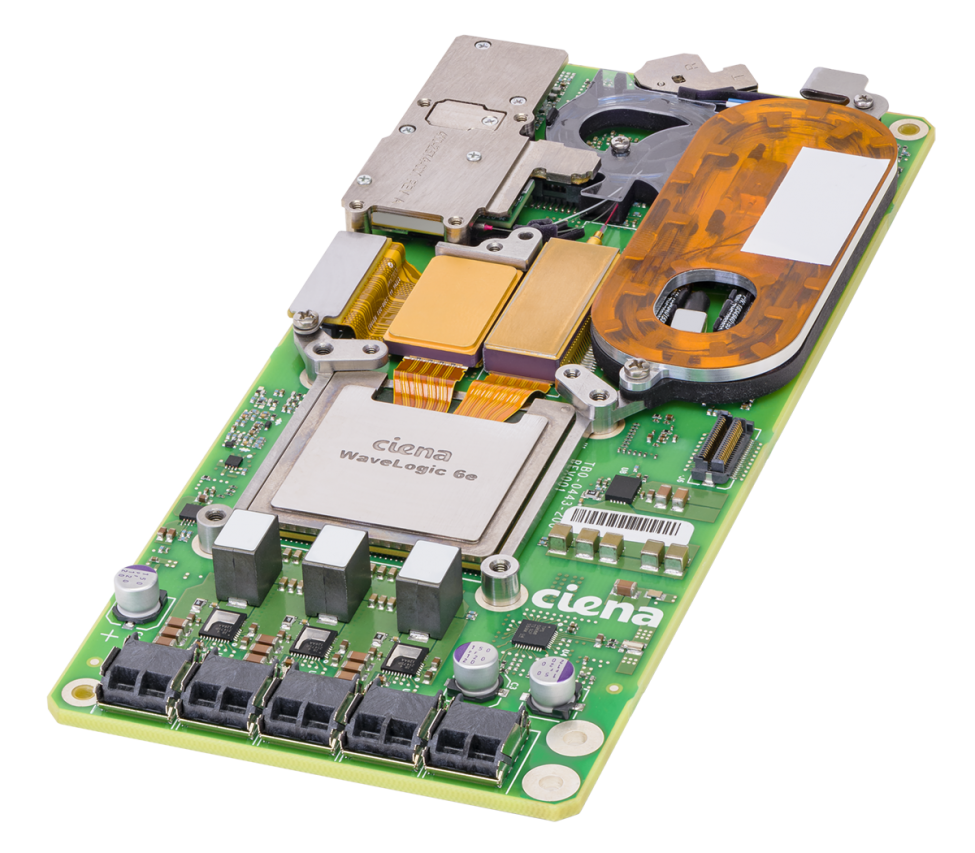
한 파장에 1.6T를 실어 보내는 광모뎀. 회사는 출시 18개월이 지나도 유일한 1.6T 고성능 모뎀이라고 주장하고, 도입 속도가 이전 세대를 이미 넘었다고 밝힘.
- 하이퍼스케일러가 자기 장비에 WaveLogic 6를 넣는 대형 수주 (6/5 발표)
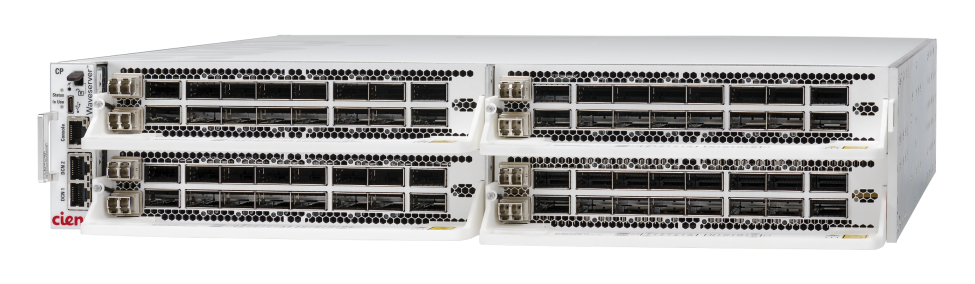
데이터센터와 데이터센터를 잇는 작은 상자형 장비. 고성능 광모뎀을 담아 클라우드 사업자가 주로 씀.
- CY26 2Q 매출 전년 대비 55% 이상 증가 (9/3)

빛을 증폭, 조절해 수백 km를 보내는 장거리 광 인프라. 클라우드 사업자가 장비를 골라 끼울 수 있는 분리형으로, scale-across에 처음 쓰인 시스템이라고 회사가 설명함.
- 회사가 밝힌 점유율 약 70%
- CY26 2Q 매출 전년 대비 55% 이상 증가
여러 광섬유 쌍을 한꺼번에 수백~수천 km 보내는 차세대 RLS. 여러 하이퍼스케일러와 함께 개발했고 기존 RLS보다 마진이 높다고 밝힘.
- 업계 첫 멀티레일 주문 (6/5)
- 2026년 말 초기 고객 표준화, 2027년 의미 있는 매출 (9/3)
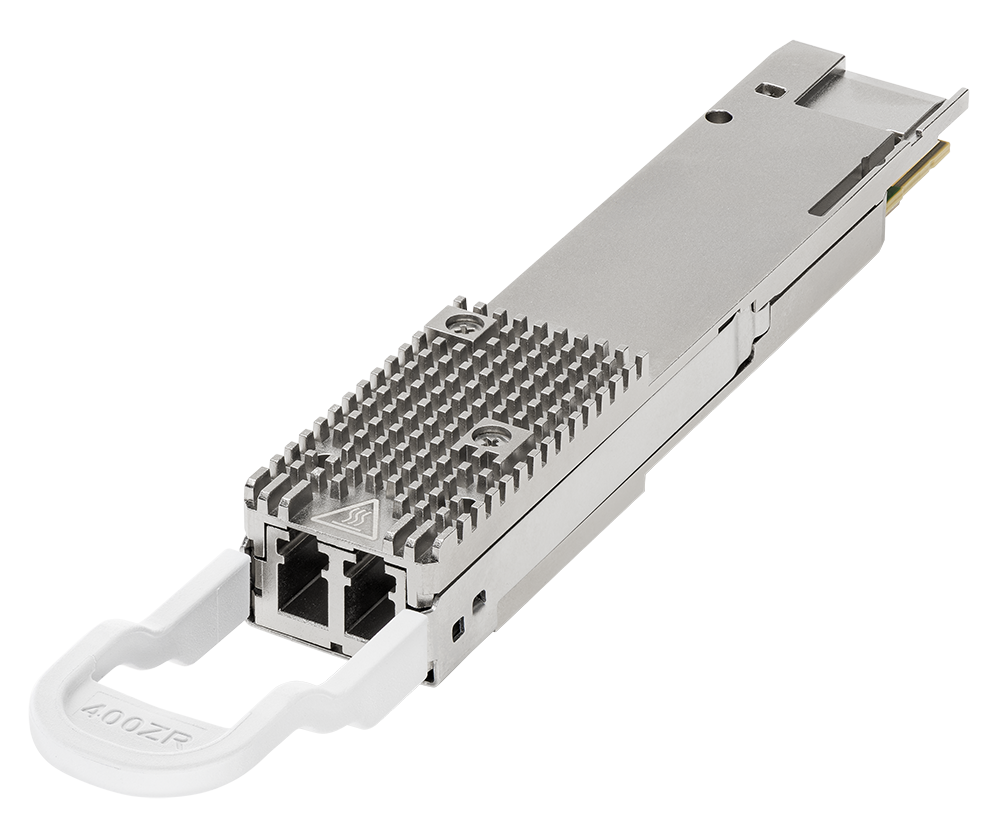 사진은 이전 세대 제품
스위치, 라우터에 바로 꽂는 광모듈. 완제품 장비 대신 모듈이나 DSP, 드라이버, TIA 같은 부품으로도 팖.
- Interconnects 매출 전년 대비 2배 이상, 800ZR 출하 전 분기 대비 2배 이상 (9/3)
Nubis 기술로 만든, 칩 바로 옆에 광 엔진을 붙이는 데이터센터 안 연결 솔루션.
- 생태계 핵심 고객 여러 곳에서 샘플 주문, FY2027 매출 시작, FY2028 본격 확대 예상 (9/3)
능동 구리 케이블 안에 넣어 신호를 키우는 칩. 데이터센터 안 짧은 구리 연결용임.
- 여러 핵심 고객에게서 샘플 주문 (9/3)
라우터, 스위치와 PON 기술을 묶어 데이터센터 장비를 따로 관리하는 망(out-of-band)을 만드는 솔루션.
- Meta에 이어 두 번째 하이퍼스케일러 주문, 세 번째 인증 중 (6/5)
- CY26 1Q 라우팅, 스위칭 매출 +88%
여러 회사 장비가 섞인 망을 계획, 제어하고 서비스 운영을 자동화하는 소프트웨어.
- 누가 쓰나: 통신사, 클라우드 사업자 네트워크 운영 팀
- 돈 받는 법: 소프트웨어 라이선스, 구독, 관련 서비스
전 세계 현장에 장비를 설치하고 망을 설계, 운영하도록 도움. 하이퍼스케일러도 하드웨어만이 아니라 이 역량을 함께 산다고 회사가 설명함.
- 설치 서비스 연초 대비 35% 증가 (9/3)
- 누가 쓰나: 장비를 산 통신사, 클라우드 사업자
- 돈 받는 법: 설치, 유지보수 계약
주요 투자 포인트
소수 의견, 점검할 쟁점
마진, 현금흐름: 9/3 실적 뒤 주가가 10.4% 내렸고, 브리핑은 4분기 총마진 둔화(전망 45%)와 공급비용, 관세 부담 우려를 원인으로 기록함. 3분기 잉여현금흐름은 $116M으로 전 분기 $219M보다 47% 줄었고, 4분기에는 장기 공급 계약 집행으로 영업현금흐름이 더 줄어든다고 밝힘.
목표가 하향: 9/4 Rosenblatt($720→$525), Barclays($607→$475), TD Cowen($575→$400), UBS($508→$394), Morgan Stanley($490→$425), B. Riley($413→$347)가 목표가를 낮춤. Morgan Stanley는 Equal-Weight, UBS, B. Riley, Rothschild는 Neutral임(Yahoo).
고객 집중: 매출의 절반 안팎이 하이퍼스케일러 직접 매출이고, 10% 이상 고객이 2곳임. DCOM과 맞춤형 모듈은 고객이 적어 분기 매출이 들쭉날쭉할 수 있다고 회사가 밝힘.
데이터센터 건설 속도: 9/1 브리핑은 텍사스 주지사의 데이터센터 전력망 연결 전면 감사 지시가 광장비 수요 지연 우려로 이어졌다고 전함. 회사는 앞으로 약 2년 수요는 기존 데이터센터 증설에서 나와 신규 건설 속도와 비교적 무관하다고 답했지만, 이는 고객 대화에 근거한 판단임.
답이 없던 질문: 납기에 따른 가격 조정, 새 공급사 인증에 관한 9/3 Q&A 일부는 받아쓰기에 답변이 빠져 있어 확인되지 않음.
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q (8~10월)회계 FY24 Q4 | 2024-11-02 | $1.12B | -0.5% | 40.9% | $59M | 5.3% | $37M | ≈$0.26 | 출처 1곳 |
| CY24 4Q (11~1월)회계 FY25 Q1 | 2025-02-01 | $1.07B | +3.3% | 44.0% | $81M | 7.5% | $45M | $0.31 | 출처 1곳 |
| CY25 1Q (2~4월)회계 FY25 Q2 | 2025-05-03 | $1.13B | +23.6% | 40.2% | $33M | 2.9% | $9.0M | $0.06 | 출처 1곳 |
| CY25 2Q (5~7월)회계 FY25 Q3 | 2025-08-02 | $1.22B | +29.4% | 41.3% | $74M | 6.0% | $50M | $0.35 | ⚠ 영업이익 Yahoo |
| CY25 3Q (8~10월)회계 FY25 Q4 | 2025-11-01 | $1.35B | +20.3% | 42.7% | $11M | 0.8% | $20M | $0.13 | ⚠ 영업이익 Yahoo |
| CY25 4Q (11~1월)회계 FY26 Q1 | 2026-01-31 | $1.43B | +33.1% | 43.8% | $189M | 13.3% | $150M | $1.03 | ⚠ 영업이익 Yahoo |
| CY26 1Q (2~4월)회계 FY26 Q2 | 2026-05-02 | $1.57B | +39.5% | 44.0% | $238M | 15.1% | $218M | $1.49 | ✓ 2곳 일치 |
| CY26 2Q (5~7월)회계 FY26 Q3 | 2026-08-01 | $1.67B | +37.0% | 45.4% | $301M | 18.0% | $266M | $1.83 | ✓ 2곳 일치 |
다음 분기(CY26 3Q (8~10월), 회계 FY26 Q4) 회사 가이던스 매출 $2B ±2.9% 가이던스, 어닝콜 9/3, 시장 컨센서스 매출 $1.8B Yahoo 10/12, EPS(조정) $1.62 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 수주잔고가 $8.5B로 늘고 FY2027 매출 최소 30% 성장, 영업이익률 25~27%를 처음 숫자로 내놓음.
질문은 수요가 진짜인지보다 잔고가 언제 매출이 되는지, 공급과 가격 조건으로 옮겨 감.
| 주제 | 지난 분기 (6/5) | 이번 분기 (9/3) | 방향 | 근거 |
|---|---|---|---|---|
| 수주잔고 | $7.7B (+$600M) | $8.5B (+$800M), FY2026 말 $10B 이상 | 강해짐 | 6/5 "increased more than $600 million sequentially to $7.7 billion", 9/3 "$800 million increase in backlog to $8.5 billion" |
| 매출 전망 | FY2026 $6.2B~$6.4B, FY2027은 숫자 없음 | FY2026 $6.37B~$6.47B, FY2027 최소 30% 성장 | 강해짐 | 6/4 기사 FY2026 $6.2B~$6.4B 상향, 9/3 "revenue growing a minimum of 30% year-on-year" |
| 조정 총마진 | 44.9% | 46.4% (관세 환급 약 0.7%p 포함), 4Q 전망 45% | 강해짐 | 6/5 "adjusted gross margin of 44.9% in Q2", 9/3 "tariff refunds by about 70 basis points" |
| HyperRail | 업계 첫 멀티레일 주문 | 주문 증가, 2026년 말 표준화, 2027년 의미 있는 매출 | 강해짐 | 6/5 "industry's first multi-rail order", 9/3 "scaling to material revenue as we move throughout 2027" |
| 공급 | 공급이 수요를 못 따라감, 공급사 투자 중 | 2029년까지 핵심 부품 장기 공급 계약 체결 | 강해짐 | 6/5 "supply not keeping pace with demand", 9/3 "secure supply of certain key components through 2029" |
| 고객 집중 | 10% 이상 고객 2곳 (모두 클라우드) | 10% 이상 고객 2곳 | 동일 | 6/5 "2 customers, both cloud providers", 9/3 "two customers that each contributed more than 10%" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Tal Liani (BofA) | 잔고가 매출보다 빨리 느는데 공급 부족에 따른 선주문인가 | 거의 전부 긴 납기 때문이고 실제 수요라고 답함. FY2027 전망은 현재 공급 기준 최소치이고, 설치 서비스가 연초 대비 35% 늘어 제품이 바로 쓰이고 있다고 함. | 답변 자신감 커짐 |
| Joseph Cardoso (JPMorgan) | $10B 잔고의 FY2027, FY2028 구성 | 대부분 고객이 FY2027 납기를 원하는 주문이고, 잔고가 FY2027 전망의 대부분을 덮는다고 답함. 정확한 비율은 밝히지 않음. | 새 질문 |
| Ryan Koontz (Needham) | 데이터센터 건설 정치 이슈가 WAN 수요를 늦추나 | 수요 상당 부분이 이미 있는 데이터센터의 증설, GPU 교체에서 나와 약 2년은 신규 건설 속도와 비교적 무관하다고 답함. | 새 질문 |
| Tim Long (Barclays) | HyperRail 수요, 속도, 기존 RLS 대비 수익성, 통신사 사업 | 2026년 말 초기 표준화, 2027년 매출 확대, RLS보다 마진 기여가 높음. MOFN을 빼도 통신사 매출이 수년간 꾸준히 는다고 답함. | 반복 |
| Simon Leopold (Raymond James) | 하이퍼스케일러 거래는 소프트웨어가 적어 하드웨어 상품화인가 | 소프트웨어 비중이 적은 건 맞지만 장비 내 소프트웨어, 계획 도구, 전 세계 설치 서비스까지 함께 판다고 답함. | 새 질문 |
Q&A 톤 변화
지난 분기(6/5)에는 가격 조정(「value exchange」)의 의미, DCOM이 일회성인지, 공급 부족이 언제 풀리는지에 질문이 몰림. 이번 분기(9/3)에는 잔고가 선주문인지, FY2027 커버율, 데이터센터 건설 둔화 영향, HyperRail 속도로 옮겨 감. 경영진은 수요의 질에는 더 자신 있게 답했지만, 잔고 커버 비율과 가격 조정 폭은 숫자로 내놓지 않음.
해당 산업의 변화
수요 쪽: AI 트래픽이 데이터센터 밖으로
회사는 AI가 WAN, AI WAN, 데이터센터 안 세 시장 모두에서 광연결 수요를 늘린다고 설명함(9/3). 현재 scale-across는 첫 하이퍼스케일러 몇 곳의 일부 데이터센터 연결이 시작된 단계이고, 대부분 미국 안 학습 트래픽이라고 밝힘. 추론, 에이전틱 AI 트래픽은 아직 대부분 앞으로의 수요라고 봄.
9/16 브리핑에 인용된 Cignal AI 전망은 1.6T 광트랜시버 출하가 2026년 1,100만 개 이상임. 10/6 해외 기사는 마벨이 인베스터 데이에서 광 인터커넥트 산업이 앞으로 4년간 연 60~70% 자란다고 전망한 뒤 시에나가 장중 14% 올랐다고 전함.
공급 쪽: 광부품 부족과 장기 계약
회사는 주문이 생산능력을 앞서 FY2027 고객 요청 물량을 다 대지 못한다고 밝힘(9/3). 펌프 레이저, 모뎀 관련 핵심 부품이 부족하고, 2029년까지 일부 핵심 부품과 추가 생산능력을 확보하는 장기 계약을 맺었음. FY2026 설비투자는 $250M~$275M 범위의 상단으로 봄.
건설 쪽 변수도 있음. 9/1 브리핑은 텍사스 주지사가 모든 데이터센터 전력망 접속 신청 감사를 지시했고, ERCOT 접속 대기 물량 약 474GW 중 약 90%가 데이터센터라고 전함.
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 시에나 | $57.4B | 34.2 | 90.6직접 90.4 ✓ | 56.6 | 9.5직접 9.5 ✓ | 18.8 |
| 코히런트 | $56.7B | 20.5 | 69.9직접 70.1 ✓ | 41.0 | 8.0직접 8.0 ✓ | 5.2 |
| 루멘텀 | $90.2B | 28.0 | — | 110.2 | 29.9직접 29.9 ✓ | 19.0 |
| 코닝 | $126.9B | 33.7 | 67.6직접 67.3 ✓ | 32.9 | 7.5직접 7.5 ✓ | 10.6 |
최근 90일 증권사 의견 변경 19건, 목표가 상향 4, 하향 10, 의견 상향 2, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-09-30 | Bernstein | Outperform (신규) | $440 | $354.92 | +24.0% |
| 2026-09-21 | Evercore ISI Group | In-Line → Outperform (상향) | $375 → $550 | $348.80 | +57.7% |
| 2026-09-17 | Barclays | Overweight (유지) | $475 → $548 | $340.50 | +60.9% |
| 2026-09-17 | Rosenblatt | Buy (유지) | $525 | $340.50 | +54.2% |
| 2026-09-17 | Morgan Stanley | Equal-Weight (유지) | $425 → $450 | $340.50 | +32.2% |
| 2026-09-17 | Needham | Buy (재확인) | $520 | $340.50 | +52.7% |
| 2026-09-04 | B. Riley Securities | Neutral (유지) | $413 → $347 | $317.46 | +9.3% |
| 2026-09-04 | Morgan Stanley | Equal-Weight (유지) | $490 → $425 | $317.46 | +33.9% |
| 2026-09-04 | JP Morgan | Overweight (유지) | $635 → $605 | $317.46 | +90.6% |
| 2026-09-04 | UBS | Neutral (유지) | $508 → $394 | $317.46 | +24.1% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 19건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (20명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 시에나만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
10/06
09/03
08/12
07/30
06/04
06/02
04/30
03/26
03/05
01/08
01/06
12/12
12/11