ASML ASML
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1984필립스와 ASM International의 합작사로 출발네덜란드에서 필립스와 ASM International의 합작 노광장비 회사로 설립됨. 첫 플랫폼은 필립스 자동 스테퍼(PAS)였음.설립 연도와 합작 구조는 공개 자료 기준, 확인 필요. PAS 명칭은 20-F 2025 용어 정의
- 2007Brion 인수로 계산 리소그래피 진출회로 패턴을 컴퓨터로 미리 보정하는 계산 리소그래피 회사 Brion을 인수함. 장비에 소프트웨어를 묶어 파는 「홀리스틱 리소그래피」의 바탕이 됨.20-F 2025
- 2013광원 회사 Cymer 인수노광장비의 빛을 만드는 광원 회사 Cymer를 자회사로 둠. EUV 광원을 직접 개발하는 구조가 됨.20-F 2025 (자회사 명시), 인수 연도는 공개 자료 기준, 확인 필요
- 2017.06렌즈 공급사 Carl Zeiss SMT 지분 24.9% 취득EUV 광학계를 만드는 Carl Zeiss SMT의 지분 24.9%를 사들임. 2021년, 2024년에는 각각 최대 €1B 대출 계약도 맺음.20-F 2025
- 2025EUV 중심 성장, 첫 양산용 High-NA 승인연매출 €32.7B, 매출총이익률 52.8%임. EUV 매출이 39% 늘었고, 한 고객이 첫 양산용 High-NA 장비(EXE:5200B)를 승인함. 프랑스 AI 회사 Mistral AI에도 투자함.어닝콜 CY25 4Q (1/29), 20-F 2025
- 2026.07현재: AI 증설로 연매출 전망 €43~45BCY26 2Q 매출 €9.3B, 매출총이익률 54%임. AI용 첨단 로직과 DRAM 증설이 함께 늘어 2026년 매출 전망을 €43~45B로 올림. 인텔이 18A 공정 일부 제품에 High-NA EUV를 쓰기 시작함.어닝콜 CY26 2Q (7/15)
시작: 1984년 네덜란드에서 필립스와 ASM International의 합작 노광장비 회사로 출발함(공개 자료 기준, 확인 필요). 노광장비는 빛으로 웨이퍼 위에 칩 회로를 찍어 내는 장비임.
발전: 계산 리소그래피(Brion), 광원(Cymer), e-beam 검사(HMI)를 차례로 품고, 렌즈 공급사 Carl Zeiss SMT 지분 24.9%를 사들여 EUV 노광장비를 만드는 유일한 회사가 됨. 2025년에는 EUV 매출이 39% 늘었고, 최신 High-NA EUV 장비 가격은 약 $400M임(브리핑 9/28).
현재: 파운드리, DRAM 회사에 EUV 노광장비와 DUV 노광장비, 계측 장비를 팔고, 이미 깔린 장비의 업그레이드와 서비스(설치 기반 관리)로 꾸준히 돈을 범. CY26 2Q 매출 €9.3B 중 EUV 장비가 €3.8B로 가장 크고, 비EUV 장비 €2.8B, 설치 기반 관리 €2.8B임. 장비 매출은 로직 51%, 메모리 49%로 나뉨. 회사는 2026년 매출을 €43~45B, 매출총이익률을 54~56%로 봄.
매출 구성 (CY26 2Q, €9.3B)
| 구분 | 매출 | 비중 |
|---|---|---|
| EUV 장비 | €3.8B | 약 41% |
| └ Low-NA(NXE), High-NA(EXE) 1대 포함 | 미공시 | — |
| 비EUV 장비 | €2.8B | 약 30% |
| └ DUV 액침, 건식, 계측, 검사 장비 | 미공시 | — |
| 설치 기반 관리 | €2.8B | 약 30% |
| └ 서비스, 성능, 생산성 업그레이드 | 미공시 | — |
| (참고) 장비 매출 €6.6B의 고객 구성 | 로직 51% | 메모리 49% |
고객, 경쟁, 밸류체인 위치
고객은 첨단 로직 파운드리와 DRAM 회사임. 2분기 장비 매출은 로직 51%, 메모리 49%로 반반임(7/15). 인텔은 18A 공정에서 High-NA EUV를 쓰고 있다고 회사가 발표함(7/15). 중국 관련 매출은 2025년 전체의 29%였고 2026년은 약 20%로 예상함(1/29, 7/15).
경쟁: EUV 노광장비를 만드는 회사는 ASML 한 곳임(브리핑 9/28). DUV에서는 니콘, 캐논이 경쟁사이고(20-F 용어 정의, 확인 필요), 7/27에는 중국 국영 업체가 액침 DUV 장비 양산을 시작했다는 보도가 나옴.
위치: 반도체 장비 중 가장 앞단인 노광 공정의 핵심 장비를 공급함. 렌즈 등 광학계는 지분 24.9%를 가진 Carl Zeiss SMT가, 광원은 자회사 Cymer가 맡음(20-F). 장비가 많이 깔릴수록 서비스, 업그레이드 매출이 함께 커지는 구조임.
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
R&D €1.3B (CY26 2Q)
ASML
CY26 2Q €9.3B
2027 Low-NA EUV 주문 거의 확보
고객
대표 제품: 무엇을 파는 회사인가
ASML은 빛으로 웨이퍼에 칩 회로를 찍는 노광장비를 만듦. 가장 미세한 회로는 EUV, 그보다 굵은 층은 DUV로 찍음. 장비를 판 뒤에도 업그레이드와 서비스로 돈을 범. CY26 2Q 매출 €9.3B 중 EUV 장비가 약 41%, 비EUV 장비와 설치 기반 관리가 각각 약 30%임.
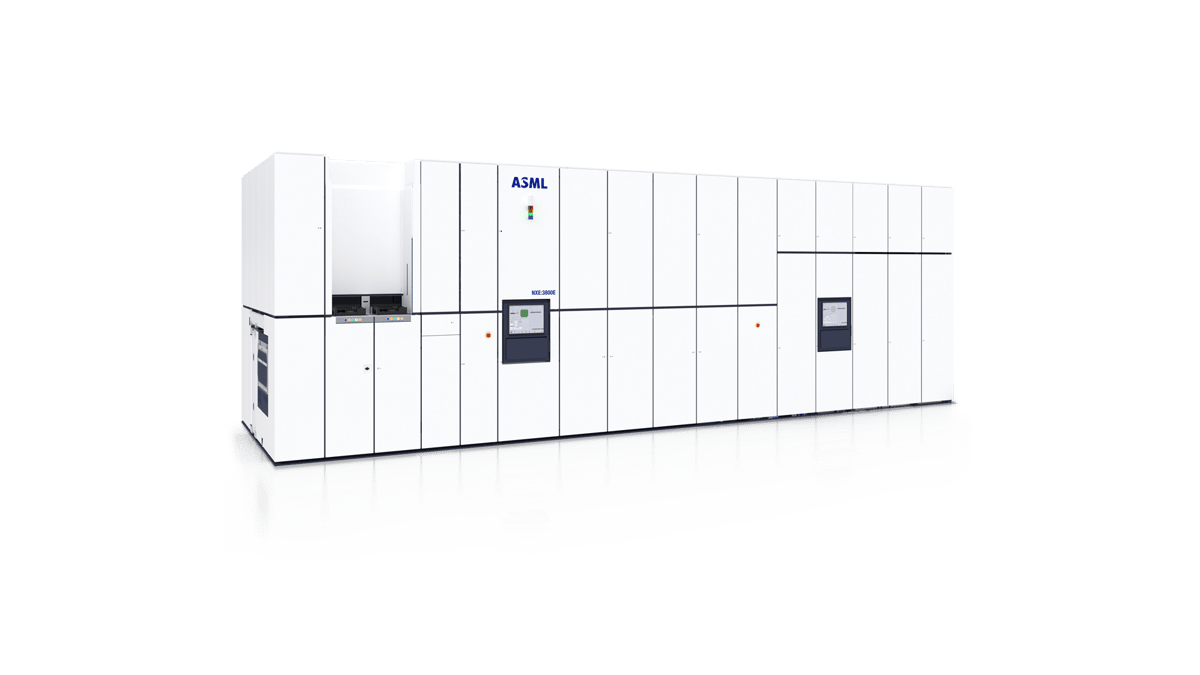
13.5nm 극자외선으로 첨단 로직, DRAM의 가장 미세한 층을 찍는 주력 장비. 여러 번 나눠 찍던 층을 한 번에 찍게 해 줌.
- 3800E 처리량 시간당 220장에서 230장으로 높임, 3800F 사양은 260장 (4/16)
- 2026년 약 65대 출하 예상, 2027년 주문 거의 확보 (7/15)
- 1,000W 광원 시연, 2031년 시간당 330장 목표 (4/16)
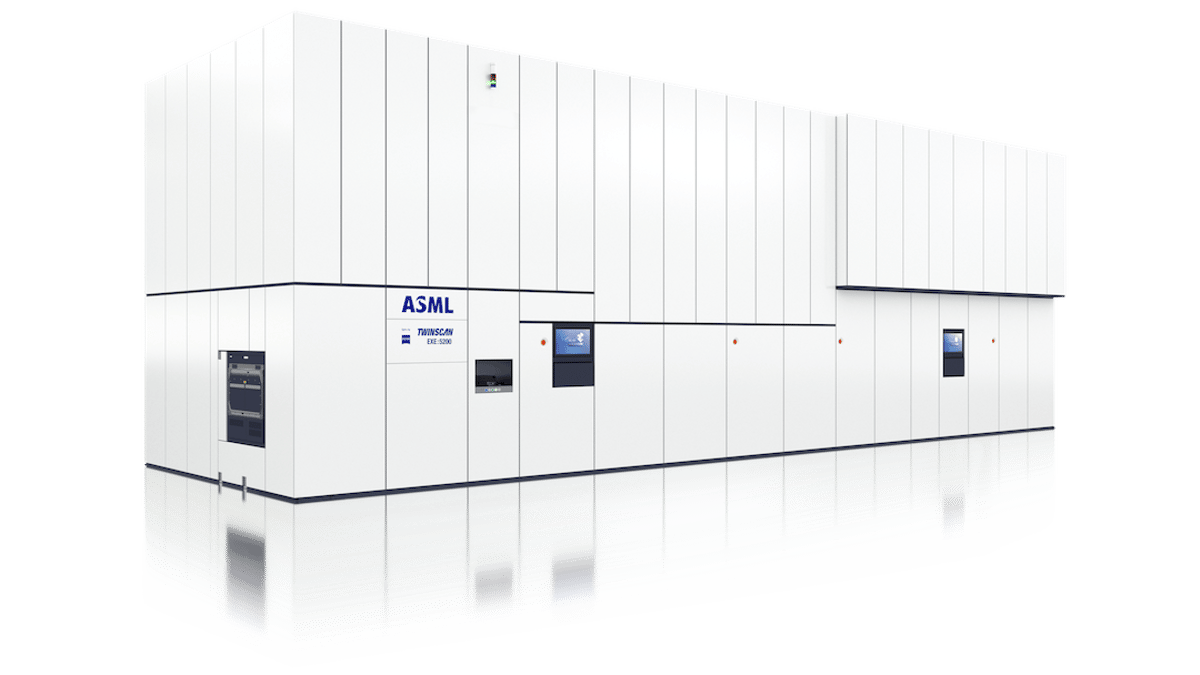
렌즈 개구수를 키워 더 미세한 회로를 한 번에 찍는 차세대 장비. 고객은 EUV 마스크 수를 3장에서 1장으로 줄일 수 있다고 발표함.
- 장비 가격 약 $400M (브리핑 9/28)
- 인텔이 18A 공정 Core Ultra Series 3 일부 생산에 사용 (7/15)
- 2026년 매출 인식 4~5대 예상 (7/15)
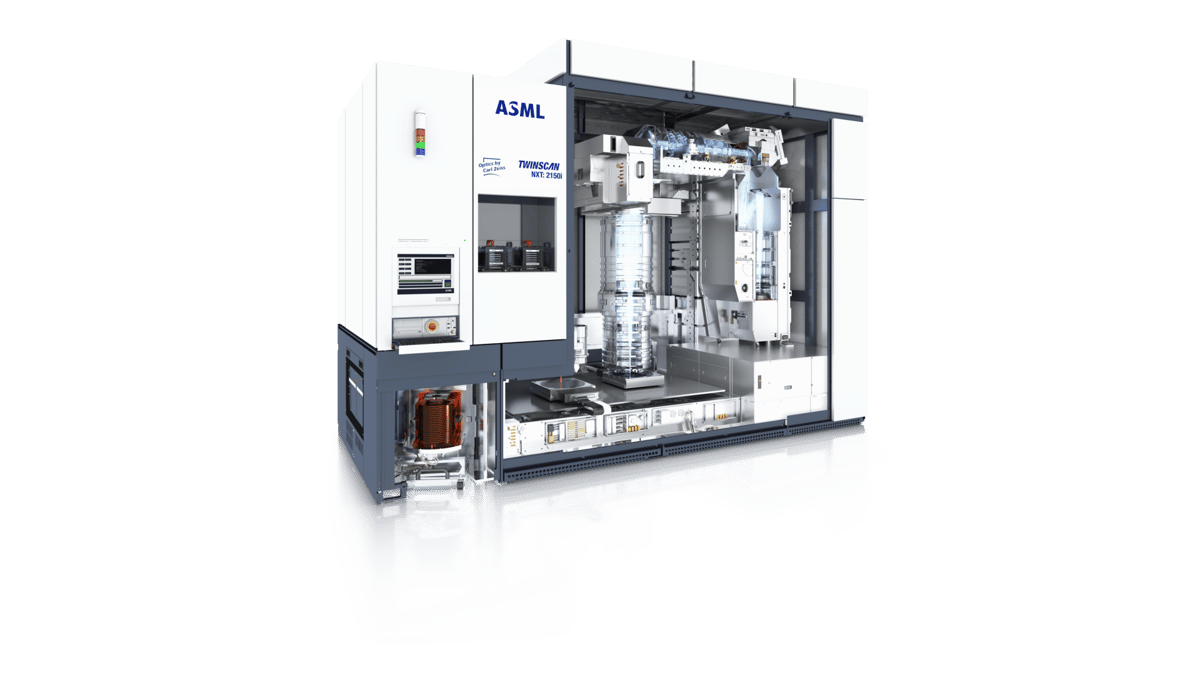
렌즈와 웨이퍼 사이에 물을 채워 해상도를 높인 DUV 장비. 첨단 칩의 덜 미세한 층과 성숙 공정 칩 대부분에 쓰임.
- NXT:2150 정밀도 1nm 미만, 시간당 300장 이상 (1/29)
- 2026년 약 130대 출하 예상 (7/15)
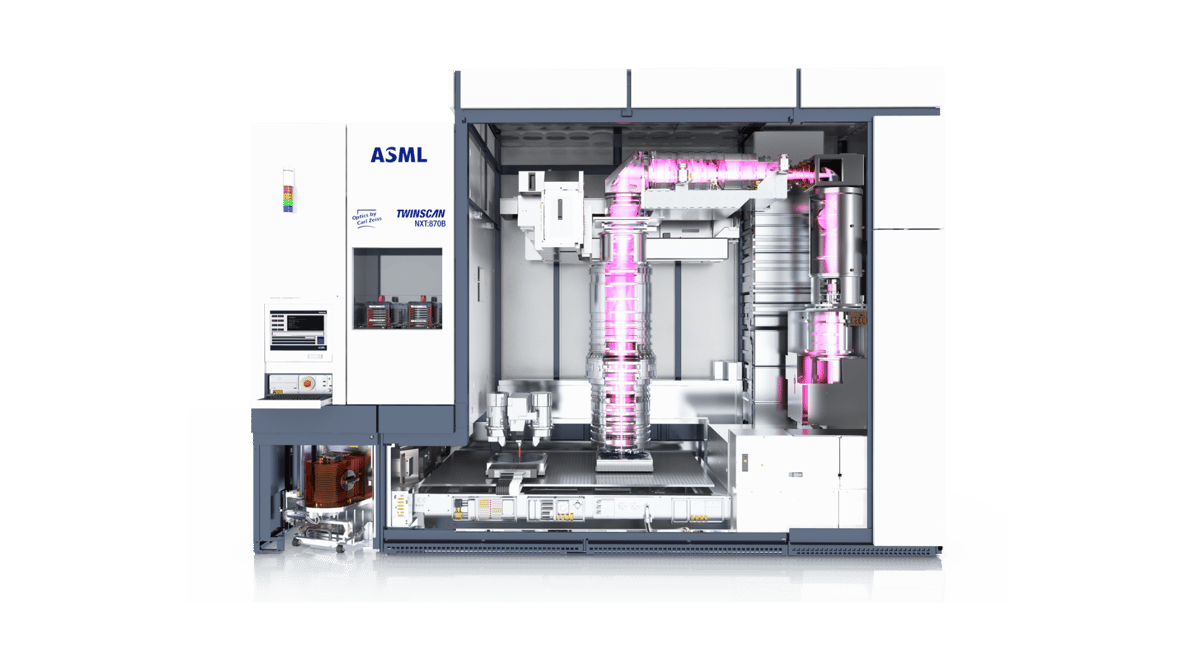
물 없이 찍는 DUV 장비. 굵은 회로층과 센서, 전력 칩 등에 씀.
- NXT:870B 시간당 400장 이상 (1/29)
- 2026년 건식 출하가 크게 늘었음 (7/15)
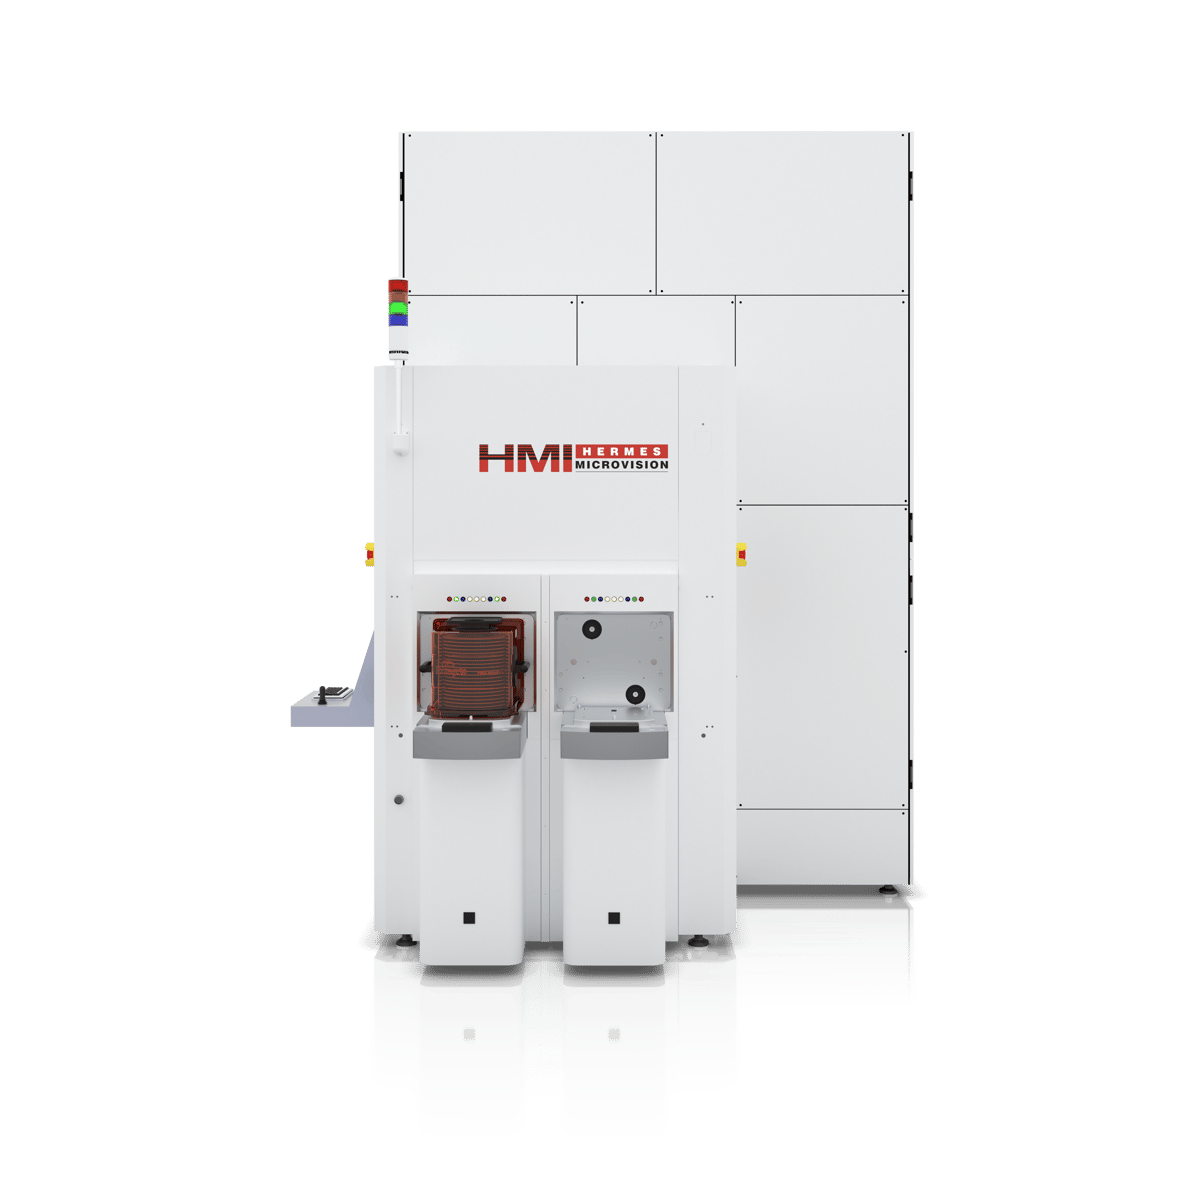
찍힌 회로가 제자리에 정확히 겹쳤는지 재고, 결함을 전자빔으로 찾음.
- 2025년 계측, 검사 사업 약 30% 성장 (1/29)
- 첨단 공정에서 모든 주요 고객이 채택 확대 (7/15)
칩 여러 개를 쌓아 붙이는 첨단 패키징 공정용 장비. 회사의 첫 패키징 시장 제품임.
- 첫 장비 출하 완료 (1/29 어닝콜 기준 직전 분기)
고객 공장에 깔린 장비를 유지보수하고, 부품과 소프트웨어를 바꿔 같은 장비로 더 많은 웨이퍼를 찍게 해 줌.
- 누가 쓰나: 클린룸이 부족해 기존 장비 생산성을 올려야 하는 로직, DRAM 고객
- 돈 받는 법: 서비스 계약, 업그레이드 패키지 판매
- CY26 2Q €2.8B로 가이던스보다 약 €300M 많음, 2026년 30% 이상 성장 전망 (7/15)
빛이 휘는 효과를 계산해 마스크 패턴을 미리 보정하는 소프트웨어. 노광장비, 계측 장비와 묶어 공정을 맞춤.
- 누가 쓰나: 노광 공정을 설계하는 칩 제조사
- 돈 받는 법: 소프트웨어 판매 (금액 미공시)
주요 투자 포인트
소수 의견, 점검할 쟁점
중국 경쟁: 7/27 중국 국영 업체가 액침 DUV 장비 양산을 시작했다는 보도로 주가가 5.8% 내림. JP Morgan은 생산 역량 격차가 여전히 크다며 매도가 과하다고 평가함(해외 기사). CEO는 9/28 과도한 수출 규제가 중국에 강한 경쟁자를 만들 수 있다고 경고함(브리핑).
수출 규제: 4월 미국 의회가 중국 DUV 판매와 서비스를 막는 MATCH Act를 제안함(해외 기사 4/7~4/8). 6/24에는 네덜란드 정부가 미국에 규제 철회를 요청했다는 보도가 나옴. 중국 비중은 2025년 29%에서 2026년 약 20%로 낮아질 전망임.
High-NA 가격 논란: 7/15 Q&A에서 TSMC가 High-NA가 너무 비싸다고 말한 점이 질문으로 나옴. 회사는 성숙도가 올라가야 비용 우위가 생긴다고 답함.
선제 증설 위험: 2028년 110대 체제는 아직 그만큼 주문이 없는 상태에서 검토하는 것이라고 CFO가 밝힘(7/15). 9/14에는 AI 회사 CEO들의 AI 개발 속도 조절 요구로 장비주가 함께 내림.
비용, 조직: 2분기에 기술, IT 전환 관련 예상 비용을 반영해 영업비용이 가이던스보다 많았음(7/15). 1,700명 감원 계획은 노조 합의로 2027년 5월까지 늦춰짐(해외 기사 6/10).
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (EUR) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY25 2Q | 2025-06-30 | EUR 7.69B | — | 53.7% | EUR 2.66B | 34.6% | EUR 2.29B | EUR 5.90 | 출처 1곳 |
| CY25 3Q | 2025-09-30 | EUR 7.52B | — | 51.6% | EUR 2.47B | 32.8% | EUR 2.12B | EUR 5.48 | 출처 1곳 |
| CY25 4Q | 2025-12-31 | EUR 9.72B | — | 52.2% | EUR 3.43B | 35.3% | EUR 2.84B | EUR 7.34 | 출처 1곳 |
| CY26 1Q | 2026-03-31 | EUR 8.77B | — | 53.0% | EUR 3.16B | 36.0% | EUR 2.76B | EUR 7.15 | 출처 1곳 |
| CY26 2Q | 2026-06-30 | EUR 9.33B | +21.3% | 54.0% | EUR 3.46B | 37.1% | EUR 2.92B | EUR 7.58 | 출처 1곳 |
다음 분기(CY26 3Q) 회사 가이던스 매출 €12B ±4.3% 가이던스, 어닝콜 7/15, 시장 컨센서스 매출 $11.7B Nasdaq 9/29, EPS $12.54 Nasdaq 9/29
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: AI용 로직과 DRAM 증설이 함께 커져 2026년 매출 전망을 €36~40B에서 €43~45B로 올렸고, 관심은 2027~2028년 생산능력과 가격으로 옮겨 감.
2027년 Low-NA EUV 주문은 거의 다 찼고, 2028년 110대 체제를 주문 확정 전에 검토하기 시작함.
| 주제 | 지난 분기 (4/16) | 이번 분기 (7/15) | 방향 | 근거 |
|---|---|---|---|---|
| 연간 전망 | 매출 €36~40B, 매출총이익률 51~53% | 매출 €43~45B, 매출총이익률 54~56% | 강해짐 | 4/16 "EUR 36 billion to EUR 40 billion", 7/15 "between EUR 43 billion and EUR 45 billion" |
| Low-NA EUV 물량 | 2026년 최소 60대, 2027년 수요 있으면 최소 80대 | 2026년 약 65대, 2027년 주문 거의 확보, 30% 증설 | 강해짐 | 4/16 "at least 60 systems for EUV Low NA", 7/15 "close to being fully covered with orders" |
| 비EUV(DUV) | 보합 예상에서 증가로 바뀜 | 비EUV 장비 매출 약 25% 증가, 액침 약 130대 | 강해짐 | 4/16 "an increase for the non-EUV business", 7/15 "growth in non-EUV net system sales of around 25%" |
| 설치 기반 | 1분기 €2.5B, 2분기 가이던스 €2.5B | 2분기 €2.8B, 2026년 30% 이상 성장 | 강해짐 | 4/16 "EUR 2.5 billion for Installed Base revenue", 7/15 "expected to grow over 30% this year" |
| High-NA | 고객이 실제 제품으로 시험 시작 | 인텔 18A 일부 제품 생산에 사용 | 강해짐 | 4/16 "starting to test High NA on real products", 7/15 "Intel Foundry is using ASML High-NA EUV" |
| 중국, 수출 규제 | 규제 논의 결과를 연간 전망 안에서 흡수 가능 | 중국 비중 연매출의 약 20% 유지 | 동일 | 4/16 "accommodate potential outcomes of the export control discussions", 7/15 "around 20% of our total net sales" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| François Bouvignies (소속 원문 미표기) | TSMC의 High-NA 비싸다는 발언, Low-NA 가격 조정 여지 | High-NA는 성숙도가 Low-NA 수준이 되면 비용 우위가 생긴다고 답함. CFO는 지금은 가격 유연성이 더 크지만 리드타임 때문에 바로 반영되지는 않는다고 함. | 새 질문 |
| Joe Quatrochi (Wells Fargo) | 2027년 약 85대가 공급 상한인지 | 현재 수요와 공급의 균형이 85대이고, 고객이 더 원하면 공급망과 함께 더 늘릴 방법을 찾겠다고 답함. 대수 30% 증가가 처리능력으로는 약 45% 증가라고 설명함. | 답변 자신감 커짐 |
| Krish Sankar (TD Cowen) | 주문 없이 증설하는지, D 모델 단종과 2027년 마진 | 110대는 주문이 아니라 고객 수요 신호로 미리 준비한다고 답함. D 모델은 올해로 끝나고 2027년은 E, F라 판매가와 마진 구성이 좋아진다고 함. | 새 질문 |
| Didier Scemama (Bank of America) | 하반기 판매가, 마진 상승 이유 | 하반기 매출총이익률은 약 56%로, 액침과 EUV 물량, 가격이 나은 EUV, 설치 기반, 고정비 흡수 네 가지 때문이라고 답함. 2027년 마진은 가이던스를 주지 않음. | 답변 자신감 커짐 |
| Nigel van Putten (Morgan Stanley) | 설치 기반 업그레이드 기회의 크기 | 고객이 기존 팹에서 빨리 용량을 늘리려 해 업그레이드 수요가 올해와 내년 이후에도 강하다고 답함. 고객 요청으로 새 업그레이드 제품을 2027~2028년에 낼 계획임. | 반복 |
Q&A 톤 변화
4/16은 Q&A 없이 수요가 강하다는 메시지와 최소 출하 대수를 제시하는 데 그쳤음. 7/15 Q&A 질문은 2027~2028년 증설 상한, 가격 인상 시점, 2027년 마진에 몰렸음. 경영진은 물량과 하반기 마진에는 구체적으로 답했지만, 2027년 마진과 2028년 주문 비율은 공개하지 않았음.
해당 산업의 변화
수요 쪽: AI 로직, DRAM 증설
TSMC가 1/15 2026년 설비투자 $52~56B 계획을 밝히자 ASML 등 장비주가 함께 오름(해외 기사). SK hynix는 3/25 약 $8B 규모 EUV 장비 구매 계획을 밝힘(해외 기사 4/7). 6/30~7/1에는 삼성전자, SK하이닉스의 대규모 투자 계획으로 장비주가 크게 오름(국내 기사).
ASML은 1/29 어닝콜에서 엔비디아의 현재 Blackwell 시스템에는 웨이퍼 약 2.5장, 2027년 제품에는 약 10장이 필요할 수 있다고 소개함. 7/15에는 고객의 고객과 맺은 장기계약 덕에 로직, DRAM 고객 모두 증설 계획을 여러 해 앞까지 공유한다고 밝힘.
정책 쪽: 수출 규제와 중국 국산화
2025년 11월 EU는 네덜란드의 일부 반도체 장비 수출 통제를 EU 통제 목록에 넣어 모든 회원국에 허가 의무를 넓힘(20-F). 4월 미국 의회는 중국 DUV 판매와 서비스를 제한하는 MATCH Act를 제안했고(해외 기사 4/7), 6/24 네덜란드 정부는 미국에 규제 철회를 요청했다는 보도가 나옴. 6/22에는 회사가 중국에 EUV 장비를 보낸 적이 없다고 밝힘.
7/28 Reuters는 중국이 자체 개발한 액침 DUV 장비 양산을 시작했다고 전함. CEO는 9/28 과도한 수출 규제가 중국의 자체 개발을 부추겨 강한 경쟁자를 만들 수 있다고 경고함(브리핑).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| ASML | $672.3B | 30.1 | 56.8직접 56.9 ✓ | — | 19.0직접 17.0 ⚠ | — |
| 어플라이드 머티리얼즈 | $394.8B | 26.9 | 42.9직접 42.9 ✓ | 38.7 | 12.8직접 12.8 ✓ | 15.4 |
| 램리서치 | $387.4B | 26.3 | 53.7직접 53.7 ✓ | 44.7 | 16.7직접 16.7 ✓ | 31.1 |
| KLA | $248.1B | 28.2 | 51.9직접 51.8 ✓ | 41.2 | 18.3직접 18.3 ✓ | 39.1 |
최근 90일 증권사 의견 변경 3건, 목표가 상향 3, 하향 0, 의견 상향 0, 하향 0
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-07-16 | JP Morgan | Overweight (유지) | $2200 → $2400 | $1815.27 | +32.2% |
| 2026-07-16 | Wells Fargo | Overweight (유지) | $2200 → $2500 | $1815.27 | +37.7% |
| 2026-07-16 | RBC Capital | Outperform (유지) | $2000 → $2100 | $1815.27 | +15.7% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1.
증권사 목표가 분포 (16명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, ASML만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
09/14
07/27
07/01
06/23
06/11
06/08
05/20
05/06
04/16
04/08
01/15
01/09
01/02