애플 AAPL
사업 배경, 비즈니스 구조
연혁: 무엇으로 시작해 어떻게 바뀌어 왔나
- 1976애플 창업, 개인용 컴퓨터로 출발스티브 잡스, 스티브 워즈니악 등이 개인용 컴퓨터 회사로 세움. 회사는 2026년 3월 중국에서 창립 50주년을 기념했다고 밝힘.어닝콜 CY26 1Q (4/30, 50주년 언급), 창업 연도와 창업자는 공개 자료 기준, 확인 필요
- 2007아이폰 출시스마트폰 아이폰을 내놓음. 지금도 매출의 절반 가까이를 차지하는 최대 사업임.공개 자료 기준, 확인 필요
- 2008앱스토어 개설개발자가 앱을 팔고 애플이 수수료를 받는 장터를 엶. 지금의 서비스 매출(구독, 결제, 광고)의 출발점임.공개 자료 기준, 확인 필요
- 2011팀 쿡 CEO 취임팀 쿡이 CEO를 맡음. 취임 당시 연 매출은 $108B였고, 15년 뒤 한 분기 매출이 $109.4B가 됨.어닝콜 CY26 2Q (7/30) Q&A, Wamsi Mohan 발언
- 2017자체 칩에 Neural Engine 탑재AI 연산 전용 회로 Neural Engine을 자체 설계 칩에 넣기 시작함. 회사는 이것을 지금 온디바이스 AI 전략의 출발점으로 설명함.어닝콜 CY26 2Q (7/30)
- 2026.01사상 최대 분기, 구글 AI 협업CY25 4Q(회계 FY26 Q1) 매출 $143.8B, 아이폰 $85.3B(+23%)로 최대 분기를 냄. Apple Foundation Models와 개인화 Siri에 구글 AI 기술을 쓰기로 밝힘.어닝콜 CY25 4Q(회계 FY26 Q1), SEC 분기 손익
- 2026.09존 터너스 CEO 취임, 첫 폴더블 아이폰하드웨어 엔지니어링 수석부사장 존 터너스가 9/1 CEO가 되고 팀 쿡은 이사회 의장으로 옮김. 9/9 첫 폴더블 iPhone Duo를 $1,999부터로 공개함.아침 브리핑 8/31, 9/9, 8-K/A (2026-09-01)
- 2026 현재현재: 기기 72%, 서비스 28%회계 FY2025 매출은 $416.2B임. CY26 2Q(회계 FY26 Q3) 매출 $109.4B 중 아이폰 $54.3B(49.6%), 서비스 $30.7B(28.1%)임. 활성 기기는 25억 대를 넘고 유료 구독은 15억 건을 넘음.SEC 분기 손익, 어닝콜 CY26 2Q (7/30)
시작: 애플은 개인용 컴퓨터 회사로 출발함. 하드웨어, 운영체제, 앱, 서비스를 거의 모두 직접 설계하는 방식이 처음부터 지금까지 이어짐(10-K).
발전: 아이폰과 앱스토어로 스마트폰 회사가 됐고, 맥, 아이패드, 애플워치, 에어팟으로 기기 종류를 넓힘. 2017년부터 자체 칩에 AI 회로를 넣었고, 맥은 자체 설계 칩(Apple silicon)으로 바꿈. 늘어난 기기 위에 앱스토어, iCloud, Apple Music, Apple TV, Apple Pay 같은 서비스를 얹어 두 번째 축을 만듦. 2026년 9월 존 터너스가 팀 쿡의 뒤를 이어 CEO가 됨.
현재: 가장 큰 매출원은 아이폰임. CY26 2Q(회계 FY26 Q3) 아이폰 매출은 $54.3B(+22%)로 전체 $109.4B의 49.6%임. 서비스가 $30.7B(+12%, 28.1%)로 두 번째임. 맥 $10.4B, 아이패드 $6.2B, 웨어러블, 홈, 액세서리 $7.9B가 뒤를 이음. 소비자는 기기 값과 구독료를, 개발자는 앱 판매 수수료를, 광고주는 광고비를 냄. 2025 회계연도 매출의 60%는 통신사, 유통사 같은 간접 채널, 40%는 직영 매장, 온라인 같은 직접 채널에서 나옴.
매출 구성 (CY26 2Q(회계 FY26 Q3), $109.4B)
| 구분 | 매출 | 비중 | 전년 대비 |
|---|---|---|---|
| 제품 합계 | $78.7B | 71.9% | +18% |
| └ 아이폰 | $54.3B | 49.6% | +22% |
| └ 맥 | $10.4B | 9.5% | +29% |
| └ 웨어러블, 홈, 액세서리 | $7.9B | 7.2% | +6% |
| └ 아이패드 | $6.2B | 5.7% | -6% |
| 서비스 | $30.7B | 28.1% | +12% |
고객, 경쟁, 밸류체인 위치
고객은 주로 일반 소비자임. 10-K는 소비자, 중소기업, 교육, 기업, 정부 시장을 꼽음. 교육에서는 MacBook Neo가 커짐. 미국 교육기관의 MacBook Neo 대량 구매 중 약 절반이 윈도, 크롬북을 대체했고, 플로리다 Pinellas 교육구는 학생 25,000명을 MacBook Neo로 바꿈(7/30). 기업에서는 Morgan Stanley가 아이폰 17을 20,000대 넘게 도입함.
경쟁은 10-K 표현으로 가격 경쟁이 치열하고 마진 하락 압력이 큰 시장임. 회사는 세계 스마트폰, PC, 태블릿, 웨어러블 시장에서 점유율이 과반이 아니라고 밝힘. 폴더블에서는 삼성이 먼저 시장을 열었고, OpenAI의 AI 기기 개발 보도(7/15)도 새 경쟁 변수로 거론됨.
위치는 칩 설계부터 운영체제, 앱 장터, 서비스까지 직접 쥐는 구조임. 칩 생산, 메모리, 디스플레이, 조립은 외부 공급사에 맡김. 그래서 최근에는 첨단 공정 칩(SoC) 공급과 메모리 가격이 실적을 좌우하는 변수가 됨(7/30).
비즈니스 모델도: 누구에게 사서, 무엇을 만들어, 누구에게 파나
공급사
미국 4년 $600B 투자 약속
애플
CY26 2Q $109.4B
과금 방식은 아직 확정되지 않음
고객
대표 제품: 무엇을 파는 회사인가
애플은 기기를 팔아 한 번 벌고, 그 기기 위에서 서비스로 계속 범. 아이폰이 매출의 절반, 서비스가 4분의 1을 넘음. 칩과 운영체제를 직접 만들어 기기와 서비스를 하나로 묶음.
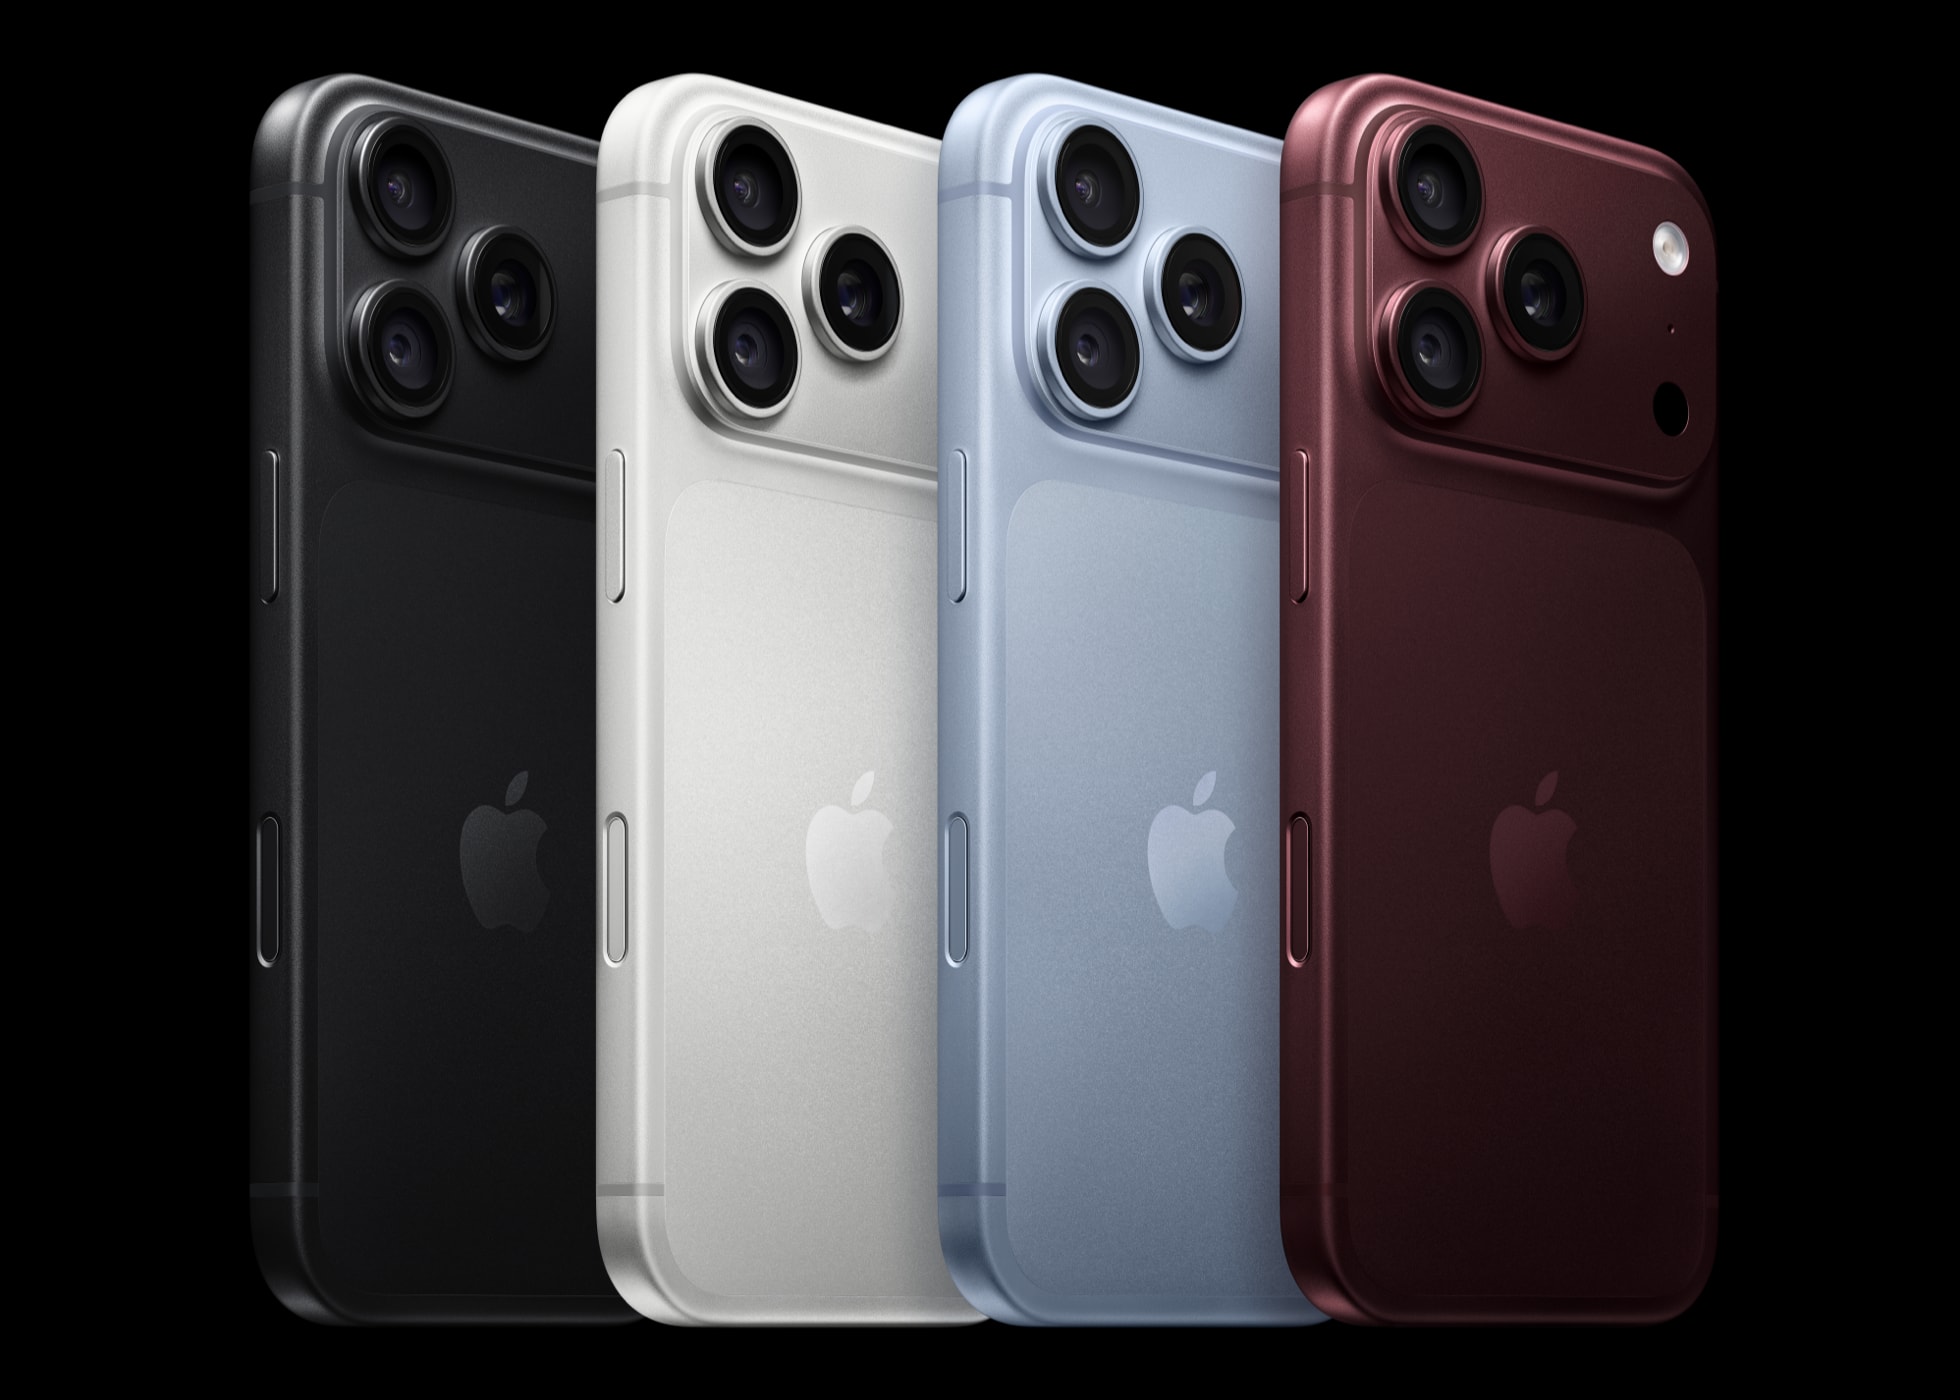
회사 최대 제품. 9월 분기에는 iPhone 18 Pro, Pro Max(2나노 A20 Pro 칩)를 9/18 출시함.
- 매출 $54.3B (매출의 49.6%, +22%)
- 미국 고객 만족도 99% (451 Research, 회사 인용)
- 9월 분기 성장률 가이던스 10%대 중반 (공급 제약 반영)
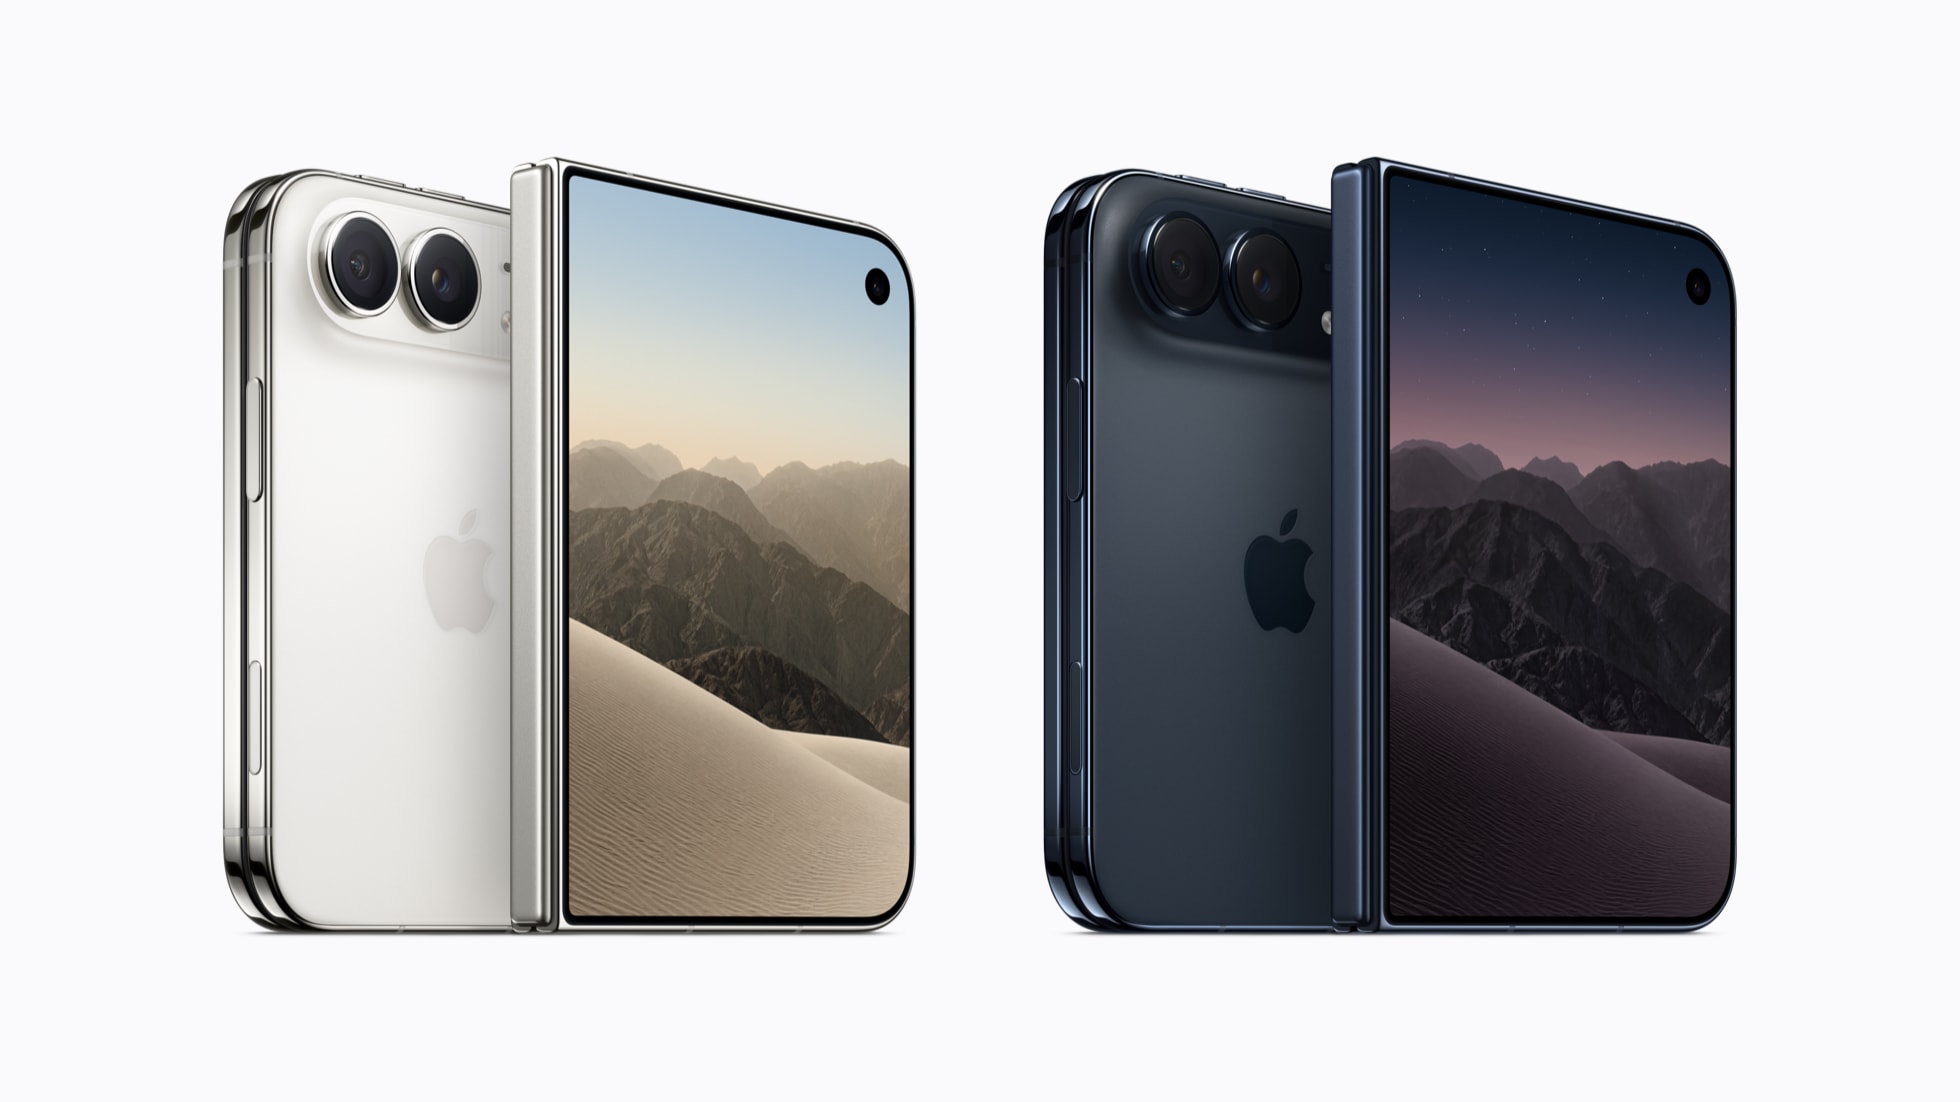
안쪽 7.6인치, 바깥 5.4인치 화면에 A20 Pro, 자체 무선 칩 N1, 모뎀 C2를 넣음. 10/16 사전 주문, 10/23 판매 시작.
- 가격 $1,999부터 (256GB~2TB)
- 매출 비중은 아직 공개되지 않음

자체 칩을 넣은 PC. 저가형 MacBook Neo가 학교, 신규 고객을 끌고, Mac mini, Mac Studio는 AI 에이전트, 로컬 AI 모델용으로 팔림.
- 매출 $10.4B (매출의 9.5%, +29%)
- 신규 고객, 업그레이드 고객 모두 사상 최고 (7/30)
태블릿. 구매자의 절반 이상이 처음 아이패드를 산 고객임.
- 매출 $6.2B (매출의 5.7%, -6%, 전년 신제품 효과 기저)
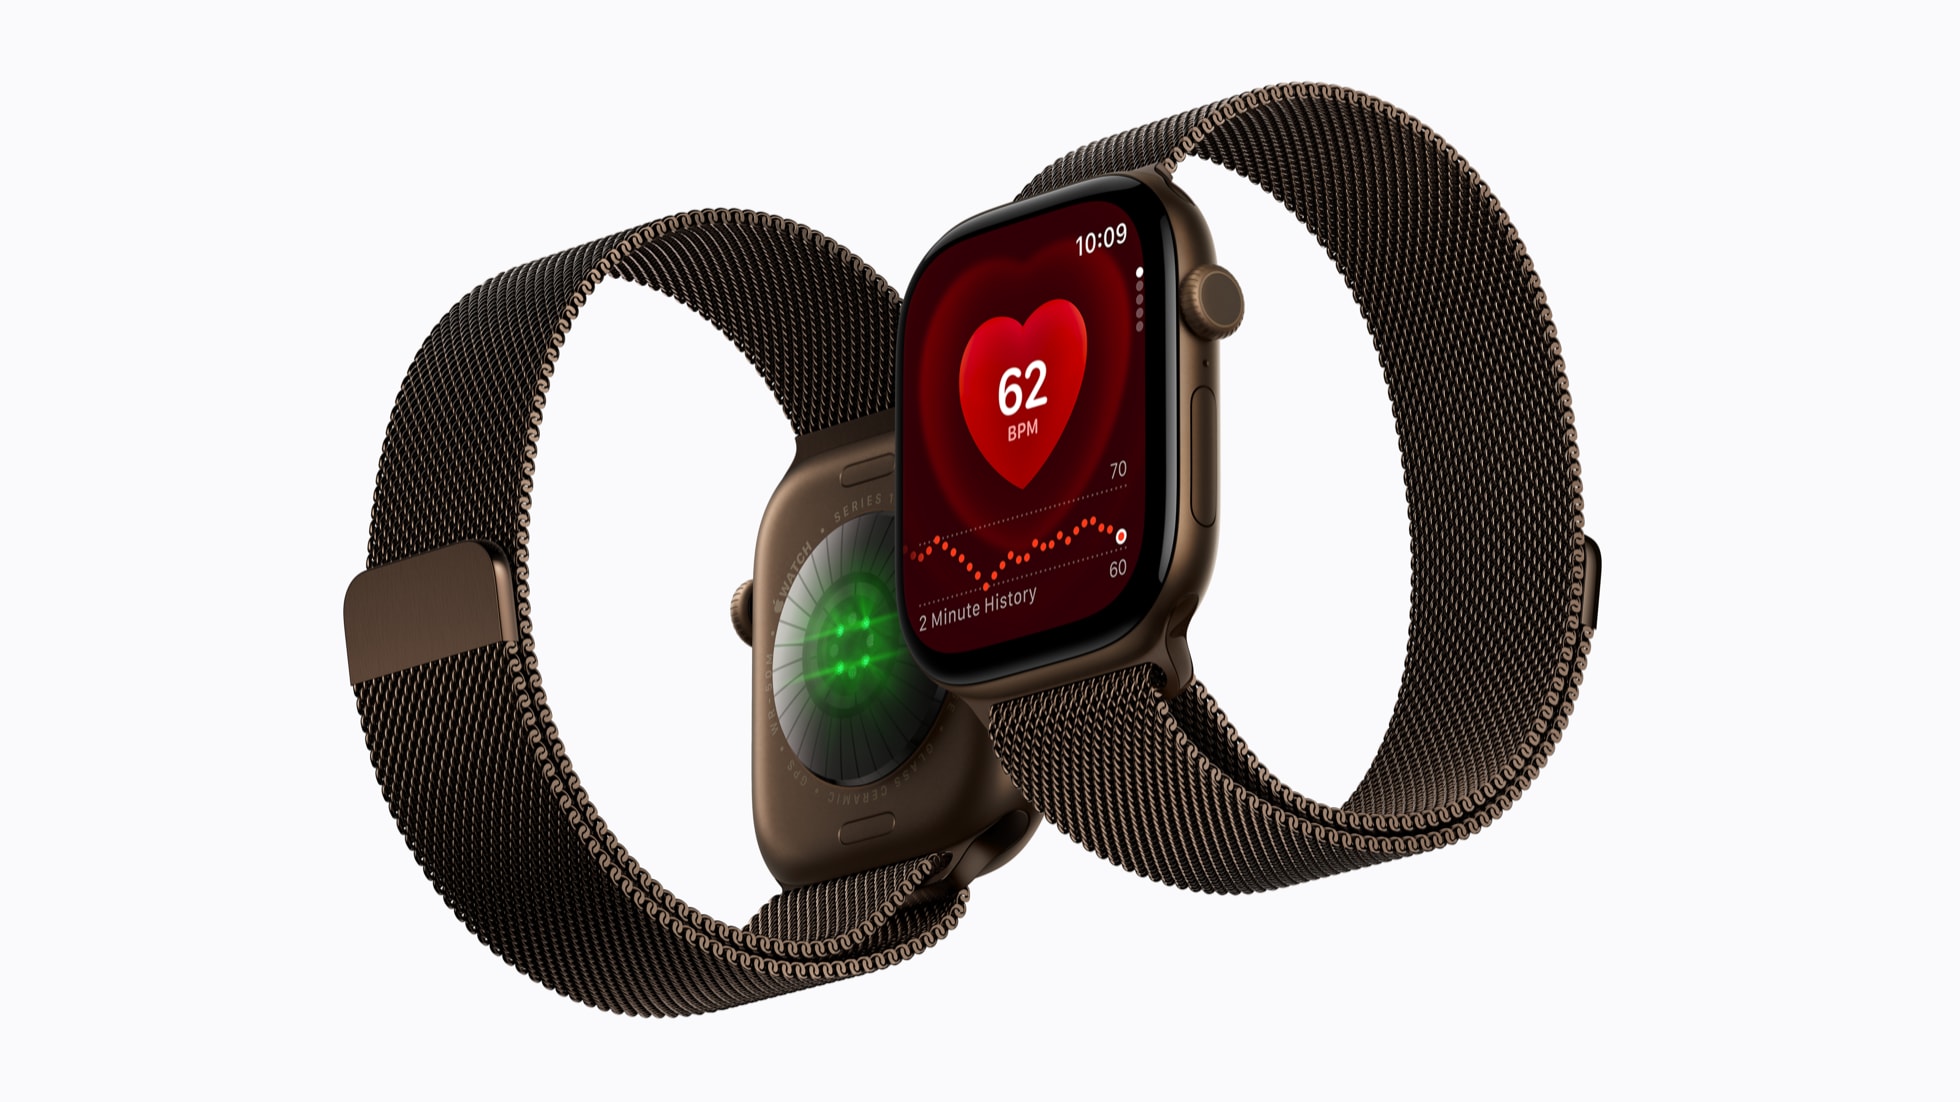
시계, 이어폰, 공간 컴퓨터, 스피커. 아이폰 사용자를 생태계에 묶는 역할을 함.
- 매출 $7.9B (매출의 7.2%, +6%)
- Apple Watch 구매자의 절반 이상이 신규 고객
개발자가 아이폰, 맥용 앱을 팔고 애플이 수수료를 받음. 6월 분기 매출 기록을 세웠지만 모바일 게임은 약했음.
- 누가 쓰나: 개발자, 아이폰 사용자
- 돈 받는 법: 앱 판매, 앱 안 결제 수수료
- 미국은 외부 결제 링크 판결 아래 운영 중, 대법원 상고 심리 예정
저장 공간, 음악, 영상을 다달이 팜. 클라우드는 6월 분기에 사상 최고 매출을 냄.
- 누가 쓰나: 기기 사용자 (유료 구독 15억 건 초과)
- 돈 받는 법: 월 구독료
- Siri AI 사용량이 많은 고객용 iCloud+ 상위 요금제 검토 중
앱스토어 검색 결과에 광고 자리를 늘렸고, 2026년 여름부터 미국, 캐나다 애플 지도에 광고를 붙임.
- 누가 쓰나: 앱 개발자, 지역 상점
- 돈 받는 법: 광고비
- 6월 분기 두 자릿수 성장 (7/30)
간편결제, 제휴 신용카드, 유료 수리, 보증 서비스.
- 누가 쓰나: 기기 사용자, 가맹점
- 돈 받는 법: 결제 수수료, 보증료
- 결제 서비스는 6월 분기 사상 최고 매출
아이폰, 맥에 들어가는 자체 설계 칩. 통합 메모리 구조로 기기 안에서 AI를 돌리는 것이 강점이라고 회사가 설명함.
- 생산은 외부 첨단 공정에 맡김 (현재 공급 제약의 원인)
개인 맥락을 이해하는 새 Siri. 일부 요청은 기기에서, 나머지는 자체 서버(Private Cloud Compute)와 외부 클라우드에서 처리함.
- 누가 쓰나: 아이폰, 맥 사용자
- 돈 받는 법: 기기 교체 수요, iCloud+ 상위 요금제 (계획 확정 전)
- EU 아이폰, 아이패드에는 아직 출시 못 함, 중국은 기존 기능만 승인
주요 투자 포인트
소수 의견, 점검할 쟁점
증권사 의견: 최근 석 달 동안 의견을 내린 곳이 셋임. KeyBanc는 7/14 Underweight(목표가 $250)로 내렸고 9/4에도 가격 인상 부담을 이유로 유지함(브리핑). China Renaissance는 8/4 Hold($280), Jefferies는 8/10 Underperform($263.66)으로 내림. Barclays는 Underweight를 유지하며 실적 다음 날(7/31) 목표가를 $253→$245로 낮춤. 가장 최근에는 Morgan Stanley가 10/1 목표가를 $360→$355로 낮춤.
메모리 원가의 끝: 회사는 9월 이후에도 메모리 가격이 오르고 재고 효과가 줄어든다고 밝힘(7/30). 중국 메모리(CXMT 등) 구매를 검토한다는 보도(6/26~6/27)에 미 상원의원 6명이 쓰지 말라고 경고했다는 기사도 나옴(국내 기사 7/31).
AI 경쟁력: 2월에 Siri 개편이 다시 늦어졌다는 보도로 주가가 5% 내림(2/12). 6월 WWDC의 Siri AI는 EU 아이폰, 아이패드에 내지 못했고, 가장 큰 모델은 NVIDIA 칩과 Google Cloud에 기댄다는 지적이 있었음(해외 기사 6/9). Vision Pro 담당 임원이 OpenAI로 옮겼다는 보도도 있었음(6/26).
법적 쟁점: 미국 배심원단이 햅틱 특허 침해 배상 약 $5.7B를 평결했고 회사는 항소할 계획임(브리핑 9/28). 영국에서는 앱 추적 투명성(ATT) 관련 20억파운드 집단소송(9/3), iCloud 관련 30억파운드 집단소송 진행 허가(6/26)가 있었음. 미국 앱스토어 외부 결제 판결은 대법원이 상고를 심리할 예정임(7/30).
중국 수요: BofA는 중국 iPhone 18 Pro 배송 대기가 11일, Pro Max 15일로 다른 지역보다 짧다고 지적함(브리핑 9/23).
최근 주가 흐름
기간 2025-10-06 ~ 2026-10-12, 수익률은 고른 기간 첫날 대비, 세 시리즈 모두 거래한 날만 씀
분기, 연간 주요 실적
| 분기 (달력 기준) | 종료일 | 매출 (USD) | YoY | 총마진 | 영업이익 | 영업이익률 | 순이익 | EPS | 출처 대조 |
|---|---|---|---|---|---|---|---|---|---|
| CY24 3Q회계 FY24 Q4 | 2024-09-28 | $94.9B | +6.1% | 46.2% | $29.6B | 31.2% | $14.7B | ≈$0.96 | 출처 1곳 |
| CY24 4Q회계 FY25 Q1 | 2024-12-28 | $124B | +4.0% | 46.9% | $42.8B | 34.5% | $36.3B | $2.40 | 출처 1곳 |
| CY25 1Q회계 FY25 Q2 | 2025-03-29 | $95.4B | +5.1% | 47.1% | $29.6B | 31.0% | $24.8B | $1.65 | 출처 1곳 |
| CY25 2Q회계 FY25 Q3 | 2025-06-28 | $94.0B | +9.6% | 46.5% | $28.2B | 30.0% | $23.4B | $1.57 | ✓ 3곳 일치 |
| CY25 3Q회계 FY25 Q4 | 2025-09-27 | $102B | +7.9% | 47.2% | $32.4B | 31.6% | $27.5B | $1.85 | ✓ 3곳 일치 |
| CY25 4Q회계 FY26 Q1 | 2025-12-27 | $144B | +15.7% | 48.2% | $50.9B | 35.4% | $42.1B | $2.84 | ✓ 3곳 일치 |
| CY26 1Q회계 FY26 Q2 | 2026-03-28 | $111B | +16.6% | 49.3% | $35.9B | 32.3% | $29.6B | $2.01 | ✓ 3곳 일치 |
| CY26 2Q회계 FY26 Q3 | 2026-06-27 | $109B | +16.4% | 50.1% | $35.7B | 32.6% | $29.8B | $2.02 | ✓ 3곳 일치 |
다음 분기(CY26 3Q, 회계 FY26 Q4) 회사 가이던스 자료 없음, 시장 컨센서스 매출 $113.6B ✓ Yahoo 10/12, Nasdaq 9/29 일치, EPS(조정) $1.98 Yahoo 10/12
출처 대조: SEC 공시 값을 기준으로 Yahoo, FMP, Alpha Vantage 값과 비교함. 실적은 0.5%(EPS는 1센트), 컨센서스는 2% 넘게 다르면 ⚠. ⚠는 어느 값이 맞는지 원문 확인이 필요하다는 뜻이며, 표에는 기준(SEC) 값을 씀.
분기 이름은 달력 연도(CY) 기준임. 회계연도가 달력과 다른 회사는 표에 회계 분기 이름을 함께 적고, 달이 어긋나면 괄호에 해당 달을 적음.
분기별 어닝콜 변화
이번 분기의 한 줄: 수요는 더 강해졌는데, 칩 공급과 메모리 원가가 매출과 마진의 천장이 됨.
질문도 "얼마나 팔리나"에서 "얼마나 만들 수 있고, 메모리 값을 누가 부담하나"로 옮겨 감.
| 주제 | 지난 분기 (4/30) | 이번 분기 (7/30) | 방향 | 근거 |
|---|---|---|---|---|
| 공급 제약 | 6월 분기 제약은 대부분 맥(Mac mini, Studio, Neo) | 9월 분기 아이폰, 맥, 아이패드 모두 제약이 크게 커짐 | 약해짐 | 4/30 "the majority of our supply constraints will be on several Mac models", 7/30 "supply constraints to increase significantly sequentially" |
| 매출 가이던스 | 6월 분기 +14~17% | 9월 분기 +9~11% (환율 역풍 약 2.5%p, 공급 제약) | 약해짐 | 4/30 "grow by 14% to 17% year over year", 7/30 "grow between 9%-11% year-over-year" |
| 메모리 원가, 총마진 | 총마진 49.3%, 6월 이후 메모리 영향 확대 경고 | 환급 제외 48.1%, 9월 가이던스 중간값 46.5%(환급 제외) | 약해짐 | 4/30 "memory costs will drive an increasing impact", 7/30 "a 100-year flood on the memory pricing" |
| 가격 정책 | 여러 선택지를 검토하겠다는 수준 | 맥, 아이패드 가격을 실제로 올림 | - | 4/30 "we will look at a range of options", 7/30 "we reluctantly raised prices" |
| 서비스 | $31.0B, +16%, 사상 최고 | $30.7B, +12%, 모바일 게임 약세 | 약해짐 | 4/30 "Services revenue was $31 billion, up 16%", 7/30 "a bit more softness on mobile gaming" |
| AI (Siri) | 구글 협업이 잘 진행 중, R&D 증가 | Siri AI 공개 베타 반응 매우 좋음, iCloud+ 상위 요금제 가능성 | 강해짐 | 4/30 "The collaboration with Google is going well.", 7/30 "off the charts excited about Siri AI" |
Q&A 핵심 질문과 답변 (이번 분기)
| 질문자 | 질문 요지 | 답변 요지 | 지난 분기 대비 |
|---|---|---|---|
| Amit Daryanani (Evercore) | 9월 분기 9~11%로의 둔화 중 공급 제약과 환율이 각각 얼마나 되나, 메모리 조달처 확대 이유 | 환율이 약 2.5%p 역풍이고 공급 제약이 크게 커짐. 둘을 합치면 기초 성장은 6월 분기와 비슷하다고 답함. DRAM 공급사는 사실상 3곳이고 모든 선택지를 검토 중이라고 함. | 반복 |
| Erik Woodring (Morgan Stanley) | 가격 인상의 원칙(이익액 방어인가 마진율 방어인가), 서비스 둔화 요인 | 메모리가 「100년 만의 홍수」라 마지못해 올렸고, 수량, 매출, 마진을 함께 본다고 답함. 서비스 둔화는 주로 환율이고 모바일 게임이 예상보다 약했다고 함. | 새 질문 |
| Michael Ng (Goldman Sachs) | Siri AI 공개 베타 반응, 연말 아이폰 수요 효과, 컴퓨팅 비용과 iCloud+ 회수 | 반응은 매우 좋다고 답함. 비용에 대한 완전한 계획은 아직 없고, iCloud+ 상위 요금제로 일부 회수할 수 있다고 함. | 새 질문 |
| Wamsi Mohan (Bank of America) | Siri AI가 애플의 설비투자 강도를 바꾸나, OpenAI 등 새 AI 기기 경쟁 | 자체 데이터센터와 외부 클라우드를 섞는 구조이고 AI 비용은 영업비용과 원가 양쪽에 있다고 답함. 비용과 수익의 균형은 불확실하다고 함. 터너스 차기 CEO는 「우리 계획에 집중」이라고만 답함. | 답변 신중해짐 |
| Samik Chatterjee (JPMorgan) | EU, 중국 Siri AI 출시 장벽, 총마진 48.1%에서 46.5%로의 하락 요인 | EU는 아이폰, 아이패드에 아직 못 내고 맥에만 냄. 중국은 기존 기능만 승인받음. 마진 하락폭의 100% 이상이 메모리 원가이고 환율 영향은 작다고 답함. | 반복 |
Q&A 톤 변화
지난 분기(4/30) 질문은 공급 제약의 크기, 순현금 중립 목표 폐지, MacBook Neo, 지도 광고, 중국과 인도에 퍼져 있었고, 메모리 대응을 물으면 "여러 선택지를 검토"라고만 답함. 이번 분기(7/30)에는 메모리 원가, 가격 인상 원칙, Siri AI 비용과 과금으로 질문이 몰림. 경영진은 수요에 대해서는 더 자신 있게 답했지만, 12월 분기 전망은 주지 않았고 AI 비용 계획은 아직 없다고 인정해 일부 답변은 신중해짐.
해당 산업의 변화
수요 쪽: 메모리 값이 스마트폰, PC 시장을 흔듦
메모리 가격 급등으로 기기 값이 줄줄이 오름. 애플이 6/25 맥, 아이패드 가격을 올렸고, 마이크로소프트도 메모리 원가가 2027년 가을까지 두 배가 될 것으로 보고 Xbox 가격을 올림(해외 기사 6/26). 국내 기사(7/31)는 메모리 가격 급등으로 스마트폰 판매가 6% 줄었고, 스마트폰 칩 출하가 15% 줄어드는 가운데 애플 점유율은 4%p 늘었다고 전함. 폴더블 시장에서는 9/9 애플이 iPhone Duo로 들어오며 삼성과 경쟁이 시작됨. AI 기기 쪽에서는 OpenAI가 첫 소비자 기기로 화면 없는 스피커를 개발 중이라는 보도가 있었음(7/15).
공급 쪽: 첨단 공정 칩과 메모리가 병목
회사는 공급 제약의 주원인을 첨단 공정 SoC 생산능력이라고 밝힘(4/30, 7/30). DRAM 공급사는 사실상 3곳이라 공급처가 늘면 물량에는 도움이 되지만 가격 효과는 불확실하다고 봄(7/30). 6/25 마이크론이 실적 발표 뒤 16% 급등함(국내 기사). 애플은 중국 CXMT 메모리 구매 승인을 미 정부에 요청했다는 FT 보도가 있었음(6/27). 미국 안에서는 Broadcom과 $30B 넘는 다년 칩 계약을 맺었고, 애리조나에서 올해 1억 개 넘는 부품을 조달함(7/30). Qualcomm과는 2027년 4월 1일부터 효력이 있는 특허 라이선스를 갱신함(브리핑 9/24).
기업가치평가
| 종목 | 시가총액 | Fwd P/E | Trailing P/E | EV/EBITDA | P/S | P/B |
|---|---|---|---|---|---|---|
| 애플 | $4.98T | 35.6 | 39.1직접 39.1 ✓ | 29.8 | 10.7직접 10.7 ✓ | 46.3 |
| 마이크로소프트 | $4.02T | 22.9 | 30.1직접 30.1 ✓ | 21.0 | 12.1직접 12.1 ✓ | 9.1 |
| 알파벳 | $4.31T | 23.2 | 17.7직접 17.7 ✓ | 24.3 | 9.7직접 9.7 ✓ | 6.9 |
| 아마존 | $2.80T | 24.8 | 20.6직접 20.9 ✓ | 17.3 | 3.6직접 3.6 ✓ | 5.1 |
최근 90일 증권사 의견 변경 31건, 목표가 상향 8, 하향 7, 의견 상향 2, 하향 2
| 날짜 | 증권사 | 의견 | 목표가 | 전일 종가 | 목표가 여력 |
|---|---|---|---|---|---|
| 2026-10-01 | Morgan Stanley | Overweight (유지) | $360 → $355 | $333.02 | +6.6% |
| 2026-10-01 | Needham | Hold (재확인) | — | $333.02 | — |
| 2026-09-29 | Morgan Stanley | Overweight (재확인) | $360 | $338.40 | +6.4% |
| 2026-09-23 | B of A Securities | Buy (재확인) | $370 | $339.75 | +8.9% |
| 2026-09-18 | Evercore ISI Group | Outperform (유지) | $365 → $380 | $337.00 | +12.8% |
| 2026-09-17 | B of A Securities | Buy (재확인) | $370 | $332.41 | +11.3% |
| 2026-09-10 | TD Cowen | Buy (재확인) | $400 | $315.34 | +26.8% |
| 2026-09-10 | Rosenblatt | Neutral (유지) | $303 | $315.34 | -3.9% |
| 2026-09-10 | B of A Securities | Buy (유지) | $380 → $370 | $315.34 | +17.3% |
| 2026-09-08 | HSBC | Buy (재확인) | $366 | $319.97 | +14.4% |
전일 종가는 발표일(미 동부 기준) 바로 전 거래일 종가이며, 3번 주가 흐름과 같은 Yahoo 일봉을 씀. 목표가 여력 = 새 목표가 ÷ 전일 종가 − 1. 최근 10건만 표시, 전체 31건은 2번 투자 포인트 근거로 씀.
증권사 목표가 분포 (39명)
최근 주요 이슈
시장 전체가 움직인 날은 빼고, 애플만 유독 크게 움직인 날을 골랐음. 그날 기사 중 가장 많이 나온 공통 주제를 원인 후보로 적고, 찾지 못하면 비워 둠.
09/10
09/01
08/03
07/31
07/15
07/02
06/26
06/25
06/09
05/01
02/12
02/04
02/02